Tomo III: El gran reto regulatorio
I. Atracción fatal
4. Expansión monetaria sin precedentes
4.3 La crisis de la moneda de plata
Los problemas monetarios que afectaron al país en aquel periodo bélico no sólo fueron de orden cuantitativo. A las dificultades causadas por la gran expansión monetaria se aunaron los efectos de las crisis que padeció la moneda de plata en los años de 1943 y 1945.
Desde los tiempos de la Colonia, la fortuna económica de México estuvo inexorablemente vinculada a la plata, metal que, en opinión de Palacios Macedo, había sido “como un barómetro” del bienestar nacional “a través de toda nuestra historia económica”.[24] La plata tenía una importancia de carácter doble. Por un lado estaba su gran peso relativo dentro de las exportaciones y de la actividad productiva del país; por el otro, la función monetaria que ese metal cumplía dentro de nuestro sistema circulatorio. Todavía a principios de los cuarenta el público conservaba resabios de su tradicional desconfianza por el papel moneda y manifestaba preferencia por la moneda de metal, dotada de valor intrínseco aunque fuese parcial.
A fines de 1940 del total de monedas en circulación en el país, aproximadamente 95% eran piezas de plata. Asimismo, la moneda metálica cubría aproximadamente el 30% de la oferta de dinero en manos del público. En esa época existían en México las siguientes especies metálicas: las monedas de plata con valor nominal de un peso, 50, 20 y 10 centavos, a las que se sumaban las piezas de bronce y cuproníquel. Los datos correspondientes se incluyen en el cuadro 17.
ESPECIES MONETARIAS METÁLICAS EN CIRCULACIÓN LEGAL (1941)
| Fecha, decreto que la crea |
Metal y
denominación |
Identificación
|
Diámetro
(mms) |
Peso
(grs) |
Periodo de
acuñación |
|
Plata 0.720 |
|||||
| 27 Oct. 1919 |
1 peso |
Cabrera
|
34
|
16.666 ⅔
|
1920-1945
|
| 27 Oct. 1919 |
50 centavos |
Cabrera
|
27
|
8.333 ⅓
|
1919-1925
1937-1945 |
| 27 Oct. 1919 |
20 centavos |
Cabrera
|
19
|
3.333 ⅓
|
1920-1935
|
| 29 Abr. 1925 |
10 centavos |
Cabrera
|
15
|
1.666
|
1925-1935
|
|
Cuproníquel |
|||||
| 26 Mar. 1936 |
10 centavos |
Calend. Azteca
|
23.5
|
5.5
|
1936-1946
|
| 26 Mar. 1936 |
5 centavos |
Calend. Azteca
|
20.5
|
4.0
|
1936-1942
|
|
Bronce |
|||||
| 15 Oct. 1914 |
2 centavos |
2.C. Monograma
|
25.0
|
6.0
|
1920-1941
|
| 15 Oct. 1914 |
1 centavo |
1.C. Monograma
|
20.0
|
3.0
|
1916-1943
|
| Fuente: José Manuel Sobrino, La moneda mexicana: su historia, México, Banco de México, 1972, pp. 216-234. | |||||
Para 1940, la moneda de plata de 10 centavos estaba en vías de desaparecer de la circulación. Había dejado de acuñarse en 1936 y desde entonces se había iniciado su retiro. Para su remplazo en ese año se empezaron acuñar las monedas de cuproníquel con denominación de 10 y 15 centavos. A éstas habría que agregar las piezas de bronce de uno y dos centavos que existían desde 1935. Esta última se desmonetizó en diciembre de 1942, pero la de un centavo continuó emitiéndose al menos hasta 1945. Así, salvo los anteriores casos, para principios de la guerra las piezas de plata de 0.720 eran las especies fundamentales dentro de la moneda metálica de México.
La trascendencia económica de la plata había venido disminuyendo desde el siglo XIX, pero nunca al grado de diluirse totalmente. Las estadísticas son muy elocuentes. Mientras que en el periodo de 1884 a 1890 las ventas externas de plata representaban más del 60% de las exportaciones de México, en 1940 esta participación llegaba al 16%.
De 1934 a 1937 las exportaciones argentíferas del país ascendieron a un promedio anual de 2 250 toneladas. En buena medida estas ventas se materializaron gracias a la promulgación en los Estados Unidos de la llamada Ley de Compras de Plata (junio de 1934), ordenamiento por el cual el gobierno de ese país se comprometió a comprar todo el metal blanco que México le ofreciera. Estas compras aumentaron de 6.2 millones de dólares en 1934 a 39.5 millones en 1937, cubriendo en promedio en el periodo el 76% de la exportación platista del país. En esos años la exportación platista absorbió el 92.8% de la producción interna del metal.[25]
Fue por lo anterior que causó tan honda preocupación en México el que en 1938 el Tesoro de los Estados Unidos decidiera suspender las compras de plata mexicana. Según los cronistas de la época, esta medida se adoptó como una represalia del gobierno de los Estados Unidos a causa de la expropiación petrolera.[26]
Por fortuna dicha acción no afectó verdaderamente las exportaciones mexicanas de ese metal. Esto se debió a la elevada demanda mundial para el metal que se experimentó en los años subsecuentes y la cual se vio reforzada en 1939, con el inicio de la guerra en Europa. De esta manera, las compras del Tesoro fueron remplazadas por las exportaciones ordinarias del metal. La exportación platista de México registró los siguientes volúmenes en esos años: 1937, 2.45 toneladas; 1938, 2.96 toneladas; 1939, 2.72 toneladas, y 1940, 2.60 toneladas. En forma inversamente complementaria, las compras del Tesoro se redujeron de 39.5 millones de dólares en 1937, a 4.7 millones en 1940, y 175 mil dólares en 1941.[27]
Sin embargo, la situación descrita despertaba cierta inquietud entre las autoridades mexicanas. Se temía que en caso de un futuro desplome del mercado platista, México quedara sin opción de vender sus excedentes del metal al Tesoro estadounidense. Felizmente, esta situación se resolvió en noviembre de 1941 con la restauración del acuerdo platista de 1934. Éste fue uno de los cinco importantes convenios firmados con los Estados Unidos el 19 de ese mes, y los cuales auguraban el inicio de una nueva etapa de armonía en las relaciones económicas entre México y aquella nación.[*]
En primera plana dieron a conocer los diarios nacionales los pormenores del nuevo convenio platista: “...el Departamento del Tesoro de los Estados Unidos, de conformidad con las estipulaciones de la Ley de Compras de Plata de 1934, comprará mensualmente hasta seis millones de onzas de plata mexicana de reciente extracción, efectuando la compra directamente al Banco de México y sobre bases similares a las de los arreglos que estuvieron en vigor antes de 1938”.[28]
Varios comentarios despierta la noticia anterior. En primer lugar, que las compras serían de metal de “reciente extracción”, ya que en 1938, 1939 y 1941 México había hecho exportaciones de excedentes acumulados (en esos años las exportaciones del metal fueron respectivamente de 117.3, 115.1 y 108.4% sobre la producción interna). La cifra de seis millones de onzas mensuales correspondía a un valor de 187 200 kilogramos. Al igual que en el caso del precio, el trato parecía razonable para México, pues la producción mensual promedio para 1940 había sido de 7.2 millones de onzas y la de 1941 de 6.5 millones de onzas. Sin embargo, subsistía cierto riesgo ya que el Tesoro norteamericano se reservó la facultad de fijar todos los meses la cuota de importación para la plata mexicana. En cuanto a las cotizaciones de compra, se decidió conservar el precio de 35 centavos de dólar por onza bajo el cual el gobierno estadounidense había hecho sus compras de plata mexicana desde 1935. Esta cotización era razonable, ya que en el mercado de Nueva York el precio anual promedio para 1940 había sido de 34.77 dólares la onza, que a finales de 1941 cerró en 34.78 dólares la onza.[29]
Como se indicó antes, en diciembre de 1941 y durante el primer semestre de 1942 no hubo necesidad de recurrir al nuevo mecanismo. El mercado comercial proporcionó más que demanda suficiente para absorber la oferta mexicana de plata de exportación.
Con todo, a mediados de 1942 surgieron nuevas condiciones para que se decidiera la modificación del acuerdo existente. México había declarado la guerra a principios de junio y la plata se incluyó entre los materiales estratégicos requeridos por la producción bélica norteamericana. Ésa fue la razón del nuevo convenio platista descrito como sigue por Eduardo Villaseñor:
Así, existía de tiempo atrás un convenio con el gobierno norteamericano para vender nuestra plata a 35 centavos la onza. En el año de 1942, sin embargo, el Gobierno consideró que el mercado internacional permitía y era justo que se diera a la plata mexicana un precio mayor. En consecuencia, se fijó por medio de un acuerdo con el Gobierno americano, que modificó el precio de venta anterior, un precio de 45 centavos la onza en vez de 35, para la producción mexicana; pero como esto ocurría a fines de agosto de 1942, cuando ambos países estaban lanzados en una lucha internacional, era natural que el Gobierno americano dijera: “Puesto que te voy a pagar un precio 10 centavos más alto que el que te estaba pagando anteriormente, cuando menos adquiere la obligación de entregarme toda la plata mexicana”. En consecuencia, en agosto de 1942 el Gobierno mexicano se obligó a entregar el grueso de la producción de la plata mexicana, con excepción de lo que fuera necesario para satisfacer las necesidades normales de la industria que absorbe la plata en México.[30]
A partir de 1939 la producción mexicana de plata había sido en promedio de 2.45 toneladas anuales. A su vez, el consumo interno del metal se estimaba aproximadamente en 100 000 kg anuales. Así, el acuerdo reformado dispuso que se exportara toda la producción nacional, excepto los 100 mil kg de consumo local que se destinaban a la industria y a la Casa de Moneda.
Sin embargo, este acuerdo que en otras situaciones hubiera resultado muy favorable para México, pronto se convirtió en una condición perversa. Desde mediados de 1942 y a lo largo de 1943 la demanda de plata excedió con mucho su oferta, creando una situación de mercado sumamente tensa.
En los Estados Unidos la inmensa demanda pronto se conjugó con una disminución de la oferta por la supresión de importantes productores del exterior. Desde 1941 la situación bélica había impedido que los Estados Unidos continuasen recibiendo las importaciones que anteriormente se adquirían de Europa, Asia, África y Australia. El War Production Board había dispuesto la asignación prioritaria del escaso metal para la industria de guerra. De ahí que la oferta de plata para uso civil quedara supeditada a los excedentes y sobrantes que hubiera disponibles. Así, a medida que avanzó 1942 estas industrias enfrentaron una dificultad cada vez mayor para adquirir plata. Se desencadenó entonces una tórrida batalla legislativa en el Congreso de los Estados Unidos. Se trataba de conseguir la derogación de la legislación platista existente desde 1934 y que el Tesoro pudiera liberar sus inventarios de ese metal con el objeto de atender a la insatisfecha demanda. Para 1941 se estimaba que únicamente considerando la plata acumulada de origen “extranjero”, el Tesoro había concentrado 3 280 millones de onzas, cantidad 16 veces mayor que el consumo de ese país para dicho año.
En ese periodo, la historia platista de los Estados Unidos está marcada por los intentos del Tesoro, la War Production Board (WPB) y la Office for Price Administration (OPA) para desarrollar un mercado regulado para el metal, racionar el consumo y controlar los precios.[31]
De acuerdo con los mecanismos creados a causa de la guerra, el gobierno estadounidense había acordado que la plata de extracción local se comprara al precio de 71.11 centavos la onza y, desde agosto de 1942, que la proveniente del extranjero se pagará a 45 centavos la onza.
Precisamente por la existencia de los anteriores precios controlados, es que las cotizaciones consignadas en las estadísticas oficiales no son un reflejo de la escasez prevaleciente del metal. Según la autorizada publicación de Handy & Harman, en el año de 1942 el promedio anual para el precio de la plata en el mercado de Nueva York fue de 38.33 centavos la onza y de 44 .75 centavos en 1943, en tanto que en 1940-1941 había sido de 34.77.
Las repercusiones sobre México fueron lógicamente inmediatas y de gran impacto. Ante la escasez de plata en su país, los orfebres y joyeros estadounidenses se dieron cuenta que podían surtirse del metal al sur de la frontera. Para proveerse del metal pagaban a los productos mexicanos una prima ligeramente superior a los precios oficiales; primero, al de 35 centavos por onza y después de agosto de 1942, al de 45 centavos por onza.
En México, para esa época el banco central era ya la única institución autorizada para comerciar con plata y efectuar las exportaciones de ese producto. Fue en parte por ello que resultó relativamente fácil pulsar el mercado y detectar lo que estaba ocurriendo. De los 4 mil kg mensuales que se habían calculado como consumo “promedio” interno del país, pronto la demanda aumentó a los 8 mil, para llegar luego a los 12, 13, 14 y hasta 15 mil kg. Pero aún en esta circunstancia, los compradores estadounidenses no se saciaban. Así, a principios de 1943 México se estaba supuestamente quedando para su consumo propio con el 80% de la producción interna, el grueso de la cual iba a parar de hecho al mercado norteamericano.[32]
Fue entonces cuando se planteó la posibilidad de solicitar al gobierno de los Estados Unidos la suspensión temporal del acuerdo platista de agosto de 1942. De esa manera, el Banco de México podría disponer del total de la producción nacional para atender la demanda interna al igual que las necesidades de acuñación. No obstante, el gobierno mexicano no deseaba una suspensión definitiva del convenio. Primeramente, por los malos precedentes que se sientan cuando se cancela unilateralmente la vigencia de un tratado internacional. Pero de mucha mayor importancia era el temor a las consecuencias futuras que pudiera traer dicho acto. Como lo señaló en su momento Villaseñor, podría llegar un día en que “el Gobierno americano dijera”: “Cuando necesitaba la plata, cuando era para mí material estratégico para la industria de guerra, tú no me dabas la plata, y ahora que no la necesito porque la tengo a montones, quieres que te compre la plata”. Era un riesgo justificado y por ello el gobierno mexicano no deseaba suspender el mencionado convenio.[33]
[Así] lo primero que al Gobierno le pareció conveniente fue la decisión de decir: “Yo tengo necesidad de cumplir con el compromiso. De manera que a restringir el consumo de plata interior a lo que era normal”. Se fijó, entonces, una cifra de alrededor de 12 000 kilogramos mensuales. Excusado es decir lo que pasó en la industria local, cuando de un consumo que había crecido a 14 000 kilogramos y hasta 15 000 kilogramos, con tendencias a aumentar considerablemente, bajaba bruscamente a 12 000 kilogramos mensuales estas condiciones, cuando vino la orden del Gobierno mexicano para cumplir el compromiso internacional, se provocó en el mercado una escasez de plata terrible, y al provocarse la escasez de plata, al que tenía un taller parado ya no le importaba a cómo pagaba el kilogramo de plata, si antes lo pagaba a 45 (pesos) ahora lo paga a 87, a 100, a 120 a que llegó en el mercado negro, porque era más lo que perdía con el taller parado que la diferencia que tenía que pagar por la materia prima. Y naturalmente vino una rebatiña (sic) por ver quién se quedaba con la poca plata que quedaba en nuestro mercado.[34]
El problema era delicado ya que a la tasa de cambio de 4.85 pesos por dólar y al precio internacional vigente de 45 centavos de dólar por onza, el kilogramo de plata debería haber costado 69.94 pesos. Aun así, en su afán por cumplir con el acuerdo, el gobierno de México llegó a plantearle a su homólogo de los Estados Unidos la posibilidad de que el Tesoro estadounidense le hiciera un cuantioso préstamo de plata a cargo de sus reservas con el fin de cubrir las necesidades de acuñación del país. El secretario Morgenthau desechó la propuesta calificándola de descabellada, señalando que ello sería equivalente a prestarle cobre o nitratos a Chile.[35]
Así, la situación se fue haciendo cada vez más crítica a medida que transcurrían los meses. Lo que a mediados de 1942 había sido tan sólo una pequeña prima sobre el precio oficial de 45 centavos por onza, llegó un año después a cotizaciones de 60 centavos de dólar y aún más, a pesar de que el punto de fusión de la moneda mexicana de plata era, a la tasa de cambio vigente de 4.85 pesos por dólar, de 54.08 centavos por onza troy.
No es posible precisar cuándo exactamente comenzaron a fundirse las monedas de plata con el objeto de vender su contenido de metal fino en el mercado negro, que tanta demanda tendía. Al menos tres eran las posibilidades que había para lucrar con la operación, una de las cuales existía desde mucho antes de que estallara la crisis. Esto era resultado de que hubiese dos precios para la misma mercancía “en dos regiones contiguas separadas por una línea imaginaria: de este lado la plata vale 45 centavos la onza, y de aquel vale 71, pues entonces yo me echo los pesos en la bolsa, me paso, los fundo y los vendo”. Otra opción más simple era vender la plata en el mercado negro interior a los elevados precios vigentes, ya fuera a los orfebres nacionales o a los productores norteamericanos que cruzaban la frontera en busca de metal. Una tercera alternativa era la especulación con esa moneda. Se atesoraban las piezas en espera de que el valor de su contenido metálico se elevara por arriba del valor nominal de la pieza, para vender el material y realizar una ganancia especulativa.
Entonces, el acaparamiento surgió en paralelo con el tráfico clandestino de la plata, su contrabando y la fundición de las monedas argentíferas. Los precios del metal se habían elevado incesantemente y la situación apuntaba a que continuaría la subida. Así, lo mismo se atesoraban las monedas de 20 centavos, que los “tostones” y las monedas de un peso.
Y esta crisis por exceso de demanda tuvo sus efectos más perniciosos sobre el sistema monetario del país. La fundición, la exportación subrepticia y el atesoramiento de las monedas causaron en México una gran escasez de signos monetarios de apoyo. Los datos son elocuentes. A mediados de 1943 el acaparamiento y la fundición de moneda se estimaba en 200 millones de pesos, lo cual cubría más del 50% de esas monedas en circulación, que en el mes de agosto sumaban 388.5 millones de pesos. El total de piezas de plata oficialmente en circulación había mostrado los siguientes montos en millones de pesos: 1941, 288.5 millones, 1942, 325.5 y agosto de 1943, 388.5. Como ya se ha apuntado, la moneda de plata correspondía aproximadamente al 94% de la moneda metálica total, mientras que las piezas de bronce y cuproníquel cubrían tan sólo el 6%.
Para hacer la situación aún más crítica, la moneda de níquel también entró en crisis a causa de la guerra. A mediados de 1942 tuvo que suspenderse la emisión de esas monedas por la imposibilidad de conseguir níquel para su acuñación. El gobierno norteamericano, a través del War Production Board, había declarado a dicho metal como insumo de importancia estratégica. En esta situación, aparte de la moneda de plata de 20 centavos que estaba siendo atesorada, quedaban únicamente como piezas de baja denominación para atender la demanda las de bronce de uno y dos centavos. Fue entonces cuando se creó y salió a la circulación una moneda de bronce de 5 centavos que había estado preparándose desde hacía varios meses, y que vino a ser conocida como “Josefita” (ya que tenía en el reverso la efigie de doña Josefa Ortiz de Domínguez). El decreto vio la luz pública el 31 de diciembre de 1942 y la emisión de la pieza se inició de inmediato. Para apoyar su expedición, en la misma fecha se desmonetizó y empezó a retirarse la pieza de dos centavos. La finalidad de esta última medida fue la de disponer de más bronce con el cual alimentar a la Casa de Moneda. No obstante, como en su momento lo señaló Villaseñor, era imposible que esas humildes “josefitas” sustituyeron a 50 o 100 millones de “tostones” y “de la noche a la mañana nos encontramos con el fenómeno de que todos los que traían billetes de cinco pesos en la bolsa, tenían que gastar esos cinco pesos completos”, ya que no había manera de que les dieran cambio.
Además, a la problemática monetaria descrita, contribuía también el hecho de que entre 1939 y 1942 se había acuñado en México relativamente poca plata. Sólo en 1938 se expidieron más monedas de plata que en los cuatro años siguientes juntos. A continuación se muestra la acuñación de metal blanco efectuada en México en ese quinquenio:
| Año |
Millones
de onzas |
| 1938 |
10.5
|
| 1939 |
1.0
|
| 1940 |
8.7
|
| 1941 |
0.3
|
| 1942 |
-
|
De hecho, se habían ya tomado algunas medidas parciales para enfrentar el problema desde antes de que la situación hiciera crisis en el año de 1943. El 27 de agosto de 1942, por ejemplo, se publicó un decreto mediante el cual se prohibió la exportación de plata amonedada o en barras sin la autorización de la Secretaría de Hacienda.[36] Asimismo, dado que las dificultades que se padecían se referían fundamentalmente a las monedas de plata, se buscó emitir otras especies circulantes que sustituyeran a las piezas de ese metal. Fue con base en esa tesis que se decidió la emisión de papel moneda con valor nominal de un peso. La decisión se hizo del conocimiento público en los periódicos del 16 de abril de 1943:
...se han presentado numerosas solicitudes de particulares que proponen como medio de abatir el alto costo que tiene la plata para su transporte, que se hagan nuevamente emisiones de billetes de a peso. El Consejo del Banco de México, teniendo en cuenta estas peticiones, aprobó la emisión, de acuerdo con sus estatutos, de billetes de a peso que se pondrán, desde luego, a disposición de quien los prefiera... sin perjuicio de que se siga llevando a cabo la acuñación de pesos plata...[37]
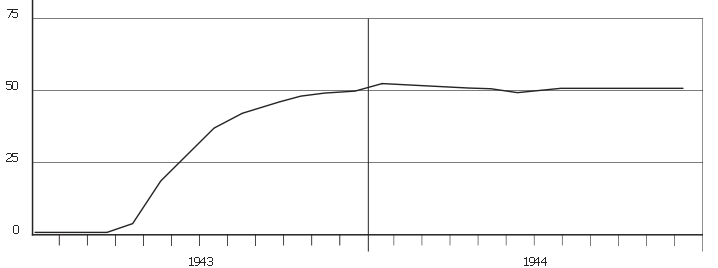
En un principio la emisión de este billete creció con rapidez. De cinco millones en circulación que había en el mes de abril, el total aumentó a 30 millones en junio y a 45 en septiembre. Sin embargo, lo anterior no quiere decir que la medida haya tenido un éxito total. En contra de ella se enfrentaban la añeja desconfianza respecto al papel moneda y el arraigo metalista del público mexicano. Según un observador de la época, el atesoramiento de la moneda de plata se aceleró tan pronto los billetes rojos o camarones “empezaron a circular” (se les llamaba rojos o camarones por el color escarlata de su anverso).[38]
En el mes de julio se comentó en la prensa “la repugnancia” con que eran vistos “por las clases populares los billetes con valor de un peso”.[39] En la Convención de la Confederación de Cámaras Industriales celebrada a principios de septiembre, “varios comerciantes opinaron que el billete de a peso debía ser retirado de la circulación”, para que reapareciera la moneda de plata.[40]
Lo anterior basta para sugerir el relativo fracaso que al final tuvo el billete de un peso creado por aquella administración. Por lo mismo, pronto el Banco de México cejó en sus intentos de empujar su circulación. Esto se muestra claramente en la gráfica 8, que registra la circulación de esos billetes en los años de 1943 y 1944. Ahí se aprecia claramente como su circulación se estancó a partir de octubre o noviembre de 1943.
| Fuente: Banco de México, informes anuales, 1943-1944. |
Desde luego que la satisfacción de la función circulatoria asignada a dicho billete pudo haberse intentado con alguna otra moneda de igual denominación que no fuera de plata. Pero a dicho proyecto se oponían los tiempos tan largos que requiere la preparación y producción de una nueva moneda. Según Villaseñor, sólo la preparación de un troquel se llevaba al menos tres meses de trabajos.[41]
Estas mismas objeciones prevalecían en cuanto a la posibilidad de crear una pieza sustituta para la moneda argentífera de 20 centavos. Hasta 1942, la función circulatoria de esta pieza había sido también cumplida por las monedas de cuproníquel de 5 y 10 centavos, que venían emitiéndose desde 1936. Pero a principios de 1942 hubo que suspender dichas acuñaciones debido a la extrema escasez del níquel. Como se ha visto, su lugar vino a ser ocupado por la “Josefita” de bronce con denominación de 5 centavos. En 1942 tan sólo se pudieron expedir 900 mil piezas de esta moneda con un valor de 45 mil pesos. Sin embargo, durante 1943 su acuñación se elevó a 54.7 millones de piezas con un valor nominal de 2.7 millones de pesos.
Por fortuna, la Casa de Moneda tenía preparado de tiempo atrás un troquel para una pieza de 20 centavos con diámetro de 28.5 mm y peso de diez gr. Con esta moneda se decidió entonces sustituir a la de plata de igual denominación. Fue así como surgió la tradicional moneda de bronce que dio origen a los famosos “volados” (¿águila o sol?), con la pirámide y el sol en el reverso y el águila al frente. El decreto que dio legalidad a la nueva pieza se expidió el 10 de agosto de 1943.[42] Así, “y utilizando todo el cobre” que se pudiera conseguir, desde el 19 de agosto la Casa de Moneda empezó a producir 80 mil pesos diarios de esas monedas, “sin dejar de acuñar los tostones” que la gente seguía solicitando.
En 1943 se emitió moneda de bronce de 20 centavos por la cantidad de 9 270 000 pesos y en 1944 por 16 730 000 pesos. Ello contrasta con la acuñación de la moneda de plata de igual denominación, que de 1940 a principios de 1943 había sumado en conjunto la cifra de tan sólo 5 031 000 pesos.
Asimismo, desde principios de 1943 el Banco de México y la Secretaría de Hacienda procuraron acelerar la expedición de monedas de plata de un peso y 50 centavos. La lógica era sencilla: se intentaba saciar la demanda y combatir el ocultamiento acuñando precisamente las especies codiciadas: “la gente guarda lo que escasea, no lo que abunda”, y por ello había que proveer con largueza esa moneda.[43]
Sonó entonces la hora para la Casa de Moneda. Sobre esta institución recayeron las presiones para cumplir con las demandas de producción apuntadas. Villaseñor describe como sigue la situación:
Hemos obligado a nuestra Casa de Moneda, a nuestra pequeña, noble y tradicionalmente reconocida como eficiente Casa de Moneda, a trabajar dos turnos. Como el personal de la Casa de Moneda es un personal especializado, hacerlo trabajar dos turnos es duro. Cuando quisimos que trabajara tres turnos, nos dijo: “No puedo, no tengo personal para trabajar un tercer turno”. Pero por fin logramos que hubiera personas que inspiraran confianza y fueran a trabajar, y la Casa ha estado trabajando dos turnos desde el 10 de mayo pasado y tres turnos desde el 21 de agosto último...[44]
Esa política se reflejó de inmediato en el volumen de las especies metálicas emitidas. En tanto que durante el primer semestre de 1943 el monto nominal de monedas en circulación se incrementó 12.3%, en los tres semestres inmediatos anteriores ese aumento había sido en promedio de tan sólo 4.1%. Con todo, para mediados de 1943 la crisis distaba de estar resuelta: las piezas de metal blanco seguían atesorándose y fundiéndose. En un reportaje periodístico se había comentado que: “En los camiones, en los mercados y en muchos comercios hay rótulos que dicen: 'No podemos atender a usted si no trae cambio'. A bordo de los autobuses se han registrado incidentes con ese motivo”.[45]
Es más, de acuerdo con los arreglos existentes ya era insuficiente la plata de que se disponía para continuar con la acuñación. La industria platista local continuaba sedienta y desesperada por falta de metal. Fue entonces cuando se decidió iniciar una negociación con el gobierno de los Estados Unidos para suspender el acuerdo de exportación platista vigente. Así podría disponerse de las cantidades necesarias del metal para abastecer sin restricción a la Casa de Moneda y a la industria platista local. El informe del Banco de México del año correspondiente confirmó el acontecimiento. Su texto indica que “a principios de agosto” se había concertado un convenio con el gobierno de los Estados Unidos, mediante el cual se había suspendido “temporalmente el del 19 de noviembre de 1941”. Asimismo, por decreto del día 27 de ese mismo mes, el banco quedó facultado para adquirir toda la producción de la plata destinada “al consumo de las industrias nacionales”.[46]
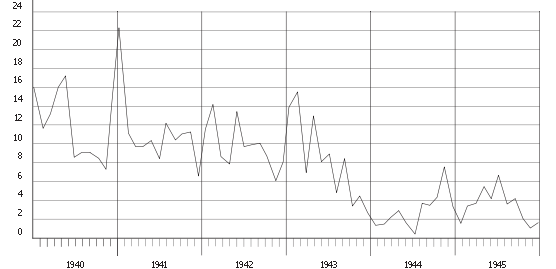
La entrada en vigor de esa disposición ocasionó una modificación drástica en el patrón de exportación de la plata mexicana. Esto se recoge en la gráfica 9, que muestra claramente el punto de inflexión de la curva correspondiente a partir de agosto de 1943. En 1942 estas exportaciones promediaron 10.1 millones de pesos mensuales y en el primer semestre de 1943, 7.9 millones de pesos. En contraste, de agosto de 1943 a mayo de 1944 ese promedio fue únicamente de 2.4 millones por mes.
| Fuente: Banco de México, informes anuales, 1940-1945. |
Desgraciadamente no se disponen de estadísticas mensuales sobre acuñación. Ya se ha visto que la fabricación y expedición de monedas se intensificó desde principios de 1943. En el cuadro 18 se presenta un resumen pormenorizado de todas las especies acuñadas en esos años. Ahí se muestra como a partir de 1944 se suspendió la emisión de moneda de plata de 20 centavos, en tanto que la de bronce de esa denominación se había iniciado aceleradamente desde agosto de 1943. También se intensificó la acuñación de pesos y tostones de plata.
| Denom. Metal y Ley |
1940
|
1941
|
1942
|
1943
|
1944
|
|||||
|
Acuñada
|
Retirada
|
Acuñada
|
Retirada
|
Acuñada
|
Retirada
|
Acuñada
|
Retirada
|
Acuñada
|
Retirada
|
|
| Plata 0.720 | ||||||||||
| Pesos |
20,000
|
0.3
|
—
|
1.3
|
—
|
1
|
47,662
|
1
|
39,522
|
1
|
| Tostones |
—
|
0.1
|
—
|
0.3
|
400
|
—
|
20,756
|
—
|
27,903
|
—
|
| Veintes |
600
|
5.9
|
1,148
|
8.5
|
2,492
|
4
|
791
|
2
|
—
|
—
|
| Suma |
20,600
|
6.3
|
1,148
|
10.1
|
2,892
|
5
|
69,209
|
3
|
67,425
|
1
|
| Cuproníquel | ||||||||||
| 10 centavos |
1,230
|
—
|
—
|
—
|
1,438
|
—
|
—
|
—
|
—
|
—
|
| 5 centavos |
1,140
|
—
|
—
|
—
|
355
|
—
|
—
|
74
|
—
|
145
|
| Suma |
2,370
|
—
|
—
|
—
|
1,793
|
—
|
—
|
74
|
—
|
145
|
| Bronce | ||||||||||
| 20 |
—
|
2.7
|
—
|
1.1
|
—
|
1
|
9,270
|
1
|
16,730
|
—
|
| 5 |
—
|
—
|
—
|
2.3
|
—
|
—
|
2,778
|
2
|
2,673
|
1
|
| 2 |
—
|
—
|
71
|
—
|
—
|
2
|
—
|
—
|
—
|
1
|
| 1 |
100
|
—
|
158
|
0.1
|
302
|
—
|
45
|
—
|
56
|
—
|
| Suma |
100
|
2.7
|
229
|
3.5
|
302
|
3
|
12,093
|
3
|
19,459
|
2
|
| Total | 23,070 |
9.0 |
1,377 |
13.6 |
4,987 |
4 |
81,302 |
80 |
86,884 |
148 |
| Fuente: Banco de México, Decimanovena a Vigesimaquinta asambleas generales ordinarias de accionistas, 1940 a 1946. | ||||||||||
Paralelamente, un acontecimiento político ocurrido en los Estados Unidos colaboró a resolver la crisis platista de México. Después de más de un año de una encarnizada batalla legislativa, el 12 de julio de 1943 se promulgó por fin en ese país la llamada Ley Green (The Green Act), por la cual el Tesoro suministraría en préstamo de sus reservas acumuladas toda la plata que requiriese la industria norteamericana.[47]
En total, a partir de la expedición de la Ley Green y hasta diciembre de 1945, el Tesoro entregó plata en préstamo por mil millones de onzas (o 31.2 millones de kg, que es posible comparar con la producción mexicana anual promedio de esa época que ascendía a 2.5 millones de kg). La magnitud relativa de esa cifra se aprecia si se considera que en 1944 la producción interna de plata en los Estados Unidos fue de 125 millones de onzas o 3.5 millones de kg (la venta de mil millones de onzas arroja a lo largo de 29 meses un promedio mensual de 34.5 millones de onzas o 1 076 miles de kg).
Lo anterior ayudó a aminorar la gran escasez de plata que desde 1942 se había experimentado en aquel país. Se eliminaron así las fuerzas que propiciaban el surgimiento de un mercado negro, en el cual lógicamente el metal se vendía a precios por arriba de los establecidos oficialmente.
Con base en la Ley Green, la War Production Board determinó las nuevas prioridades que daría el gobierno de los Estados Unidos a las disponibilidades de plata: la plata extranjera de menor precio se destinaría a la industria estratégica, el metal liberado por el Tesoro a la producción “esencial” y el de extracción local al consumo no esencial.
La primera consecuencia de las anteriores medidas es que México pudo disponer del total de su producción platista para abastecer a la acuñación interna y a la demanda de la industria local. Así, a principios de agosto el Banco de México dio a conocer un informe técnico en el que se explicaban las causas por las cuales desaparecería la fundición de las monedas blancas:
Un kilo de plata acuñada, en pesos, tostones o monedas de $0.20, cuesta $83 ⅓. Un kilo de plata no acuñada cuesta $71.00. En vista de esta situación, los expertos consideran que el atesoramiento de pesos plata de parte de quienes creían que la plata iba a subir, cesará de inmediato, porque si lo que esperaban era que la plata subiera, la oferta constante de plata por parte del Banco de México a $71.00 en vez de $83 ⅓, que les cuesta guardar los pesos, hará imposible que el kilo de plata acuñada llegara a obtener un valor superior a su valor de costo. Al contrario, si se guardan los pesos para venderlos como plata, sólo podrán obtener $71.00 que es el precio de un kilo de plata que les cuesta $83 ⅓[**].
La otra causa que los conocedores manifiestan como efectiva para que se contrarreste la desaparición de pesos de la circulación, es que quienes fundían los pesos lo hacían con la esperanza de obtener contratos para plata labrada destinada a los E.U., en cuyo caso el kilo de plata podría pagarse por encima del precio de costo de los pesos acuñados; pero como esta perspectiva desaparece, porque por encima del precio de costo de la plata y del trabajo incorporado, tendrían que pagar prácticamente un impuesto acumulado por cerca de $86.00, el precio final de la plata labrada que llegara a exportarse a los Estados Unidos tendría un precio tan alto que no lo pagarían las casas americanas.[48]
Con lo anterior, concluía el informe, disminuiría y aún cesaría completamente “la exportación a Estados Unidos” de plata labrada, lo cual reduciría la demanda de plata por parte de la industria local.
Es claro, sin embargo, que la solución alcanzada fue imperfecta y vulnerable. Imperfecta, porque no logró remover el estímulo al contrabando que provenía del hecho de que el precio de la plata en los Estados Unidos era 27% más elevado que el punto de fusión de la moneda mexicana (de 56 centavos de dólar por onza). Vulnerable, porque en un futuro el precio de compra para la plata extranjera pagado por los Estados Unidos podría elevarse por arriba del nivel de 45 centavos la onza.
No obstante, si bien no se logró resolver plenamente el problema, al menos se consiguió paliarlo por un lapso mayor de dos años. La acuñación acelerada continuó durante 1944 y gran parte de 1945. Con ello, ciertamente, no consiguió detenerse el atesoramiento de moneda pero al menos pudo éste conservarse en niveles tolerables.
Desgraciadamente, a mediados de 1945 se empezaron a materializar los riesgos implícitos en la solución de 1943. Dos circunstancias se conjugaron para producir ese desenlace. Por un lado, con la terminación de la guerra, el gobierno de los Estados Unidos empezó a remover los controles existentes sobre la industria platista, en particular los referentes a los precios tope. Por otro lado, la disminución de la producción del metal sumada al mantenimiento de la demanda propiciaron que se perpetuara la situación de escasez que el mercado había padecido a todo lo largo del conflicto bélico. En 1945 la producción de plata del subcontinente norteamericano (México, Canadá y los Estados Unidos) se redujo 9.2%, siendo que el año anterior ya había experimentado una disminución de 14%. En tanto, durante 1945 la demanda de plata en los Estados Unidos fue 12% mayor que en 1944. Por lo anterior, no resulta extraño que el 21 de septiembre de ese año el gobierno de aquel país decidiera elevar el precio de compra para la plata de importación de 45 a 71.11 centavos la onza. El gobierno norteamericano había suprimido los controles sobre ese mercado a la vez que liberado las importaciones del metal, por lo cual lo correspondiente era que ahora toda la plata que se vendiera en el país, cualquiera que fuera su origen, recibiera el mismo precio.[49]
Para México, esta decisión del gobierno de Estados Unidos modificaba totalmente el panorama para el sector platista y en especial respecto a la situación monetaria. El precio al que ahora se podía exportar la plata nacional de cualquier tipo era mayor en 17 centavos de dólar por onza troy que el punto de fusión de las especies mexicanas del metal. Un exportador podía fundir una moneda de plata con valor nominal de un peso y venderla en Estados Unidos al precio de casi 1.33 (la cifra exacta era 1.3265 pesos).
Es cierto que este tipo de ganancia se podía ya obtener en la situación precedente, pero para poder lograrla era necesario introducir de contrabando el metal en los Estados Unidos. Esta operación seguía prohibida por las leyes mexicanas, pero, en contraste, ahora podía efectuarse legalmente desde el punto de vista norteamericano. En ello radicaba, en parte, la gran diferencia entre una circunstancia y la subsecuente.
Ante la nueva situación, a las autoridades monetarias de México no les quedó más remedio que desmonetizar las especies de plata. No existía otra opción. Para agosto de 1945 existían en circulación piezas de dicho metal por un valor nominal de 536 millones de pesos. ¿Qué hubiera sucedido si al no procederse en consecuencia, se permitía que el grueso de esa moneda desapareciera de la circulación?
En México el aumento de precio despertó alegría en los centros mineros (“regocijo en Pachuca”) y preocupación en las autoridades monetarias. Al conocerse la noticia, la primera medida tomada por el Banco de México fue la de suspender el canje de billetes por piezas de plata.[50] A su vez, el 25 de septiembre se anunciaron acciones para prohibir y detener la exportación del metal blanco.[51] Dos días después se publicaba un decreto modificatorio de la ley monetaria por el cual quedaban desmonetizadas las piezas de plata con denominaciones de un peso, y de 50 y 20 centavos.[52]
La recolección de las especies desmonetizadas se anunció oficialmente el sábado 29 de septiembre de 1945 y se inició el primero de octubre. La nota periodística alusiva señaló: “A partir del próximo lunes (1 de octubre) el Banco de México iniciará el canje de monedas de plata, incluyendo pesos, tostones y monedas de veinte centavos con ley de $0.720 y se pagará a $1.20 por cada peso. En las ventanillas de dicha institución se canjeará cualquier cantidad a este tipo de cambio, entregándose a los solicitantes, de acuerdo con su deseo, monedas de cobre, o billetes”.[53]
Quizá por el hecho de que ese precio estaba por debajo del de 1.33 por peso que en la nueva situación correspondía a los pesos de plata, fue que el mencionado programa de recolección tuvo tan escaso éxito. También puede esto explicarse como una manifestación de la tradición metalista prevaleciente en México, o simplemente por la expectativa difundida entre el público de que el precio del metal continuaría elevándose sin interrupción: A finales de 1945 los senadores representantes de las provincias productoras de plata en los Estados Unidos ya estaban exigiendo un precio para el metal de 1.29 dólares por onza troy.[54] De cualquier manera, sea por lo que haya sido, hacia finales de octubre el Banco de México únicamente había recogido mediante canje 31.687 000 pesos, monto que a finales del año llegaba apena a 75 millones de pesos. Según el informe del Banco, esta cifra era “casi igual a la de las acuñaciones efectuadas en el año”.[55]
El acontecimiento, en suma, vino a interrumpir bruscamente la política de acuñación que se había venido siguiendo con ahínco desde 1943. Durante los primeros nueve meses de 1945 el Banco de México acuñó moneda de plata por un total de 65.7 millones de pesos, en tanto que en los dos años anteriores —que ya habían sido de acuñación intensiva esta cifra— fue respectivamente de 69.2 y 67.4 millones de pesos El dato anualizado de 1945 arroja una acuñación estimada de casi 88 millones, lo cual, de alguna manera, es reflejo de la sorpresa con que el aumento del precio de la plata en los Estados Unidos tomó a las autoridades mexicanas.
El cuadro 19 recoge información sobre la acuñación y el retiro de moneda en el año de 1945. Ahí se muestra, en primer lugar, que prácticamente la totalidad de la moneda de plata acuñada hasta el mes de septiembre fue retirada posteriormente durante el último trimestre del año. Asimismo, que una vez que las especies argentíferas fueron desmonetizadas, se apresuró la acuñación de otras monedas. La pieza de cuproníquel de 10 centavos que había dejado de emitirse en 1942 fue otra vez expedida en 1945. Paralelamente, también se continuó la acuñación de los bronces con denominación de 20, 5 y 1 centavo.
| Denominación, metal y ley |
Acuñada
|
Retirada
|
| Plata 0.70 | ||
| Pesos |
37,300
|
50,210
|
| Tostones |
28,383
|
23,024
|
| Veintes |
—
|
561
|
| Suma |
65,683
|
73,795
|
| Cuproníquel | ||
| 10 cts. |
956
|
—
|
| 5 cts. |
—
|
1,111
|
| Suma |
956
|
1,111
|
| Bronce | ||
| 20 cts. |
5,360
|
2
|
| 5 cts. |
2,213
|
1
|
| 2 cts. |
—
|
76
|
| 1 ctvo |
264
|
—
|
| Suma |
7,837
|
79
|
| TOTALES |
74,476
|
74,985
|
| Fuente: Banco de México, Vigesimacuarta asamblea general ordinaria de accionistas, México, s.e., 1946, p. 88. |
||
Según la Secretaría de Hacienda, la desmonetización de las piezas de plata no tenía por qué ser causa de trastornos en la circulación monetaria. El argumento era que, para esa época, la moneda de plata había dejado de hecho de cumplir una función de cambio. En opinión del titular de esa dependencia, la moneda de plata “más que medio de cambio” se había convertido en un “medio de ahorro de las clases populares”. Del monto acuñado hasta ese momento, de aproximadamente 530 millones de pesos, todo se encontraba atesorado. Por esta razón el gobierno no había acordado —como en abril de 1935— el canje “obligatorio” de esas monedas. Ahora la sustitución sería voluntaria, ofreciéndose a tal fin un premio del 20% sobre el valor facial de las piezas. Por lo demás, las necesidades de cambio que existieran “seguirían atendidas” por el billete de un peso.[56]
Sin embargo, a pesar de los conceptos anteriores no parece que la desmonetización comentada haya dejado de producir trastornos. El diario El Universal reportó haber detectado manifestaciones de “especulación de moneda...consistente(s) en que en algunas tiendas de barrio y en los mercados capitalinos, los comerciantes, al estilo de la época revolucionaria, (habían) fijado a sus artículos dos cotizaciones distintas, una si se paga en billetes y otra si las compras se hacen con tostones o pesos... Las autoridades destacaron desde ayer inspectores...”[57]
En el mismo sentido se pronuncia De Beers. Según ese autor, incluso después de que el precio de la plata se elevó en casi un tercio “por encima de su valor facial en septiembre de 1945”, las monedas aludidas “continuaron aparentemente en uso en algunas regiones”.[58]
Tampoco es seguro que los billetes de un peso hayan llenado el vacío monetario dejado por las piezas de plata. De agosto a diciembre de 1945 el total de estos billetes en mano del público apenas pasó de 47 a 65 millones de pesos, en tanto, en igual lapso, la moneda metálica en circulación se redujo de 579 a tan sólo 55 millones de pesos. Asimismo, durante 1946 el billete de un peso en circulación avanzó únicamente de 65 a 70 millones de pesos.[59] Así, es obvio que la desmonetización de la plata dejó al problema de la circulación de apoyo sin una solución definitiva. La desmonetización había sido una respuesta de emergencia, y, por tanto, necesariamente transitoria.
Durante 1946 únicamente pudieron recogerse de la circulación 43.6 millones de pesos de las piezas desmonetizadas (o sea, 8.1% del total existente en agosto de 1945), y ello con todo y que el premio de canje se había elevado hasta 47%. En alguna medida, ésta fue la causa por la cual para finales del año las reservas de plata en el Banco de México se estimaran en un total de tan sólo 1 872 000 kg (o 60 millones de onzas). Al respecto cabe comentar que quizás esta cantidad fuera insuficiente para una nueva emisión de moneda de plata. Los 536 millones de pesos a que en agosto de 1945 ascendía el total de la moneda de plata, contenía un monto de metal fino de 6 432 000 kg. Con la ley de 0.720, los 1 872 000 kg únicamente hubieran alcanzado para acuñar 156 millones de pesos.
Evidentemente, los precios corrientes de 1946 impedían continuar la acuñación de las piezas con ley de 0.720. Sin embargo, aun considerando una ley de 0.500, el metal disponible hubiera alcanzado tan sólo para acuñar 224.6 millones de pesos (suponiéndose constantes los pesos de las monedas).
De cualquier manera, el hecho es que durante 1946 el problema de la moneda fraccionaria permaneció sin solución. Probablemente a ello contribuyó durante los primeros meses del año una huelga minera que no se resolvió sino hasta bien entrado el mes de marzo. Por lo demás, las condiciones del mercado internacional apuntaban hacia una elevación ininterrumpida de los precios del metal. No era posible programar una nueva emisión hasta que el mercado se estabilizara. Así, en octubre de ese año el Banco de México anunció que no se tenían aún planes para producir nuevas especies metálicas.[60] Sin embargo, durante noviembre empezó a circular el rumor sobre un proyecto para fabricar y emitir una moneda de cinco pesos con contenido de una onza de plata. Pero este plan tardaría aún bastante más tiempo en madurar.
El 9 de septiembre de 1947 se aprobaba en el Congreso y dos días después el Diario Oficial la publicaba, una reforma a la ley monetaria por la cual se creaban tres nuevas monedas de plata con denominaciones de cinco, un peso y cincuenta centavos.[61] Las especificaciones eran las siguientes: la pieza de cinco pesos tendría un peso de 30 gr con una proporción de metal fino de .900 y 27 gr de plata pura. La moneda de un peso se diseñó con una fineza de .500, 7 gr de plata pura y, por tanto, un peso total de 14 gr. Con la misma proporción de metal fino, los tostones pesarían en total 7 gr.
Esta reforma había venido planeándose desde principios de año. El decreto preveía una acuñación máxima para las tres piezas de 120 millones de pesos, emisión que absorbería aproximadamente 624 mil kg de plata o 25 millones de onzas troy. Al comenzar 1947 la reserva de plata del Banco de México se estimaba en 1.87 millones de kg o 60 millones de onzas. Con todo, el banco no quería tomar riesgos pues con sus ventas debía también satisfacer el consumo local y las exportaciones del metal. Por ello, a partir de junio empezó a realizar compras con el fin exclusivo de proveer a la Casa de Moneda. Con ese fin se firmó un convenio por virtud del cual durante el mes de julio se adquiriría aproximadamente la mitad de la producción interna de plata (62 400 kg o dos millones de onzas).
De las monedas descritas sólo se acuñaron piezas de cinco y un peso, y su emisión se inició poco después de promulgado el decreto correspondiente. Así, hasta el mes de diciembre la fabricación de esas especies, que habían llegado al nivel de 70.3 millones de pesos, había requerido 458.6 millones de kg de plata pura o 14.7 millones de onzas.[62]
Sin embargo, fue tanta la demanda de las piezas, que pronto se apreció la necesidad de rebasar el límite de emisión previsto en el decreto. En el año de 1948 se expidieron estas unidades por un valor nominal total de casi 157 millones de pesos: 137.7 millones de las monedas de 5 pesos y 22.915 millones con monedas de un peso. Con lo anterior, el valor total de la emisión llegaba a casi 227 millones de pesos. Durante 1949 se emitieron únicamente monedas de un peso por un total de 4 millones de pesos. Con ello terminaba la última gran crisis de la moneda metálica en la historia monetaria de México.
[24] “Ley orgánica del Banco de México”, 28 de agosto de 1936, “Exposición de motivos”, párr. 16, en Secretaría de Hacienda y Crédito Público, Legislación sobre el Banco de México, México, s.e., 1958, p. 219.
[25] Allan Seymour Everest, Morgenthau, The New Deal and Silver, Nueva York, King's Crow Press, 1950, apéndice, p. 177.
[26] Eduardo Suárez, Comentarios y recuerdos (1926-1946), México, Ed. Porrúa, 1976, p. 196.
[27] Secretaría de la Economía Nacional, Anuario Estadístico de los Estados Unidos Mexicanos, México, s.e., 1938, p. 254, y Everest, op. cit., p. 177.
[*] Aparte del acuerdo platista, se firmaron convenios resolutorios sobre el conflicto petrolero, el pago de reclamaciones pendientes por daños a propiedad de ciudadanos norteamericanos, un acuerdo de estabilización cambiaria para el peso, y un crédito externo con el Eximbank.
[28] “Fírmanse cuatro convenios que dan fin a las disputas entre México y Estados Unidos”, Excélsior, 20 de noviembre de 1941, p. 7-A.
[29] Handy & Harman (eds.), Annual Review of the Silver Market, Nueva York, 1940 y 1941.
[30] Eduardo Villaseñor, “El problema de la escasez de moneda fraccionaria”, Investigación Económica, julio-septiembre de 1943, pp. 214-215.
[31] Everest, op. cit., pp. 137 y 140.
[32] Eduardo Villaseñor, “El problema...”, op. cit., p. 216.
[33] Ibid., p. 221.
[34] Ibid., pp. 216 y 218.
[35] Everest, op. cit., pp. 147-148.
[36] “Decreto...”, Diario Oficial, 27 de agosto de 1942.
[37] Excélsior, El Universal y Novedades, 16 de abril de 1943.
[38] Gilberto Moreno Castañeda, El nuevo orden monetario de México, Guadalajara, Universidad de Guadalajara, 1944, pp. 138-140.
[39] “Hay demanda de plata, superior a la producción”, La Prensa, 15 de julio de 1943.
[40] “Se está acuñando suficiente moneda”, Excélsior, 10 de septiembre de 1943.
[41] Villaseñor, op. cit., p. 221.
[42] “Decreto que establece una moneda de bronce con valor nominal de veinte centavos”, Diario Oficial, 10 de agosto de 1943.
[43] “No es costeable atesorar ni desmonetizar la plata”, Excélsior, 13 de agosto de 1943.
[44] Villaseñor, op. cit., pp. 219-220.
[45] “Será resuelto definitivamente el problema de la falta de monedas”, El Popular, 11 de agosto de 1943.
[46] Banco de México, Vigesimasegunda asamblea ordinaria de accionistas, México, s.e., 1944, pp. 21-22.
[47] Everest, op. cit., pp. 147-148.
[**] Un peso de plata contenía 12 gr de metal fino, o sea que un gramo de metal acuñado valía 0.8 333 pesos, 12 gr 1 peso aproximadamente y 1 kilo 83.33 pesos. El precio de 71 pesos por kg correspondía al de 45 centavos de dólar por onza más un pequeño diferencial que se cobraba por su venta.
[48] En archivo de Eduardo Villaseñor. Véase también “No es costeable atesorar ni desmonetizar la plata”, Excélsior, 13 de agosto de 1943.
[49] Handy & Harman, 30th Annual Review of the Silver Market, 1945, Nueva York, Handy & Harman, 1946, pp. 1, 3-4, 15 y 20.
[50] Ibid., p.8.
[51] “Decreto que encarga al Banco de México, S.A., el control de la exportación de plata acuñada y en barras así como de la adquisición y distribución de la afinada para acuñación de moneda y consumo de las industrias nacionales”, Diario Oficial, 25 de septiembre de 1945.
[52] “Decreto que modifica la Ley Monetaria de los Estados Unidos Mexicanos de 25 de julio de 1931”, Diario Oficial, 27 de septiembre de 1945.
[53] El Universal, primera plana, 29 de septiembre de 1945.
[54] Everest, op. cit., p. 165.
[55] Handy & Harman, op. cit., reporte de 1945, p. 9. Banco de México, Vigesimacuarta asamblea general ordinaria de accionistas, México, s.e., 1946, p. 86.
[56] El Universal, 22 de septiembre de 1945, primera plana.
[57] “Cotización arbitraria”, El Universal, 25 de septiembre de 1945, primera plana.
[58] John S. de Beers, “El peso mexicano, 1941-1949”, Problemas Agrícolas e Industriales de México, enero-marzo de 1953, p. 27.
[59] Banco de México, Vigesimaquinta asamblea general ordinaria de accionistas, México, s.e., 1947, pp. 115 y 120.
[60] Handy & Harman, 1946, op. cit., p. 14.
[61] Diario Oficial, 11 de septiembre de 1947.
[62] Handy & Harman, 1947, op. cit. pp. 7-9.