Tomo VI: Borrón y cuenta nueva
II. Episodios de banca central
5. La regulación del crédito
En la banca central la política monetaria y la política crediticia se encuentran interconectadas. Tanto que en muchos casos y situaciones ha resultado difícil hacer un deslinde preciso de sus campos respectivos de acción ya que se traslapan, comparten algunos instrumentos de intervención y se implican en forma recíproca. El tema es tratado en las páginas que siguen tanto desde la perspectiva teórica o doctrinal como desde la práctica. En lo que se refiere a las leyes orgánicas que habían regido al Banco de México, siempre hubo referencias tanto explícitas como implícitas en su articulado y en sus exposiciones de motivos a la importante cuestión de la política crediticia. La materia también encontró cabida en los estatutos del organismo y en otras expresiones normativas como las reglas de operación y, por supuesto, en las circulares mediante las cuales el instituto transmite sus disposiciones a los bancos y demás intermediarios regulados. Para el periodo histórico de interés en el presente estudio, se pone atención de preferencia en la Ley Constitutiva del Banco de México de 1925, en su ordenamiento reformatorio de 1932 y en las leyes orgánicas de 1936 y 1941.
La regulación del crédito no se estableció explícitamente entre los objetivos que le señaló al Banco de México su ley constitutiva. Sin embargo, en algunos artículos de ese ordenamiento y en su “Exposición de motivos” aparece con claridad la intención de que el organismo promoviera la difusión del crédito. Ese documento introductorio, al abundar sobre el compromiso que tenía el Banco de México con la comunidad, precisó que la actividad de la institución debía orientarse “en el sentido de los intereses públicos” y que en ese contexto debía “servir al país y desarrollar sus recursos procurando una distribución democrática del crédito”. En complemento o adición, cuando se habla de las facultades que se otorgaban a la organización recién creada para adquirir títulos y valores, se ofreció un tratamiento especial a las inversiones que el banco efectuara en acciones de otras instituciones nacionales de crédito, ya que respondían al “fomento del crédito en la República”.[1] Y aunque no se expresara así textualmente ni en la “Exposición de motivos” ni en el articulado de esa ley constitutiva, las facultades que se concedieron al Banco de México para “efectuar las operaciones bancarias que competen a los bancos de depósito y descuento” respondieron también, al menos parcialmente, a esa preocupación. En dicho ordenamiento se otorgó en lo específico al Banco de México la facultad para regular “la tasa de interés” (sic).
En su etapa de despegue (1925-1932), el Banco de México se entregó con entusiasmo a su encomienda de desenvolverse como banco comercial. A pocos meses de que la institución iniciara operaciones en septiembre de 1925 se llegó a un acuerdo en el Consejo de Administración que vale la pena recordar: “…después de una exposición en que se hizo patente la necesidad de que el Banco de México tome las medidas económicas oportunas para lograr que los productores y el comercio obtengan créditos en mejores condiciones, los señores consejeros tomaron el siguiente acuerdo: se fija como tipo mínimo de redescuento el cinco por ciento…”.[2]
A pesar de su importancia como revelación, hay en la cita anterior un cierto equívoco en el sentido de que el redescuento podía servir en lo principal para dotar de circulante a la economía y no para la difusión del crédito. El crédito que ofrecía en esa época al público el Banco de México en su calidad de banco de depósito, únicamente podía atenderse con base en la captación que realizara y no mediante la emisión de billetes. En consecuencia, para lograr esa captación y conseguir una derrama amplia del crédito, la institución se abocó a tender una red extensa de sucursales que hacia 1926 ya incluía 26 oficinas en todo el territorio nacional. Aunque poco compatible con la especialización de un banco central y en contraposición con la posibilidad de disponer de control sobre el monto de su cartera (y por tanto sobre la base monetaria), esta práctica de conceder financiamiento a ciertas actividades productivas se convirtió en una variante importante del funcionamiento del Banco de México. Hasta 1932 en que dejó de tener facultades para operar como banco comercial, los créditos de ese tipo se concedían en forma directa. Hacia adelante, los financiamientos de esa naturaleza se operaron en la forma de redescuentos. O sea, actuando el Banco de México en su carácter de institución de segundo piso.
Ninguna mención se hizo en la nueva ley del Banco de México de abril de 1932 (reformatoria de la constitutiva) respecto al objetivo de regular el crédito. Sin embargo, en las exposiciones de motivos de dos decretos que la reformaron sí hay referencia a esa materia, aunque en forma tangencial. En el primero de esos casos se mencionó en relación a las responsabilidades del Banco de México que entre ellas ocupaba “el primer lugar la regulación de la moneda y del crédito”. Más adelante, cuando en abril de 1935 el billete se transformó en la especie circulatoria fundamental del país, se enfatizó el “alto papel” que le correspondía cumplir al banco central como “pivote y regulador del sistema bancario mexicano”. El enfoque se modificó a raíz de la promulgación de la Ley Orgánica del Banco de México de 1936, la cual tuvo una vida breve. En ese ordenamiento, alejándose de todas las tendencias previas, la ley señaló como objeto prioritario del Banco de México “regular la emisión y circulación de la moneda, los cambios sobre el exterior y el Mercado de Dinero”.[3] ¿Qué se quería decir con esto último?
Don Miguel Palacios Macedo, ponente de ese profundo y pormenorizado ordenamiento, explicó con toda justificación que los pagos en una economía como la mexicana no únicamente podían realizarse con dinero, sino también con otros instrumentos (títulos de crédito). Así, si el banco central aspiraba a “conseguir que las diversas categorías de medios de pago circulantes basten en todo tiempo y lugar para las transacciones en que su uso se requiere”, debería también contar con una influencia decisiva sobre el mercado de dinero mediante su regulación. Del lado de la demanda, dicho mercado se integraba en lo fundamental con todos los títulos de deuda de menor plazo y mayor liquidez y mercado, además de los depósitos a la vista de la banca. En buena medida, la regulación del mercado de dinero se lograría al conseguirse que el monto de los medios de pago emitidos por el Banco de México “corresponda estrictamente al volumen de las transacciones en que los mismos intervienen”. La pinza debía cerrarse al alcanzarse un control efectivo sobre “los capitales temporalmente libres que en flujo continuo entran al Mercado de Dinero bajo la forma de depósitos bancarios” (sic). Cabe también destacar de la Ley Orgánica de 1936 la facultad que se otorgó al Banco de México, por vez primera en su historia, de modificar discrecionalmente la tasa del depósito obligatorio de liquidez tanto en términos generales como por zona bancaria o tipo de depósito (vista, plazo o ahorro).[4] Como se verá a continuación, éste fue un avance operativo muy importante para el Banco de México.
En medida muy importante, la ley del Banco de México de 1941 significó un rompimiento con su precedente de 1936. En línea con esa tendencia, se desechó la propuesta de que el Banco de México tuviera como objetivo regular “al Mercado de Dinero” y se adivina en el formato del nuevo ordenamiento la intención por retomar cierta continuidad, que claramente es posible constatar en la ley constitutiva y en su reformatoria de 1932. En este último ordenamiento había quedado plasmado que el Banco de México debería regular las tasas de interés. Asimismo, en la Ley Orgánica de 1941 quedaron debidamente incorporadas las facultades para que el Banco de México pudiera modular la tasa del encaje legal dentro de ciertos límites, discriminar para esos fines entre tipos de depósito y zona geográfica y determinar, también dentro de ciertos límites, las tasas de interés activas y otros cobros y comisiones que sus instituciones asociadas pudieran cargar a sus clientes.
Únicamente dos referencias al tema de la regulación del crédito aparecen en la “Exposición de motivos” de la Ley Orgánica de 1941. Muy parecidas entre sí en su redacción textual –“regular las condiciones generales de la circulación y del crédito” (sic)–, la primera de ellas tiene como contexto el margen de acción del cual la ley debería dotar a quienes fueran designados para encargarse de la administración del banco central. Por su parte, la segunda se expresaba en el ámbito de las facultades que se pretendía otorgar al banco central para que estuviera en posibilidad de “realizar operaciones de intervención por compras o ventas de valores en el mercado, excepto acciones”. Aunque ya en el articulado no se especificó ese objetivo entre los oficiales asignados a la institución, es indudable que se encontraba implícito en su marco de funciones. Al señalarse en el artículo 8o. que era obligación del Banco de México “regular la emisión y circulación de la moneda”, como consecuencia del multiplicador monetario, implícitamente se estaba determinado que la institución también tuviera a su cargo la regulación del crédito, al menos en su dimensión cuantitativa.[5] El Banco de México conservó entre sus funciones la relativa al control cuantitativo del crédito. Ya en la década de los cuarenta, la gran novedad derivó de las medidas para fortalecer el control cualitativo del crédito, o como se dio en llamar en nuestro país a esa estrategia: “control selectivo del crédito”.
Como se aprecia, en tan solo poco más de tres lustros de existencia, la institución había ganado mucho poder en materia de política de crédito. Sin embargo y según se había señalado en la “Exposición de motivos” de la Ley Orgánica de 1936, las disposiciones mencionadas se referían fundamentalmente a las bases para la regulación del crédito. El punto es crucial pues en el corazón de esa materia subyace precisamente la dicotomía mencionada. Por un lado, se encontraba con todas su implicaciones y complicaciones el tema de la regulación cuantitativa del crédito. Por otro, la materia aún más complicada y polémica del control cualitativo o selectivo del crédito.
En la banca central se define a la política de crédito o la regulación del crédito como el conjunto de acciones y medidas para orientar o influir sobre el financiamiento en la economía. En general, las dificultades que en su momento sugirieron en cuanto a la definición de la política de crédito y a un deslinde preciso de su campo de acción provinieron de dos hechos: la omisión para precisar la diferencia entre el control cuantitativo y cualitativo del crédito y explicar el vínculo entre la política monetaria y la política de crédito. Comúnmente, en todos los países del orbe cuando se hablaba de control del crédito o de su regulación por parte de la banca central se hacía referencia implícita al control cuantitativo. El Banco de México no fue ciertamente donde se inventó el llamado “control selectivo del crédito”. En las décadas de los cuarenta y cincuenta del siglo XX ya existía ese enfoque en otros países y bancos centrales y se habían dado casos de su aplicación práctica. Con todo, fue en México donde la aplicación del esquema se llevó a extremos de intensidad y variedad sin paralelo en otras latitudes. Aunque el tema tuvo alguna relevancia antes, durante y poco después de la Segunda Guerra Mundial, posteriormente se abandonó casi completamente en la literatura, tanto en sentido teórico o especulativo como práctico. En su momento, tan sólo el economista Frank Tamagna en el libro La Banca Central en América Latina se refirió ampliamente a la regulación cuantitativa y cualitativa del crédito. En épocas posteriores el interés por esta cuestión se diluyó hasta casi desaparecer en la literatura moderna sobre la banca central.[6]
Al menos en su aspecto cuantitativo, la política monetaria de un banco central y su política crediticia están vinculadas causalmente por un elemento dinámico de gran importancia. Ese elemento deriva de un hecho muy relevante: el dinero que un banco central pone en circulación puede convertirse en forma ampliada o multiplicada en depósitos mediante los cuales los intermediarios están en posibilidad de otorgar crédito. Intervienen en ese proceso dinámico tres tipos de agentes económicos: el banco central, por supuesto, de cuya acción dependen las ampliaciones de la liquidez; los particulares, en cuyas manos cae esa liquidez, y los bancos que la reciben en la forma de depósitos. Durante la primera fase de ese proceso de expansión, el circulante que emite el banco central cae en manos de los particulares, que retienen una porción en la forma de saldos líquidos y el resto lo guardan como depósitos en la banca. Por su parte, los bancos constituyen las reservas obligatorias y en su caso voluntarias sobre los nuevos depósitos, y el resto lo dedican al otorgamiento de créditos. Así es como se inicia ese proceso de ampliación del crédito que avanza dinámicamente al estilo de círculos concéntricos, tal como sucede cuando en un estanque cae una piedra en el agua.
La base monetaria está integrada con los billetes y monedas en circulación más los depósitos disponibles en el banco central de los bancos comerciales. Para llegar a un agregado monetario más amplio cabe añadir a la base los depósitos a la vista en la banca comercial, mediante los cuales los depositantes pueden efectuar pagos. En consecuencia, el elemento causal de vinculación entre la base monetaria –que supuestamente se encuentra bajo el control de la autoridad monetaria– y los depósitos a la vista en la banca comercial es el llamado multiplicador monetario. En la práctica, aunque las decisiones del público tenedor de billetes y monedas y también de los bancos pueden modificar la magnitud de dicho multiplicador, cabe destacar la poderosa influencia que tiene a la mano la autoridad mediante la modificación de los requisitos de reserva obligatoria que se le imponen a la banca comercial.[7] En otras palabras, todo lo demás constante, existe una relación inversa entre la tasa de reserva obligatoria aplicable a los depósitos en la banca (el llamado encaje legal) y el crédito total en la economía.[8]
En términos teóricos, o si se quiere académicos, suele representarse a este proceso del multiplicador como un fenómeno que es posible enunciar con gran precisión. De hecho, a esta conclusión parece conducir la práctica de que ese fenómeno se exprese en lenguaje matemático mediante una ecuación e incluso en términos dinámicos, a manera de una serie convergente. En la práctica de la banca central nunca se ha podido contar con esa precisión. Toda vez que en la magnitud de ese proceso no sólo interviene la acción de la autoridad monetaria sino también del público y de los bancos, nunca se ha dado el caso de que en algún país el banco central disponga de una cifra o de un rango relativamente exacto para la magnitud del multiplicador.[9] Y este último fue ciertamente el caso del Banco de México a todo lo largo del prolongado periodo histórico en que el principal instrumento de la política monetaria fue la manipulación de la tasa del encaje legal o requisito de reserva obligatoria.
Aunque en sus formas retóricas el director Novoa y el Consejo de Administración transmitieran la impresión de que podían predecir con precisión el efecto multiplicador, la verdad desnuda es que carecían de esa clarividencia. En realidad, el procedimiento de regulación monetaria y crediticia mediante la modulación de las tasas del encaje fue siempre algo muy inexacto en el que la autoridad procedía mediante aproximaciones sucesivas o tanteos. A guisa de ejemplo, si se deseaba aplicar un efecto restrictivo o contraccionista se elevaban los encajes en pequeñas modificaciones sucesivas y discrecionales hasta que se empezaban a conseguir los resultados deseados. Ésa era la forma en que en realidad se operaba. Cualquier indicio o sugerencia en un sentido distinto era una mera ilusión.
Dado el nexo causal entre la política monetaria y la de crédito, resulta fácil explicar la forma en que el ejercicio de otras funciones de la banca central afectaba el control del crédito. A manera de ejemplo, si el banco central llevaba a cabo una intervención de préstamo de última instancia sin ninguna acción compensatoria, se ampliaba la liquidez en la economía y por tanto también el impulso al crédito. El mismo efecto expansionista se producía cuando en su calidad de banquero del gobierno, el banco central le concedía crédito permaneciendo constante todo lo demás. A manera de ilustración también es posible delinear situaciones típicas en las que se produciría un efecto contraccionista. Esto podría suceder, ceteris paribus, si se elevaran las reservas en efectivo de los bancos en el banco central o aumentara el saldo de la cuenta de la Tesorería. Por último, en caso de que el banco central interviniera en el mercado de cambios adquiriendo divisas, se generaría un efecto expansionista y a la inversa, si la intervención fuera de compra teniendo como resultado el incremento de la reserva internacional.
Las intervenciones del banco central en el mercado de cambios eran muy importantes en aquellas épocas en las que, dentro del esquema de Bretton Woods administrado por el Fondo Monetario Internacional, se asumía el compromiso de mantener al tipo de cambio en su paridad oficial. Lo que había ocurrido en México aun antes de la creación de ese organismo internacional, era que cuando el banco central entraba en un periodo prolongado de pérdida de reservas internacionales, la contracción monetaria consecuente no se dejaba sentir en la economía porque la autoridad monetaria realizaba una compensación mediante la ampliación del crédito interno. Este proceso era sostenible sólo hasta que la reserva internacional se agotaba y entonces tenía que abandonarse el tipo de cambio a la libre flotación. Pero consideraciones aparte respecto al manejo de la reserva internacional, el aspecto fundamental en relación con la regulación de la oferta de dinero y también del monto total del crédito era el control que pudiera conservar el banco central sobre el crédito primario. En el caso del Banco de México, cabe subrayarlo, esa forma de control se había tornado cuestionable o insuficiente desde hacía ya mucho tiempo.
La técnica y la práctica de la banca central recomendaban varios instrumentos o métodos para el control del crédito en su dimensión cuantitativa. El primero de ellos, ya explicado, se basaba en el manejo del crédito interno por parte del banco central. Una manera indirecta, pero al parecer también efectiva, de lograr ese fin era el instrumento operativo típico utilizado por la Reserva Federal, en Estados Unidos, y por el Banco de Inglaterra: si la autoridad deseaba una ampliación de la oferta de dinero y por tanto también del crédito total, reducía el tipo de interés oficial al cual redescontaba papel a las instituciones en la ventanilla que tenía abierta para tal fin. Lo opuesto operaba en caso de que se buscara inducir una contracción de la liquidez y también del crédito. Un efecto semejante podía lograrse mediante las llamadas operaciones de mercado abierto. En caso de que las autoridades desearan una ampliación, compraban títulos en el mercado y por esa vía inyectaban liquidez. El resultado inverso se conseguía cuando el banco central vendía papel de su cartera. De los tres mecanismos enunciados, únicamente el control directo del crédito interno era entonces asequible al Banco de México, entre otras razones por la inexistencia en el país de un mercado de dinero maduro.
La teoría y la práctica aconsejaban también otras medidas de regulación del crédito. Sobresalía la modulación de la tasa de reserva o encaje legal sobre la captación de los bancos, instituciones de ahorro y otros intermediarios. Este instrumento –fundamental en la operación del Banco de México– estaba de preferencia dirigido a incidir sobre la magnitud del multiplicador bancario al que ya se ha aludido párrafos atrás. En la tradición y en la práctica de la banca central también se consideraba la posibilidad de aplicar encajes secundarios o adicionales para fortalecer el control sobre el monto del crédito, o atender otras finalidades vinculadas con el control selectivo o cualitativo del crédito. Más adelante se verá que ésta fue una estrategia a la que recurrió activamente el Banco de México durante la época de la Segunda Guerra Mundial y principalmente durante el periodo posterior. Finalmente, parece conveniente referirse a la persuasión moral a la cual apeló el Banco de México mediante los convenios que propaló en 1943 y 1944, y la cual podía ser utilizada tanto para fines de control cuantitativo como cualitativo del crédito.[10]
En forma indirecta, la política fiscal conformaba también un instrumento poderoso para la regulación del crédito. Con finanzas públicas sanas se minimizaba la posibilidad de que el erario solicitara crédito al banco central. Pero en México esa posibilidad se había vuelto remota o prácticamente inalcanzable. Lo cierto es que por razones de estrategia económica y también por la fuerza de los hechos y de ciertas situaciones creadas, era ya casi estructural que las finanzas públicas padecieran desequilibrio. De ahí que desde al menos los principios de la década de los treinta el banco central hubiese tenido que confrontar una situación que bien podía considerarse de predominancia fiscal. En lo específico, ésa fue la causa para la remoción de los candados a la expansión del crédito que el banco central pudiera conceder al gobierno mediante las reformas legales de 1938 y de que la Ley Orgánica de 1941 se promulgara sin dichos candados.
Aparte de la predominancia fiscal, al menos otras tres prácticas crediticias que se imponían al Banco de México contribuían a debilitar el control de la institución sobre su crédito primario. En cuanto a la primera, se volvió una tradición que el financiamiento para ciertas actividades específicas proviniera del banco central. Un segundo caso era la práctica del redescuento con las instituciones de la banca de desarrollo. Respecto a la tercera, se había llegado a cierto valor entendido de que en casos de emergencia, en particular para apoyar a la agricultura, el financiamiento debía provenir de la banca central. En suma, la tradición de que el Banco de México fuera la fuente de crédito para algunas actividades productivas específicas cuyo impulso se había convertido en un compromiso del gobierno, era antigua y estaba bien arraigada. Quizás esa tradición había tenido origen en las funciones de banca comercial que la institución cumplió durante sus primeros seis años de vida. El caso por antonomasia era el apoyo crediticio que se brindaba a la industria del azúcar a través de la Financiera Industrial Azucarera. Así, en una sesión del consejo de diciembre de 1949 se tomó el acuerdo siguiente:
Se dio lectura al acta de la sesión celebrada por la Comisión de Cambios y Valores, también el día de hoy. El Consejo quedó enterado de los asuntos tratados y ratificó el acuerdo tomado por dicha Comisión que confirma a la Dirección General la autorización que tiene para operar en el mercado de valores y en el caso particular la facultad para apoyar, adquiriéndolos en el mercado, los bonos generales o financieros que emita la Financiera Industrial Azucarera, S.A., dentro de los límites señalados.[11]
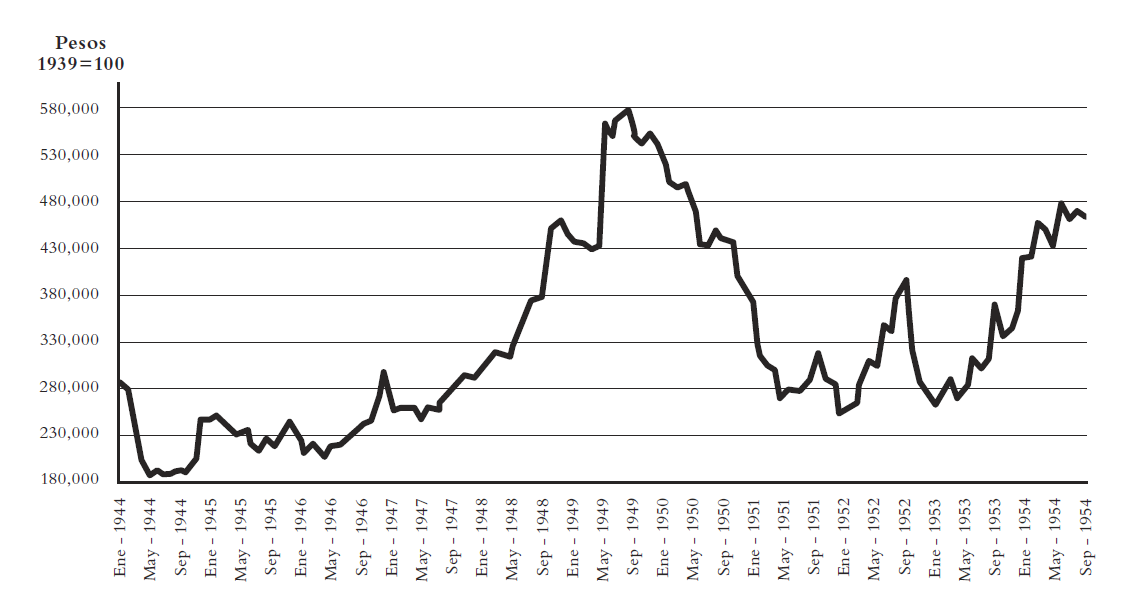
Como se ha dicho, en la ley orgánica de 1941 no se especificó límite alguno al crédito que el Banco de México pudiera otorgar al gobierno federal. Asimismo, de acuerdo con ese ordenamiento, el banco central podía otorgar crédito en una gama amplia de variantes jurídicas.[12] Pero lo importante para los fines de la regulación monetaria y también del crédito es que el recurso amplio a esta forma de financiamiento ponía en entredicho la posibilidad de un control eficaz. Y eso es precisamente lo que ocurrió a todo lo largo del periodo de la guerra y aún en lapsos previos y posteriores. La tendencia explicada se manifestó con intensidad hasta que a raíz de la fijación del tipo de cambio a mediados de 1949, el gobierno mexicano se comprometió con el Fondo Monetario Internacional a desplegar un esfuerzo verdaderamente sincero de disciplina fiscal. Según los informes anuales del Banco de México, el crédito otorgado al gobierno federal tuvo el comportamiento que se muestra en la gráfica 3. Los datos coinciden razonablemente bien con los reportados por las misiones del fondo que en el periodo visitaron al país.
| Fuente: Elaboración propia con base en los Informes Anuales del Banco de México, varios años. |
El hecho más importante a destacar es cómo el saldo correspondiente fue en crecimiento continuo desde que se inició el sexenio de Miguel Alemán hasta el momento en que se fijó una nueva paridad, a mediados de 1949. De manera relevante, esa forma de financiamiento continuó ampliándose desde el momento en que tuvo que abandonarse la antigua paridad, en julio de 1948, hasta que aproximadamente 11 meses después se logró fijar un nuevo tipo de cambio. Este comportamiento es particularmente revelador para explicar la congruencia y la no congruencia de las políticas fiscal y monetaria con la estabilidad cambiaria que se volvió a manifestar de manera palmaria a partir de los primeros meses de 1953. Así, probablemente no fue casualidad que la expansión fiscal y monetaria que tuvo lugar durante los siguientes 15 meses desembocara en la primavera de 1954 en una nueva crisis de balanza de pagos con la modificación obligada del tipo de cambio.
Como se aprecia, los compromisos crediticios del Banco de México limitaban seriamente la posibilidad de tener un control efectivo sobre el crédito primario y por tanto sobre el crédito total. Por desgracia, el financiamiento directo al gobierno no era el único obstáculo a esa regulación. También lo eran, y en medida importante, los redescuentos que el Banco de México practicaba con las instituciones de la banca de desarrollo y otras operaciones de crédito que realizaba y que eran ajenas a las funciones de especialización monetaria propias de un banco central. Con todo, para ilustrar la amenaza que esas prácticas crediticias presentaban al control del crédito primario, vale la pena tener una imagen estadística de su monto y evolución.
En la ley orgánica de 1941 se prohibió que el Banco de México concediera crédito al gobierno federal mediante la admisión de sobregiros –saldos deudores– en la cuenta de la Tesorería. En esta forma se había documentado el polémico “sobregiro” de 1937, que había dado lugar a un debate acalorado entre las autoridades de la Secretaría de Hacienda y del Banco de México, y el cual trascendió en su momento a la opinión pública. Pero además de evitar esa posibilidad, quizá el legislador también haya buscado que el crédito que el Banco de México concediera al gobierno quedara documentado en forma más sólida con respaldo de valores y otras garantías. Asimismo, aunque el mencionado ordenamiento ofreció una gama amplia de opciones para documentar el crédito al gobierno federal, en la práctica se utilizaron únicamente dos variantes: préstamos directos y toma de valores y títulos gubernamentales.
La relación crediticia del Banco de México con el gobierno mereció una reglamentación muy específica y pormenorizada en la ley orgánica de 1941. A diferencia, el redescuento que el banco pudiera conceder tanto a los bancos comerciales como a la banca de desarrollo se realizaba al amparo de las mismas disposiciones. Esta situación podía llevar a ciertas confusiones o falta de transparencia. La razón es que mientras las operaciones con ambos tipos de acreditados asumían igual forma jurídica y bancaria, las motivaciones económicas que les daban origen eran muy distintas. Normalmente el crédito con la banca comercial respondía a una intención regulatoria sobre la circulación monetaria. En contraste, el crédito con los bancos de desarrollo se explicaba usualmente por un motivo de financiamiento. La experiencia era sobradamente conocida por las autoridades del Banco de México. Muchas peticiones de financiamiento se presentaban usualmente impregnadas de inocencia y rebosantes de buenas intenciones. Pero lo cierto es que el Banco de México no se podía negar a atenderlas en razón de que carecía de autonomía y porque las solicitudes arribaban con el respaldo de la Secretaría de Hacienda e incluso de autoridades de mayor jerarquía.
En consecuencia, por pragmatismo y también por carecer de autonomía, el Banco de México llegó a convertirse en una institución muy singular en su género. Sus prácticas crediticias, muchas de ellas totalmente sui generis, llevaron a una forma alterada o pervertida del préstamo de última instancia. La clave residía en las motivaciones que impulsaban la operación del banco central. En su acepción universal y tradicional, el banco central concedía préstamos a un banco o a un conjunto de ellos por razones de liquidez: para suministrar efectivo suficiente a fin de colocarlos en posibilidad de satisfacer los retiros de su clientela y pagar otras obligaciones inmediatas. De una manera implícita y –por supuesto– nunca declarada, en México había surgido una nueva especialidad en materia de préstamo de última instancia. Como se ha explicado, el Banco de México pasó a convertirse en el proveedor de emergencia del crédito que no podía conceder ningún otro intermediario o lo que era más importante: no deseaba conceder. Y las circunstancias parecían imponer una suerte de tiranía permanente: siempre había necesidad de crédito de emergencia por angas o por mangas. Las motivaciones iban desde la premura por financiar alguna cosecha inminente hasta el apoyo a los ganaderos por los daños que causaba la fiebre aftosa.
La costumbre, lo confirman los tratados sobre jurisprudencia, es una de las fuentes del derecho. Tan importante es el fenómeno, que se trata de la fuente principal en la tradición jurídica anglosajona. Pero el consuetudinarismo esconde también sus trampas. Una vez que una práctica defectuosa –en el caso que nos ocupa, en materia de la operación del banco central– se repite reiteradamente hasta convertirse en costumbre, resulta tanto más difícil su erradicación. En México se fue afianzando con el tiempo la idea de que la fuente para atender cualquier demanda de crédito por razones de emergencia era el banco central. En ese mismo orden también se arraigó la práctica de que el financiamiento para algunas actividades específicas proviniera del Banco de México, con base en su facultad para crear moneda. El ejemplo por excelencia fue el del financiamiento para las zafras. El caso fue aclarado con todo candor por Antonio Martínez Báez, cabeza de la Financiera Azucarera en alguna etapa de su larga trayectoria en el servicio público: “una vez que conocíamos la cantidad requerida para financiar la zafra, acudía yo personalmente al Banco de México con los bonos que la documentaban…”.[13] El gran problema desde el ángulo de la regulación monetaria era que esas prácticas le restaban mucho margen de acción al Banco de México.
Había en esa época y lo hubo por largo tiempo, otro factor de fricción u obstrucción para el funcionamiento de la maquinaria monetaria a cargo del Banco de México: el régimen de tipo de cambio fijo avalado por el convenio de Bretton Woods al cual México se encontraba adherido. En razón de que el Banco de México estaba obligado a comprar y vender divisas en el mercado cambiario y por tanto a emitir y retirar dinero de la circulación, tanto más requería de contar con la mayor libertad para manejar su crédito interno con el fin de mantener a la base monetaria en el nivel indicado. Y este nivel no podía ser otro que aquel en el que la oferta de dinero satisfacía sin excesos ni insuficiencias a la demanda. Desde este punto de vista fue ciertamente un despropósito que durante la época de la guerra, mientras la reserva internacional crecía ininterrumpida y rápidamente, también se expandiera el crédito interno en lugar de haberse reducido para compensar, aunque fuera parcialmente, la ampliación del crédito externo. El resultado fue que esa práctica exacerbó en mucho las presiones inflacionarias del periodo que fueron en sí mismas ya muy intensas.
Según Raúl Martínez Ostos, la política de ofrecer recompra a la par a los bonos gubernamentales se inició en 1938.[14] Esa práctica se confirmó en el informe anual del Banco de México correspondiente al año de 1946, publicado durante la gestión de Carlos Novoa, ya en el sexenio alemanista. Quizá mucho más importante fue el refrendo que recibió el enfoque en las ediciones de esa publicación de 1948 y 1949. En la segunda de esas publicaciones se expresó textualmente que el Ejecutivo había acordado, el 15 de abril de 1947, “fijar la recompra en 99.5% sobre el valor nominal” para los títulos a los que se había ofrecido tan importante prerrogativa.[15] Asimismo, en una publicación privada, el Anuario Financiero de México, se validó la existencia de esa política gubernamental.[16]
La práctica planteaba un peligro potencial muy serio para el control del medio circulante encomendado al Banco de México y por tanto también para las perspectivas de mantener la estabilidad de precios. Quizá por esas razones, la existencia de esa política era anunciada y reconocida por las autoridades con cierto espíritu de vergüenza. ¿Qué hubiera ocurrido si en un trance de desconfianza los tenedores de los títulos garantizados los hubieran presentado en su totalidad para su recompra? Sin poder realizar en gran escala operaciones de mercado abierto, el Banco de México habría estado en la imposibilidad de recoger toda esa liquidez redundante. Esta vulnerabilidad no pasó inadvertida a los ojos de un observador informado como lo era Manuel Gómez Morin. Así, por los peligros implícitos, fue que en las iniciativas de reforma presentadas por el Partido Acción Nacional en 1949 se propuso prohibir la subsistencia de esa política.
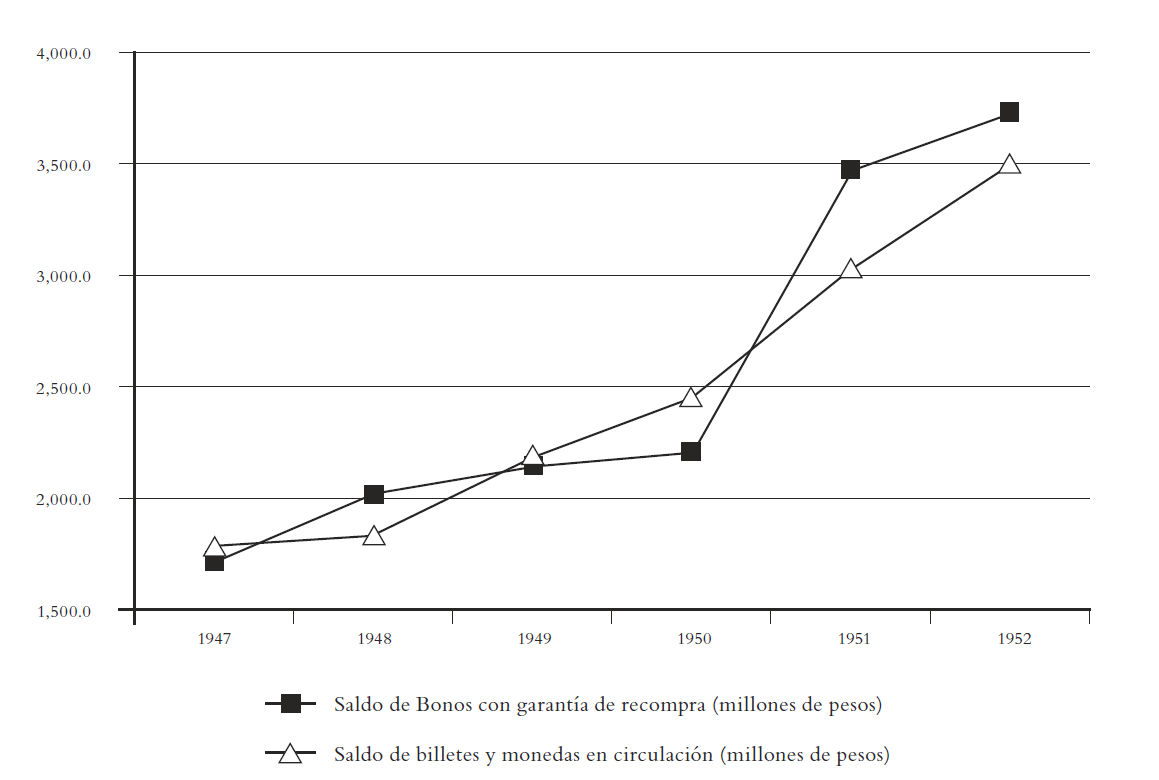
¿A cuáles valores se ofrecía la comentada garantía de recompra? ¿De qué magnitud era el peligro expansionista que conllevaba la existencia de dicha fórmula? En el informe del Banco de México correspondiente a 1948 se precisó que la oferta de recompra a la par se ofrecía a los bonos que el gobierno había emitido para financiar “obras públicas de interés nacional”, y que en consecuencia se excluía de ese programa a los bonos de la deuda pública interior a 40 años y a los títulos correspondientes a las deudas bancaria y agrícola. En la anterior calidad se incluyó también a los bonos emitidos por el Banco Nacional Hipotecario, Urbano y de Obras Públicas de ciertas series. En el cuadro 1 se presenta el detalle de los títulos a los que se ofreció dicha garantía con el importante dato de su saldo a lo largo del sexenio alemanista. Cabe destacar antes que nada en ese cuadro, que el saldo total creció de manera importante más que duplicándose en dicho periodo sexenal. El otro dato aún de mayor importancia, es que el saldo de los valores amparados por ese ofrecimiento de recompra fue en el sexenio alemanista muy semejante al total de los billetes y monedas en circulación (gráfica 4). Un movimiento masivo de los tenedores para liquidar esos títulos garantizados habría significado la duplicación del dinero en circulación. En suma, una verdadera espada de Damocles pendía amenazadora sobre la cabeza del Banco de México y de la paridad cambiaria oficial.
| Conceptos | 1947 | 1948 | 1949 | 1950 | 1951 | 1952 |
| Bonos de Caminos, 10 años | 954.6 | 1,003.5 | 1,097.7 | 1,102.3 | 983.9 | 1,130.4 |
| Bonos de la Industria Eléctrica | 211.2 | 250.0 | 184.4 | 199.2 | 177.7 | 269.6 |
| Bonos de Ferrocarriles 1941-1943 | 39.4 | 31.5 | 122.3 | 129.0 | 103.8 | 80.6 |
| Bonos de Riego, 1941-1942 | 68.9 | 55.1 | 41.3 | 27.6 | 13.8 | - |
| Bonos de Puertos Libres, 1943-1946 | 35.6 | 30.3 | 25.2 | 20.3 | 15.6 | 11.2 |
| Bonos de Obras Públicas, 1940-1945 | 221.5 | 262.4 | 249.4 | 236.3 | 223.2 | 210.2 |
| Bonos de Promoción Industrial | - | 117.8 | 109.7 | 101.6 | 93.5 | 85.3 |
| Bonos de Telecomunicaciones | - | 18.8 | 15.0 | 11.3 | 7.5 | 3.8 |
| Bonos para el Fomento de la Producción Agrícola | - | 0.0 | 0.0 | 0.0 | 1,313.2 | 1,271.0 |
| Bonos del Banco Nacional Hipotecario, Urbano y de Obras Públicas, S.A.2 | 189.5 | 254.1 | 304.4 | 385.5 | 539.0 | 665.2 |
| Total | 1,720.6 | 2,023.4 | 2,149.4 | 2,213.1 | 3,471.1 | 3,727.2 |
| Fuentes: 1 Elaboración propia con base en Secretaría de la Economía Nacional, Anuario Estadístico de los Estados Unidos Mexicanos, México, Dirección General de Estadística, Varios años. 2 Manuel Sánchez Cuen, El Banco Nacional Hipotecario Urbano y de Obras Públicas, S.A.: 25 años de vida, México, Gráfica Panamericana, 1958, p. 93. No a todos los bonos de esa serie se les ofreció garantía de recompra. Ante la imposibilidad de hacer la separación, se incluye el saldo completo. Toda vez que ese saldo era reducido con respecto al total, la imprecisión no puede modificar los resultados del análisis. | ||||||
| Fuentes: Elaboración propia con base en Secretaría de la Economía Nacional, Anuario Estadístico de los Estados Unidos Mexicanos, México, Dirección General de Estadística, varios años. Informe anual del Banco de México, varios años. |
Frente al control cuantitativo del crédito tuvo una importancia no despreciable la función del control cualitativo del crédito. El tema es interesante, complejo y no ha sido estudiado con profundidad, especialmente en el caso de nuestro país y del Banco de México. En una voluminosa obra sobre esta cuestión, publicada en 1933, el autor, William Dunkman, un académico estadounidense, incumple con la tarea de aportar una definición al menos aceptable de ese concepto.[17] Dada esa omisión, puede entenderse por control cualitativo o selectivo del crédito la política para influir sobre el destino final de los financiamientos en la economía, principalmente con una perspectiva sectorial. Desde un punto de vista económico, se trataba de un problema de asignación (allocation en inglés) de los recursos prestables. Desde el punto de vista financiero, se trataba de influir sobre el destino final del crédito, al menos en forma parcial. Este último aspecto era muy importante. Toda vez que en México nunca existió un Estado autoritario con una economía planificada centralmente, la influencia que se intentaba lograr sobre el destino final del crédito se refería fundamentalmente a ciertas actividades económicas específicas y no al total del financiamiento.
El control selectivo del crédito no se inventó en México. Aunque en el Banco de México se llevaron a cabo avances muy importantes de ese enfoque y diversificaciones con escaso paralelo en otras latitudes, es posible encontrar en la literatura especializada algunos antecedentes en otros países. Sorprendentemente, éste fue en lo principal el caso de Estados Unidos. Y se dice “sorprendentemente”, porque ha sido por mucho tiempo el país con un mayor apego al principio de la economía de mercado. Pero la experiencia traumática de la Gran Depresión de 1929, con la vorágine de especulación bursátil que le precedió, marcó un hito fundamental en esta materia. En respuesta, a partir de 1934 se expidió en esa nación normatividad especial dirigida a regular el crédito que se concedía para la compra de acciones. Se dotó así a la Reserva Federal de facultades para imponer un requisito de reserva variable a ese tipo de crédito, el cual se incrementó del 50% en 1936 al 100% en 1945, o sea al final de la Segunda Guerra Mundial, para luego ser reducido a 75% en 1947 y al 50% en 1949. En un sentido parecido, durante el periodo mencionado también se aprobó en Estados Unidos una metodología ad hoc para restringir el crédito destinado a la adquisición de bienes de consumo duradero como automóviles, motocicletas, línea blanca, televisores, etc. Con ese fin, se facultó a la Reserva Federal para fijar un monto mínimo a los enganches para esos financiamientos y también para determinar un máximo a los plazos que pudieran concederse a los acreditados. Este instrumento, cuya aplicación vio sus mejores tiempos durante la época de la Segunda Guerra Mundial, se revivió posteriormente en vísperas del inicio del conflicto en Corea.[18]
En México, un antecedente importante del control selectivo del crédito provino de las reglas que las autoridades de la banca central habían seguido para las operaciones de crédito que llevaba a cabo con los bancos comerciales. Desde que la institución empezó a operar en 1925, las normas correspondientes se habían vuelto crecientemente pormenorizadas hasta alcanzar su mayor prolijidad en las “Reglas de operación” que el Consejo de Administración aprobó en 1937, al amparo de la ley orgánica de 1936. En general, esas reglas y las anteriores que las autoridades del Banco habían seguido para guiar sus operaciones de redescuento, se habían apegado a los siguientes cuatro principios. En cuanto a prioridad, dar preferencia al papel de más corto plazo sobre el de plazo más largo. En cuanto a destino del crédito, la prioridad fue siempre establecida en favor del papel comercial sobre el de habilitación o avío industrial y agrícola. Los otros dos lineamientos fueron que los tipos de interés aplicables se elevaran en función del plazo de las operaciones o de la disminución de las garantías o prendas otorgadas.
A raíz de la expedición de la ley orgánica de 1941, el enfoque para la reglamentación del redescuento se modificó radicalmente. La idea rectora que se intentó adoptar fue que mediante las operaciones de crédito del Banco de México con sus bancos asociados se procurara influir para que en la conformación de las carteras se diera preferencia al crédito en apoyo de la producción, en contraste con los préstamos cuya finalidad era la comercialización de productos o, aún peor, su importación. Uno de los impulsores del nuevo enfoque, don Raúl Martínez Ostos, explicó la transición correspondiente como sigue:
Esta importante reforma al sistema anterior estuvo inspirada en la consideración de que en tanto que en un país industrialmente desarrollado la política bancaria debe fomentar preferentemente el uso del crédito comercial para ampliar en lo posible el mercado interior de sus productos, en un país con una industria incipiente y con deseos de desarrollarla, aquella política significa, en último término, fomentar la importación, especialmente cuando existen trabas para el uso del crédito industrial. De acuerdo con esto, la nueva legislación bancaria intenta llevar a su realización práctica el principio de que el banco central atienda con igual tratamiento toda necesidad de dinero derivada de la producción de bienes o servicios, ya proceda de una demanda de crédito motivada durante el proceso de venta de mercancías, o del proceso de producción de todo género de bienes que tengan un mercado.[19]
La fórmula de que mediante sus prácticas operativas con la banca comercial el banco central coadyuvara al impulso del proceso productivo se fue fortaleciendo durante los años siguientes a la promulgación de la ley orgánica de 1941. En términos generales, se trató de una expresión de la preocupación por el desarrollo económico que caracterizó al régimen del presidente Ávila Camacho, pero en mucha mayor medida al de su sucesor, Miguel Alemán. Un paso importante en esta transición fue cuando se amplió hasta un año el plazo del papel que el Banco de México pudiera tomar en redescuento a sus bancos asociados. Un avance aun mayor ocurrió por una disposición emitida a principios de 1942 para que el Banco de México le ofreciera redescuento únicamente a aquellas instituciones asociadas que tuvieran “cuando menos un 60 por ciento de su cartera, con documentos representativos de operaciones consideradas como benéficas para el mecanismo de producción del país”.[20]
Otro antecedente importante en relación al control selectivo del crédito tuvo que ver con el primer “Convenio de caballeros” que se suscribió en abril de 1943 entre las autoridades (Banco de México y Hacienda) y los bancos de la ciudad de México. Ese acuerdo respondió a la intención de fijar un tope o techo a la cartera de los bancos, agregado que seguía creciendo sin cesar, generando presiones inflacionarias. Las instituciones firmantes se comprometieron a depositar en el Banco de México todos los depósitos excedentes que captaran por arriba del límite acordado. Lo importante para los fines del control cualitativo del crédito es que en ese arreglo se ofreció a esas instituciones la oportunidad de invertir en valores del Estado hasta el 30% de los depósitos excedentes sujeto, asimismo, a que se comprometieran a colocar entre su clientela igual cantidad de esos títulos que las propias instituciones hubieran tomado para su cartera.
La medida respondió claramente a una intención doble. La primera, de tipo fiscal, para que los bancos y su clientela contribuyeran al financiamiento no inflacionario del déficit presupuestal del gobierno federal. La alternativa crediticia, ya se ha visto en estas páginas, había sido que ese financiamiento lo hiciera el Banco de México de manera inflacionaria, o sea con emisión primaria. La segunda finalidad fue promover entre el público ahorrador la inversión en títulos de deuda del gobierno. En lo relativo al control selectivo del crédito, lo más importante residía en la reorientación de los recursos prestables que se intentaba conseguir mediante dicho procedimiento. En lugar de que los recursos en cuestión fueran a dar a manos del sector privado –aunque fuese en la forma de préstamos para la producción agrícola e industrial–, la intención era que llegaran a poder del gobierno, seguramente para el financiamiento de obras públicas.
Un memorándum interno del Banco de México del 29 de octubre de 1943 empezaba explicando que “El Pacto de Caballeros tenido (sic) con los bancos en relación con el monto de sus depósitos y los límites de cartera que se les fijaron no ha sido cumplido en general ni es de esperarse que lo hagan y no tenemos apoyo legal para aplicar sanciones”. Con todo, las autoridades volvieron a recurrir a esa forma de persuasión moral mediante un nuevo convenio de mayo de 1944, el cual se suscribió con los bancos de depósito y descuento y con las instituciones de ahorro del Distrito Federal. El hecho es relevante, toda vez que en ese segundo “pacto” se afinaron aún más las disposiciones relativas a la intención de orientar el crédito de manera selectiva. El mecanismo consistió en fijar un límite al pasivo de cada banco y a la par ofrecer a las instituciones una gama más amplia de posibilidades de inversión para los recursos excedentes. Los recursos correspondientes podrían invertirse en depósitos sin interés en el Banco de México o en:
- -Oro amonedado, tejos de oro o lingotes.
- -Depósitos denominados en dólares en bancos del exterior.
- -Pagarés endosados por el Banco Nacional de Comercio Exterior o por el Banco de Crédito Agrícola.
- -Bonos del gobierno federal o Certificados de Participación de Nacional Financiera.
A pesar de que el aludido segundo convenio de caballeros también fue de vida efímera por incumplimiento de una de las partes, resulta imprescindible hacer el análisis de sus implicaciones en lo relativo al destino final del crédito. La opción de que esos fondos se invirtieran en oro tendría el mismo efecto de regulación monetaria que la aplicación de un encaje. Ello, toda vez que el oro que se adquiriese provendría de las bóvedas del Banco de México. Por restricciones administrativas de tiempos de guerra, todo el oro tenía que venderse al Banco de México y sólo esta institución podría hacer ventas de ese metal a los particulares. Por su parte, que dichos recursos se depositaran en dólares en el extranjero equivaldría a su reexportación en la forma de una reserva internacional de carácter privado. La aplicación de esos fondos a la adquisición de pagarés del Banco de Comercio Exterior o del Banco Agrícola habría implicado que se canalizaran al financiamiento de la agricultura mexicana. Su asignación a la compra de valores gubernamentales habría desembocado en el financiamiento del déficit fiscal. Por último, si se destinaran a la compra de Certificados de Participación de Nacional Financiera, los fondos en cuestión podrían también tener como destino el financiamiento al gobierno o, tal vez, el apoyo a inversiones industriales. Esto último resulta lógico, toda vez que ésa era la misión del mencionado banco de desarrollo: impulsar la industrialización de México.
El gran cambio en la política de redescuento del Banco de México tiene verificativo a mediados de 1942. En un sentido aún más importante, fue la medida mediante la cual se implantó en el país en forma amplia, legal y sistemática la regulación selectiva del crédito. La decisión se dio a conocer en las circulares 700 y 700-B del Banco de México, y se emitieron, respectivamente, en marzo y mayo del año mencionado. Tres fueron las medidas principales que anunció el banco central a sus instituciones asociadas en esas circulares. La primera, más heterodoxa y hasta revolucionaria, consistió en condicionar la posibilidad de redescuento con el Banco de México a que los bancos asociados comprobaran que su cartera estaba integrada al menos en un 60% con créditos a la producción agrícola o industrial. Asimismo, el instituto central recibiría en solicitud de redescuento con papel comercial tan sólo el 10% de la línea autorizada a cada institución. Por último, el banco cargaría a todas las operaciones que celebrara con sus bancos asociados el mismo tipo de interés, independientemente del plazo del papel ofrecido, del destino del financiamiento o de las garantías y avales que se tuvieran.
Hubo tan sólo dos diferencias entre el texto de la circular 700, de fecha 4 de marzo de 1942, y de su subsiguiente y derogatoria, con número 700-B, publicada exactamente 78 días de calendario después de su precedente. Ese cambio de menor importancia se refirió a la fecha en que entrarían en vigor las disposiciones ahí contenidas y la cual se modificó de “a más tardar dentro de 90 días a partir de esta fecha”, a un término específico mucho más perentorio: “el 4 de junio próximo” (sic). La modificación de fondo más trascendente tuvo que ver con la elevación de la proporción de la cartera de los bancos, que debía estar integrada con créditos a la “producción” que se incrementó de 50 a 60%. La elección de ese coeficiente respondió a una razón muy sencilla de orden práctico: la proporción de créditos a la producción que la banca mantenía dentro de su cartera se encontraba ya desde hacía tiempo muy cercana del nivel de 50%. Así, el cumplimiento de esa disposición no hubiera significado mayor esfuerzo para las instituciones obligadas.
Esta modificación de enfoques y prácticas fue explicada en el Consejo de Administración cuando se discutió por vez primera el control selectivo del crédito en el seno de ese órgano directivo. Hicieron comentarios sobre esa materia el director general, Eduardo Villaseñor, y un consejero que fungía también como el mandamás de Nacional Financiera: don Antonio Espinosa de los Monteros.
El señor Director [Villaseñor] hizo notar que las anteriores reglas, como observó uno de los señores Consejeros, acusan una desviación importante con respecto a la política seguida hasta ahora por el Banco de México. La finalidad perseguida por ellas es regular nuestro crédito y nuestra moneda de acuerdo con los intereses nacionales o, en otros términos, adecuar la política de crédito a la gran necesidad que hay de que el país aumente su producción. Que para lograr esta finalidad se reduce la tasa de interés para las operaciones a más de 180 días, que son las que corresponden a créditos de producción, aumentándose la que se tenía señalada para operaciones hasta de 180 días que, en general, corresponden a papel comercial, dejándose una tasa única.
Abundando en el parecer expuesto por el señor Director, el Consejero, señor Espinosa de los Monteros, recordó que nuestros antiguos bancos de emisión y depósito fundados al amparo de los ideales ingleses de la banca, se dispusieron a operar descontando papel comercial de absoluta liquidez encontrándose en la práctica con la imposibilidad de contar con dicho papel por lo que los principios se apartaron de la realidad pues al vencimiento de una operación de préstamo ésta era refrendada en todo o en parte. Reiteró que esta situación siempre se ha observado en México y ahora, por primera vez, se admite el crédito para la producción poniéndose a su disposición dinero barato, por lo que ve con agrado que la Dirección General proponga las medidas antes enunciadas que considera fundamentales para el mayor desarrollo del país.[21]
El encargado de defender en el debate público esta política novedosa –y también muy cuestionada en algunos círculos– fue, quizá no por casualidad, uno de sus promotores puertas adentro en el Banco de México. Curioso también que no haya tenido cabida en la apología correspondiente de Martínez Ostos la consideración de los costos e ineficiencias que esa estrategia pudo haber ocasionado en la asignación de los recursos prestables, los cuales son, por necesidad, siempre escasos. Con todo, la argumentación resultó entusiasta, informada, en algunos aspectos justificada y además no carente de poder de convencimiento. El principal apoyo en favor del nuevo enfoque residía en su eficacia. Según el polemista, la estrategia había sido “un instrumento eficaz para limitar las naturales tendencias especulativas que las circunstancias [causadas por la guerra] alentaban”. Asimismo, se alegaba que tomando en cuenta a la totalidad de los bancos del país, se había mantenido en las carteras un buen promedio de papel de “producción con las siguientes cifras: 1942, 54%; 1943, 55%; 1944, 53%, y 1945, 56%”.[22] La estrategia se justificaba, además, porque en su ausencia algunos sectores clave de la economía se habrían quedado sin crédito o con crédito insuficiente en una situación pletórica de recursos. Martínez Ostos insinuaba que esas medidas de carácter extraordinario se habían adoptado en razón de que: “En la práctica los bancos comerciales no siempre dedican sus recursos a financiar operaciones productivas y la literatura bancaria está de acuerdo en que es muy difícil, por no decir imposible, para el banco central, conocer, en un porcentaje de los casos, a qué se destinará finalmente el crédito que otorga a los bancos comerciales”.[23]
Al menos en América Latina, México no fue el único caso en que se condicionó el redescuento al cumplimiento de ciertos requisitos. El economista estadounidense Frank Tamagna documentó en su importante libro sobre la banca central en el subcontinente otros casos semejantes al expuesto aplicado por el Banco de México a partir de 1942. Relata ese autor que en Colombia se determinó en la ley del banco central de 1923, que ningún banco comercial pudiera redescontar documentos con el Banco de la República si las tasas de interés cargadas al prestatario original excedían en más de tres puntos a las que ofrecía el instituto central. Disposiciones similares se incluyeron en el ordenamiento del Banco de Chile (1925), donde el margen permitido se determinó en 2.5 puntos, y también en la ley del Banco de Ecuador (1927), con un margen de tres puntos.[24] A diferencia, en el caso de México el redescuento se condicionó no a las tasas de interés que se cobraban al cliente final, sino a la composición por sectores de la cartera del banco que quisiera redescontar.
El control selectivo del crédito se inscribe dentro de los esfuerzos discurridos por el Estado mexicano para impulsar el desarrollo económico. Así, puede considerársele como una política y una expresión muy clara del llamado desarrollismo. En los círculos gubernamentales estos esfuerzos eran muy conocidos y gozaban del beneplácito de los funcionarios de mayor jerarquía. Con todo, ya hacia afuera y en contacto con la opinión pública se manejaban con cierta actitud de vergüenza. Como quien oculta las lacras familiares capaces de deteriorar el prestigio del clan. Un caso excepcional en este sentido fue el de Raúl Martínez Ostos, único funcionario que salió de frente ante el público para hacer la defensa de esa política y de otras de corte heterodoxo. Ese funcionario explicó en sus textos con bastante capacidad retórica las imperfecciones de que adolecía el mercado de crédito en México y las cuales impedían que el financiamiento pudiera llegar a ciertos sectores clave, en particular a la agricultura. De lo que el ponente no se atrevió a hablar o no intentó hacerlo, fue del trasfondo político que subyacía detrás de esa renuencia de los intermediarios a conceder crédito a dicho sector.
Desde un punto de vista estrictamente bancario, quizá pudiera decirse que los productores en la actividad agrícola no eran sujetos de crédito. ¿Por qué no lo eran? ¿Nunca lo habían sido o esa circunstancia emanaba de situaciones económicas y jurídicas relativamente recientes en el medio mexicano? Las reformas llevadas a cabo en el campo, principalmente durante el régimen del presidente Lázaro Cárdenas, habían dado lugar al surgimiento de un nuevo segmento de productores agrícolas. Éstos no podían cosechar si no recibían financiamiento con oportunidad, en las cantidades adecuadas y en los términos requeridos. Pero esos productores no eran sujetos de crédito en el sentido tradicional del término. No ofrecían las garantías, como tampoco los avales o la experiencia operativa que se consideraban necesarios. Y ése era precisamente el círculo vicioso que las autoridades tenían la obligación de romper. No resultaba fácil. A los banqueros les asistía la razón en el sentido de que los productores en cuestión conformaban un riesgo alto e inaceptable para recursos que no eran de su propiedad sino de los ahorradores que los habían depositado en sus instituciones.
El otro factor era el de las imperfecciones que por falta de desarrollo y otros atrasos evolutivos padecía en México la intermediación bancaria. Explicó al respecto el funcionario Martínez Ostos:
Ya hemos mencionado la falta de fluidez en nuestro mercado de dinero de la Ciudad de México. Dicha falta de fluidez es aún mayor, en general, en el mercado de crédito y se acentúa a medida que aumenta el área geográfica a examinar. En condiciones normales es difícil de obtener que los fondos sobrantes en algún sector del mercado satisfagan las necesidades de crédito en otro sector aun tratándose de operaciones normalmente practicadas por la banca privada, pero cuando el sector necesitado es el de la producción agrícola, no hay casi esperanza, según nos lo demuestra nuestra experiencia de los últimos diez años, de que los fondos sobrantes de la banca privada acudan en su auxilio en la medida necesaria.
Este fenómeno, frecuente en épocas como la actual aún en países con un alto desarrollo económico, es francamente notable y fácil de observarse siempre en México, en donde, como ya se dice, nuestros rudimentarios mercados de dinero y capitales hacen imposible la fluidez necesaria para una distribución generalizada, satisfactoria y oportuna de los recursos indispensables a cada uno de los centros vitales de nuestra modesta organización económica. Diversas circunstancias parecen haber contribuido a mantener esa situación, pero para los fines de estos comentarios sólo interesa señalar una de ellas, a saber: la indiferencia de la banca privada frente a las necesidades de crédito de la producción agrícola, indiferencia cuyos motivos pueden ser la escasez de recursos suficientes, la falta de una organización técnica adecuada o, simplemente, no parecerle atractivas las operaciones requeridas. Sea cual fuere la causa de esa actitud, el hecho es que la banca privada sólo ha contribuido en una mínima parte al financiamiento de la agricultura durante los últimos doce años, y su escasa contribución ha estado condicionada a que el Banco de México, a su vez, le otorgue crédito, es decir, le redescuente esas operaciones o le preste con garantía de las mismas.
El Banco de México, en su tarea de regulador del volumen de la circulación monetaria, no se ha limitado a fijar la cantidad de moneda que en un momento dado debe existir en los bancos y en manos del público, sino que, para cumplir con esa tarea se ha basado, en cada caso, en la determinación de la cantidad de moneda o de crédito de la que realmente podían disponer todos y cada uno de los sectores esenciales de nuestra organización económica. Esto significa que el banco juzgó preferible disminuir la eficacia de la regulación del medio circulante que realizaba por el racionamiento del crédito (lo que en realidad aplicó sólo al sistema bancario privado), a dejar desatendidas las necesidades de crédito de uno de los sectores vitales de la producción, como lo es la agrícola.[25]
Tan sólo lo expuesto sirve para explicar las razones por las cuales se obligaba al Banco de México, en un contexto en el cual carecía de autonomía, a redescontar la cartera de los bancos gubernamentales cuya misión era surtir de crédito a la agricultura. Y en ese torrente crediticio cabía de todo. Se incluía, por supuesto, el caso de los productores agrícolas que utilizaban el crédito con responsabilidad y hacían hasta lo imposible por liquidar sus deudas. Pero, por desgracia, también existía la otra escuela: la de los productores que veían al crédito oficial como una forma de subsidio disfrazado, del cual podían disponer sin consecuencias de ningún tipo. De hecho, el sistema no ofrecía los incentivos económicos, como tampoco jurídicos y políticos, para que ocurriera de otra manera. Por tanto, los acreditados actuaban en congruencia y las secuelas eran muy perjudiciales, en particular por el efecto de imitación para otros productores. Todo ello, con las implicaciones inflacionarias propias de esa práctica, para consternación de los funcionarios del Banco de México.
Frank Tamagna, de la Reserva Federal, escribió a principios de los años sesenta que había sido en México en donde se llegaron a utilizar con mayor intensidad los mecanismos para regular el crédito tanto en forma cuantitativa como cualitativa. Es muy probable que los funcionarios del Banco de México hayan arribado a las fórmulas que se aplicaron, a través de un enfoque pragmático, ignorante de lo que se predicaba en los tratados y también de las experiencias que se habían tenido en otros países. Pero ese hecho no significa que México haya sido el pionero mundial en esos empeños y tampoco que haya tenido la exclusividad de esas prácticas. En América Latina, otras experiencias semejantes fueron posteriores a las de México pero de ninguna manera puede considerárseles intrascendentes o marginales. En Argentina, la autoridad emitió algunos lineamientos respecto a la integración de las carteras de los bancos y en 1947 se expidió un instructivo muy detallado en relación con esta materia. En Perú se dictaron instrucciones parecidas en 1950, al igual que en Chile y en Bolivia en 1954. En este último caso, se precisaron las participaciones en que deberían integrarse las carteras bancarias entre préstamos industriales y comerciales.[26]
En la Gran Bretaña y en algunos países de la mancomunidad británica se llegó a recurrir a esta política aún más temprano que en México, pero nunca se aplicó mediante actos de autoridad o legales sino a través de la persuasión moral. Un ejemplo posiblemente pionero fue el de Australia, donde desde 1939 se tomaron medidas para lograr el control selectivo del crédito y las cuales se intensificaron aún más en 1945. En Nueva Zelandia ese tipo de política se empezó a aplicar desde 1942, “mediante la cooperación voluntaria de la banca”. En la Gran Bretaña las disposiciones relativas a la integración de las carteras de los bancos cobraron mucha importancia. Finalmente, cabe reportar que la persuasión moral con fines de control selectivo del crédito cobró mucha importancia en Canadá, aunque ya durante la posguerra. En particular, en el periodo 1946-1948 el Banco de Canadá transmitió a los bancos comerciales orientaciones muy minuciosas sobre sus políticas de préstamo e inversión.[27]
Como ya se ha dicho, en el país el antecedente fundamental del control selectivo del crédito se remontaba a 1942, cuando se condicionó el redescuento del Banco de México a que los bancos comerciales tuvieran integrada su cartera con una mayoría de créditos “a la producción”. Posteriormente, en el “Convenio de caballeros” de 1944 se ofreció a los bancos del Distrito Federal que pudieran dedicar parte del aumento de su captación a la inversión en ciertos valores públicos o en oro. Más adelante, en 1947, las autoridades trataron de influir sobre las políticas de crédito de los bancos con el fin de “reducir las importaciones de artículos suntuarios ayudando de paso a la industria nacional”.[28] En la parte final de esta última aseveración se resume el desiderátum implícito en el control selectivo del crédito. Finalmente, el marco fundamental se concretó en las reformas a la legislación bancaria que se aprobaron en febrero de 1949 y cuyos fines quedaron plasmados de la siguiente manera en la “Exposición de motivos”:
El propósito fundamental que anima al proyecto… es capacitar al sistema bancario nacional para atender en forma más eficaz y completa de cómo ahora puede hacerlo, las necesidades de crédito especialmente a plazos medio y largo, que plantean no sólo las actividades económicas existentes sino aquéllas que surgen del proceso de desarrollo económico del país…[29]
La preocupación por el destino final del crédito proveniente de la intermediación financiera no era ciertamente nueva en México. Ya durante el sexenio del presidente Miguel Alemán y la gestión de Carlos Novoa al frente del banco central, la inquietud de la cual derivó la reforma legal a que se refiere la cita precedente se explicó en la sesión del Consejo de Administración del 2 de julio de 1947. El asunto salió a colación cuando se discutían los méritos de un programa que se había instrumentado para impulsar el mercado de los títulos de deuda pública, y se expresó la preocupación de que los apoyos ofrecidos por el Banco de México a bonos y cédulas hipotecarias que ofrecían, respectivamente, réditos al 7¾% y al 8¾%, redundaban en un obstáculo para el crédito a la industria y a la producción en general. El inicio de la discusión sobre el tema corrió a cargo del consejero Antonio Carrillo Flores, quien fungía a la sazón como director general de Nacional Financiera. El asunto merece la cita en extenso:
El señor Lic. Carrillo Flores preguntó cuál debe ser el procedimiento que deba seguirse para que haya créditos a largo plazo y se extendió en amplias consideraciones para evidenciar que el actual sistema de los bonos generales [títulos mediante los cuales captaban recursos las sociedades financieras] no responde a las necesidades del crédito y agregó que debe pensarse en una reforma a la ley. El señor Director Novoa, reconociendo las deficiencias del sistema actual, ofreció estudiar el problema a fin de formular y presentar al Consejo un proyecto de reformas a la ley en el sentido indicado por la discusión.[30]
La propuesta del consejero Carrillo Flores tomó poco menos de dos años en convertirse en una iniciativa que finalmente aprobó el Legislativo. Según la “Exposición de motivos” ya citada, para su preparación se integró una comisión en la cual tuvo representación el Banco de México.
El propósito fundamental que anima al proyecto… es capacitar al sistema bancario nacional para atender, en forma más eficaz y completa de cómo ahora puede hacerlo, las necesidades de crédito, especialmente a plazos medio y largo, que plantean no solo las actividades económicas existentes, sino aquellas que surgen del proceso de desarrollo económico del país, que afortunadamente ha continuado y continúa…[31]
Desde el punto de vista de la intermediación financiera, la parte principal de esa reforma se refirió a la banca de depósito y descuento, a la cual le quedó permitido que pudiera dedicar hasta el 20% de su pasivo exigible al otorgamiento de créditos de habilitación y avío a plazo entre uno y dos años, créditos refaccionarios con plazo de hasta cinco años y a la inversión en valores privados con plazo superior a dos años. En dicha reforma también se incluyó un margen del 15% sobre la captación de ahorros para que fuera dedicada a préstamos de habilitación o avío y refaccionarios con plazos máximos respectivos de 3 y 10 años. En lo relativo a los bancos de capitalización entonces existentes, se amplió la posibilidad para que esos intermediarios pudieran ampliar sus inversiones con créditos a favor “de la habitación popular de precio barato y medio y para la ejecución de obras de utilidad social”.[32]
Fue en el marco general de esas reformas en donde quedaron incrustados algunos cambios importantes respecto a las facultades regulatorias del Banco de México. En la “Exposición de motivos” de la reforma correspondiente se había reiterado que: “La iniciativa reconoce y respeta… de modo especial la posibilidad del Banco de México para regular el depósito obligatorio de los bancos dentro de los márgenes que la legislación en vigor permite”.[33] La gran novedad consistió en permitir que para la expansión de la cartera de los bancos posterior a una cierta fecha o monto, el banco central pudiera aplicar una tasa de encaje legal por arriba de la máxima de 50% para la captación en moneda nacional y extranjera o por arriba de 20% para los depósitos de ahorro.[34] Así, con esa reforma se abría la posibilidad para que el Banco de México pudiera aplicar encajes marginales o suplementarios de hasta el 100% sobre la captación excedente de la banca.
Las autoridades del Banco de México se demoraron algunos meses para poner en práctica las nuevas facultades que habían adquirido. Las modificaciones a la Ley General de Instituciones de Crédito se aprobaron en febrero de 1949 y la medida mediante la cual se pudieron poner en práctica vio la luz pública hasta diciembre de ese año. Era de esperarse que así ocurriera pues había cierta premura, en parte por razones experimentales, por poner en ejecución esos nuevos poderes regulatorios otorgados al instituto central. ¿Qué iba a ocurrir? ¿Cómo sería su funcionamiento?
La medida se concretó en la circular 1108 del Banco de México, con fecha de 30 de noviembre de 1949. Se trataba, como ya se ha explicado, de un encaje marginal o suplementario aplicable a los “excedentes de cartera” a partir de cierta fecha. Desde el punto de vista de la forma, las autoridades ofrecieron a todos los bancos –a los ubicados en el Distrito Federal, en ciudades donde había sucursal del Banco de México e instituciones de provincia– una alternativa un tanto engañosa. Engañosa en razón de que de las dos opciones de acción que se ofrecía a los intermediarios regulados sólo una de ellas resultaba realmente viable. Así, de la captación adicional que lograran los bancos sobre el saldo que tenían sus carteras al 30 de septiembre de ese año podrían depositarla íntegra en el Banco de México como encaje legal sin causa de intereses, o ese encaje podía ser de tan sólo 30% sujeto a que el restante 70% se aplicara en tres formas, que implicaban todas financiamiento de largo plazo: créditos de habilitación o avío a plazo mayor de un año pero menor de dos; préstamos refaccionarios con plazo de hasta cinco años, o inversión en valores con vencimiento superior a dos años. Como se comentó en una publicación que manejaba el Banco Nacional de México:
…no se ha “limitado” la cantidad que se destinará a la agricultura y a la industria, así como al comercio. Recuérdese que si la fórmula triunfa, si se logra el progreso acelerado de la producción y de los servicios distintos del comercio, habría que pensar en aplicar algunas cantidades de los depósitos “nuevos” a las operaciones comerciales propiamente dichas. No se concibe una economía en la que la producción industrial y la agrícola se han hipertrofiado y en cambio el comercio, que es el auxiliar más fecundo de aquéllas, sea víctima de una atrofia general.[35]
La medida, ya se ha dicho, tuvo un carácter tentativo o experimental. La acción que era de esperarse se materializó poco más de cinco meses después, o sea en mayo de 1950. En ese mes el Banco de México les hizo saber a las instituciones reguladas las nuevas disposiciones que había decidido imponer. Esta nueva reglamentación únicamente sería aplicable a los bancos ubicados en el Distrito Federal, tanto para su captación en moneda nacional como extranjera. La condición que se estableció para disponer de posibilidades adicionales de inversión fue que al menos 20% del pasivo exigible total de las instituciones estuviera conformado con “créditos o inversiones a plazo mediano”. Así, la circular 1125 del Banco de México estableció que los bancos del Distrito Federal que cumplieran con las precondiciones establecidas, podrían invertir los incrementos de su captación en la forma siguiente:
| Concepto | Porcentaje |
| Efectivo | 30% |
| Créditos a plazo medio | 20% |
| Valores gubernamentales y privados | 30% |
| Inversión libre | 30% |
El enfoque de los “cajones de crédito” para la cartera de los bancos comerciales había quedado establecido. Sería utilizado por las autoridades en forma amplia y muy activa durante los decenios siguientes. A lo largo de 1950 y 1951 se emitieron varias disposiciones para afinar el enfoque y adaptarlo a las condiciones prevalecientes del crédito o a situaciones específicas de emergencia. Una de ellas, para enfrentar una crisis de la producción de algodón que se suscitó en la Comarca Lagunera y en la región de Matamoros. Asimismo, por el inició de la guerra de Corea, a principios de 1951 se impuso a todos los bancos un encaje marginal del 100%, el cual quedó revertido de manera total hacia febrero de 1953. En ese lapso también se expidieron directrices para exentar a algunos bancos del pago de intereses moratorios por faltantes en el encaje legal, cuando esos faltantes se invirtieran en créditos a la producción o en la adquisición de algunos bonos privados o valores del Estado.[36] En suma, en poco tiempo se fue complicando el esquema de manera muy importante como consecuencia de la expedición de directrices parciales o modificatorias específicas para enfrentar situaciones de emergencia. Finalmente, reporta Arturo Ruiz Equihua que a principios de 1953 el Banco de México tomó la decisión de integrar todos los pasivos de la banca y aplicarles un enfoque uniforme de cajones de crédito.[37]
La unificación de los regímenes del encaje a que se refiere Ruiz Equihua en su nota “El encaje legal en México”, se formalizó mediante las circulares 1219 A, B y C del 16 de febrero de 1953. Esos textos reglamentarios resultaron aplicables a tres tipos de instituciones –bancos del Distrito Federal, bancos en ciudades con sucursal del Banco de México y bancos del interior sin sucursal del Banco de México– y también a tres tipos de pasivo susceptibles de encaje: captación en moneda nacional de los bancos de depósito y descuento, depósitos de ahorro y obligaciones en moneda extranjera. En cuanto a la captación en moneda nacional, los bancos del Distrito Federal deberían constituir un encaje en efectivo en el banco central por 30% de sus pasivos computables. Del resto de la cartera (70%), 20% debía canalizarse a créditos de plazo medio y largo y 10%, respectivamente, a la adquisición de valores del Estado o bonos financieros. Por una parte, para los bancos de provincia con y sin sucursal del Banco de México, el encaje se fijó en 20% sobre las obligaciones computables. Asimismo, para ambos grupos de intermediarios los cajones de inversión quedaron como sigue:
| Concepto | Porcentaje |
| Créditos de plazo mediano | 20% |
| Créditos para cultivos de frijol, maíz y trigo | 10% |
| Bonos financieros | 5% |
A lo largo de esa etapa formativa de la regulación selectiva del crédito, mediante el sistema de cajones de inversión, el enfoque contó prácticamente sólo con apologistas. Esto fue así tanto por el lado de las autoridades que habían concebido, implantado y desarrollado el mecanismo como para los escritores independientes especializados en banca, crédito y moneda. Es extraño que así sucediera porque si bien en algunos casos específicos se justificaban esos encajes por la renuencia de los bancos a financiar a ciertas actividades y por la necesidad de impulsar la producción, ciertamente esa forma de dirigismo financiero tenía sus inconvenientes. Uno de ellos, de no escasa importancia, es que a los banqueros no les agradaba el sistema y continuamente buscaban formas para transferir los recursos captados a otras variantes de intermediación que no estuvieran tan reguladas.
Hay una segunda conclusión igualmente relevante e incluso de mayor importancia que la enunciada, y que tenía que ver con la aplicación óptima de los recursos prestables que son siempre inexorablemente escasos. Hacia principios de la década de los cincuenta el Banco de México llevaba ya tiempo de haber perdido el control sobre su crédito primario. La capacidad para crear dinero había quedado subordinada de manera no trivial al motivo financiamiento en detrimento del motivo regulación monetaria. Si a lo anterior se agrega la imposibilidad que enfrentaba el Banco de México para realizar operaciones de mercado abierto se obtiene un panorama bastante lúgubre para las posibilidades de la política monetaria. Lo cierto es, entonces, que en México no había propiamente regulación monetaria sino tan sólo regulación crediticia. O para decirlo de otra manera: la regulación monetaria era efectuada por el Banco de México de manera bastante defectuosa e indirecta mediante la regulación crediticia. El instrumento de intervención fundamental era la manipulación de las tasas del encaje legal. Mediante la variación de esas tasas se incidía sobre la magnitud del multiplicador bancario y, a través de él, sobre el monto en crédito en la economía.
El mecanismo adolecía ciertamente de serias deficiencias. La consecuencia era que las insuficiencias del sistema le restaban mucha eficacia a las acciones de regulación monetaria. Una de esas insuficiencias, quizá la más visible, era el tiempo tan prolongado que tomaba una intervención de tipo monetario en surtir efectos sobre el volumen del crédito. Un segundo inconveniente se planteaba respecto a las grandes exigencias de esfuerzo administrativo que presentaba el control selectivo del crédito y la incertidumbre alrededor del destino final de los créditos, que difícilmente la autoridad puede conocer con exactitud mediante la supervisión. Una deficiencia adicional era que una medida de carácter monetario, en particular de signo restrictivo, únicamente incidía sobre los recursos que intermediaba el sector bancario más no sobre otras formas de intermediación. En suma, pasarían años para que estas deficiencias y muchas otras más que afectaban al mecanismo de regulación mediante el encaje legal, fueran reconocidas por la crítica de manera sistemática y puestas a la consideración de las autoridades del Banco de México y de la Secretaría de Hacienda.
[1] “Ley que crea el Banco de México”, 25 de agosto de 1925, art. 1°, VI.- B y E, en Secretaría de Hacienda y Crédito Público, Legislación sobre el Banco de México, México, 1958, pp. 59, 75, 77 y 87.
[2] Banco de México, “Actas del Consejo de Administración”, lib. I, 8 de marzo de 1926, acta 40, p. 91.
[3] “Decreto que modifica la ley que reformó la constitutiva del Banco de México”, consideran, 29 de abril de 1933, “Ley que reforma la constitutiva del Banco de México”, “Exposición de motivos”, 26 de abril de 1925, y “Ley orgánica del Banco de México”, 28 de agosto de 1936, art. 5-I, en Secretaría de Hacienda y Crédito Público, Legislación sobre el Banco de México, México, 1958, pp. 184, 199 y 254.
[4] “Ley Orgánica del Banco de México”, 28 de agosto de 1936, “Exposición de motivos”, párrafos 41, 42 y 43, y artículos 5-I y 73, en Secretaría de Hacienda, Legislación…,op. cit., pp. 230-231, 246-247, 254 y 290.
[5] “Ley Orgánica del Banco de México”, 26 de abril de 1941, “Exposición de motivos” y art. 8°, en Secretaría de Hacienda y Crédito Público, Legislación…, op. cit., pp. 332-333 y 340.
[6] Frank L. Tamagna, La Banca Central en América Latina, México, Centro de Estudios Monetarios Latinoamericanos, 1963.
[7] Frederic S. Mishkin, Moneda, banca y mercados financieros, México, Pearson Educación, 2008, pp. 352-353.
[8] Para una explicación técnica integral de este tema, véase Adolfo C. Diz, Oferta monetaria y sus instrumentos, México, Centro de Estudios Monetarios Latinoamericanos, 1993.
[9] Entrevista Miguel Mancera-ETD (Eduardo Turrent Díaz), mayo de 2011.
[10] M.H. de Kock, Banca central, México, FCE, 4a. ed., 1964, pp. 138-139.
[11] Banco de México, “Actas…”, lib. 19, 7 de diciembre de 1949, acta 1316, p. 109.
[12] “Ley Orgánica del Banco de México”, 26 de abril de 1941, art. 40, Secretaría de Hacienda y Crédito Público, Legislación…, op. cit., p. 40.
[13] Entrevista Antonio Martínez Báez-ETD, 1981.
[14] Raúl Martínez Ostos, “El Banco de México, 1925-1946”, apéndice en Michael H. de Kock, Banca central, México, 4a. ed., 1964, p. 418.
[15] Banco de México, Vigesimoquinta asamblea ordinaria de accionistas, 1947, p. 36; Vigesimosexta asamblea ordinaria de accionistas, 1949, p. 38, y Vigesimoséptima asamblea ordinaria de accionistas, 1950, p. 39.
[16] Asociación de Banqueros de México, Anuario Financiero de México, México, Edit. Cultura, 1948, p. 191.
[17] William E. Dunkman, Qualitative Credit Control, Nueva York, Columbia University Press, 1933, pp. 9, 318-322.
[18] Michael H. de Kock, Banca central, op. cit., pp. 265-269.
[19] Martínez Ostos, op. cit., p. 408.
[20] Ibid., p. 411.
[21] Banco de México, “Actas del Consejo de Administración”, libro 15, 4 de mayo de 1942, acta 912, p. 13.
[22] Martínez Ostos, op. cit., p. 411.
[23] Raúl Martínez Ostos, “El Banco de México frente a la teoría de la banca central”, Investigación Económica, tercer trimestre de 1942, p. 309.
[24] Frank Tamagna, La Banca Central en América Latina, México, Centro de Estudios Monetarios Latinoamericanos, 1963, pp. 143-144.
[25] Raúl Martínez Ostos, “Algunos aspectos de la política monetaria del Banco de México”, El Trimestre Económico, julio-septiembre de 1944, pp. 221-222.
[26] Frank Tamagna, op. cit., pp. 339, 374-376.
[27] Frank Tamagna, Formulación y ejecución de la política monetaria, México, Centro de Estudios Monetarios Latinoamericanos, 1964, pp. 218-221.
[28] Banco de México, “Actas…”, lib. 18, 30 de abril de 1947, acta 1180, p. 1.
[29] “Decreto que reforma la Ley General de Instituciones de Crédito y Organizaciones Auxiliares”, 11 de febrero de 1949, “Exposición de motivos”, en Secretaria de Hacienda y Crédito Público, Legislación bancaria, t. III, México, 1980, p. 387.
[30] Banco de México, “Actas…”, lib. 18, 2 de julio de 1947, acta 1189, pp. 30-31.
[31] “Decreto que reforma la Ley General de Instituciones de Crédito y Organizaciones Auxiliares…”, op. cit., p. 387.
[32] Ibid., pp. 387-394.
[33] Ibid., p. 388.
[34] Ibid., p. 398.
[35] “Disposiciones sobre crédito. Una circular interesante”, en Examen de la situación económica de México, octubre de 1949, núm. 287, pp. 16-18.
[36] Circulares del Banco de México 1092 bis y 1108 bis (15–abr-1950), 1127 (10-may-1950) y 1155 (12-ene-1951).
[37] Arturo Ruíz Equihua, “El encaje legal en México”, mimeo, s.f., p. 3. Véanse también circulares 1219 “A”, “B” y “C” (16-feb-1953).