La economía mundial creció a un ritmo mayor al del trimestre anterior
En el primer trimestre de 2026, la economía mundial creció a un ritmo mayor que en el cuarto trimestre de 2025. Este avance se debió, principalmente, a un repunte del grupo de las economías avanzadas, mientras que el conjunto de las emergentes —excepto China— redujo su ritmo de crecimiento. Sin embargo, la incertidumbre internacional se elevó debido a la intensificación de las tensiones geopolíticas, especialmente en Medio Oriente.
El escalamiento del conflicto en esa región ha elevado notablemente los precios de los energéticos y de otras materias primas. El impacto en la economía mundial se mantiene incierto y dependerá de la duración e intensidad del conflicto.
Como consecuencia de lo antes descrito, la tendencia a la baja que se observaba en la inflación general en los primeros meses del año en diversas economías se revirtió a partir de marzo en varias de ellas. De este modo, las cifras más recientes de inflación en diversos países mostraron niveles superiores a los observados a finales de 2025, así como a los objetivos de inflación fijados por sus bancos centrales. Dada la elevada incertidumbre, el balance de riesgos para la inflación mundial se encuentra sesgado al alza, si bien con diferencias significativas entre países.
El Fondo Monetario Internacional ajustó a la baja sus pronósticos de crecimiento mundial para 2026. Esto debido a la incertidumbre sobre la duración y las consecuencias del conflicto en Medio Oriente. Se espera que en 2026 la economía mundial crezca menos que en 2025, aunque de manera diferenciada entre regiones y países.
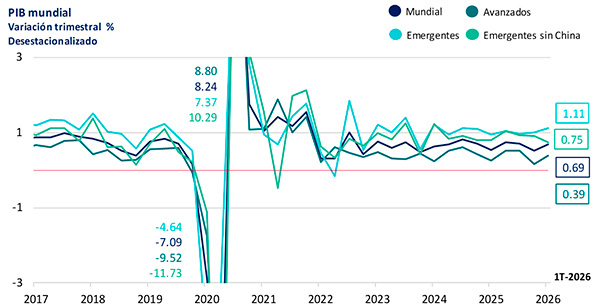
Fuente: Elaborado por el Banco de México con información de Haver Analytics y Focus Economics.
La economía mexicana se contrajo
En el primer trimestre de 2026, el Producto Interno Bruto (PIB) se contrajo después de haber registrado una mejoría en el último trimestre de 2025. Este desempeño se debió a retrocesos en los tres grandes componentes del PIB: las actividades primarias contrarrestaron parte del avance observado en el segundo semestre de 2025; las secundarias más que revirtieron la moderada reactivación registrada en los últimos meses de 2025; y las terciarias frenaron su trayectoria al alza.
Los principales indicadores del mercado laboral registraron un enfriamiento adicional. La tasa de participación laboral y la razón de ocupación a población en edad de trabajar se contrajeron por tercer trimestre consecutivo. La evolución conjunta de estos dos indicadores sigue explicando que la tasa de desocupación nacional y la urbana continúen en niveles bajos.
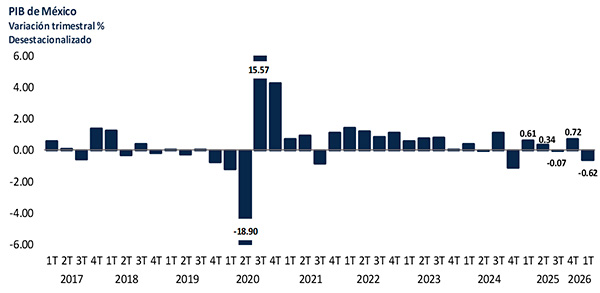
Fuente: Elaboración propia con datos del Sistema de Cuentas Nacionales, INEGI.
Pronósticos para la actividad económica
Se espera que la economía mexicana crezca entre 0.5 y 1.7% en 2026 y entre 1.3 y 2.9% en 2027.
La inflación general en México disminuyó recientemente
La inflación general en México pasó de 3.69% a 4.13% entre el cuarto trimestre de 2025 y el primer trimestre de 2026. Este incremento se debió principalmente al alza de la inflación no subyacente y, en menor medida, al de la subyacente. En la primera quincena de mayo la inflación general disminuyó a 4.11%, reflejo de una moderación en la inflación no subyacente.
La inflación subyacente pasó de 4.35% a 4.49% entre el último trimestre de 2025 y el primero de 2026. La entrada en vigor de las modificaciones al Impuesto Especial sobre Producción y Servicios (IEPS) ocasionó que los precios de algunas mercancías alimenticias aumentaran durante los primeros meses del año. En la primera quincena de mayo, la inflación subyacente disminuyó y se ubicó en 4.22%.
La inflación no subyacente aumentó de 1.51% a 2.96% entre el cuarto trimestre de 2025 y el primer trimestre de 2026 y alcanzó 5.08% en abril. En la primera quincena de mayo se redujo a 3.73% debido a la disminución en la variación anual de los precios de los productos agropecuarios.
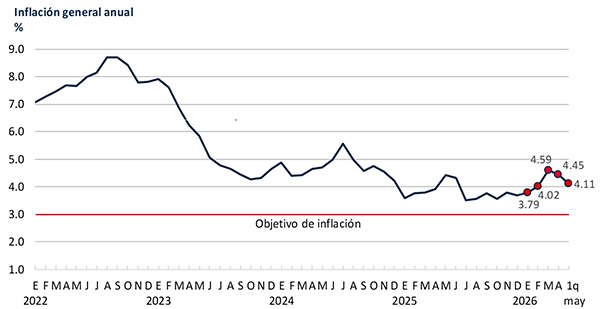
Fuente: Elaboración propia con datos del INEGI.
Pronósticos para la inflación
Se espera que la inflación general alcance su meta de 3% en el segundo trimestre de 2027.
En mayo decidimos disminuir la tasa de referencia y concluir el ciclo de recortes
La decisión de política monetaria, es decir, la decisión de aumentar, mantener o disminuir la tasa de referencia (tasa de interés) está orientada al cumplimiento de la meta de inflación.
En la reunión de febrero, la Junta de Gobierno consideró por esa ocasión hacer una pausa en el ciclo de recortes. Esto se debió a la necesidad de evaluar integralmente el impacto de los ajustes fiscales implementados a inicios de 2026. Por lo anterior, la Junta decidió mantener la tasa de referencia en 7.00%.
La Junta confirmó que, conforme a lo previsto, no se observaron efectos adicionales de las medidas fiscales en la inflación, por lo que decidió seguir bajando la tasa de referencia. En sus reuniones de marzo y mayo, la Junta la disminuyó en un cuarto de punto porcentual en cada decisión, ubicándola en 6.50%.
En ambas reuniones, la Junta evaluó el panorama inflacionario, el tipo de cambio, la debilidad en la actividad económica nacional y la política monetaria restrictiva previamente implementada. En particular, en la reunión de mayo, la Junta anunció que puso fin al ciclo de recortes iniciado en marzo de 2024.
Hacia delante, la Junta de Gobierno considera oportuno mantener la tasa de referencia en su nivel actual de 6.50%. Esta decisión de política monetaria es adecuada para afrontar los desafíos macroeconómicos actuales, como las consecuencias de una mayor duración del conflicto en Medio Oriente.
Nuestro Banco Central reitera su compromiso con su mandato prioritario de mantener un entorno de inflación baja y estable.
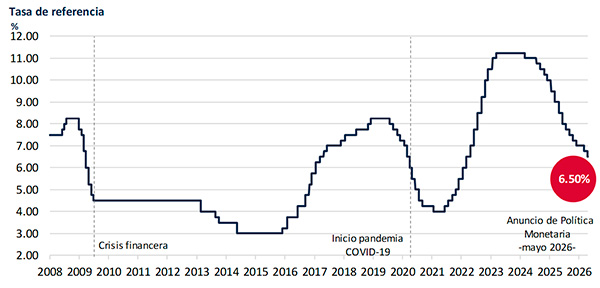
Fuente: Elaboración propia con datos del Banco de México.
Conferencia de prensa
Documentos relacionados
- Infografía. Informe trimestral, enero-marzo 2026
- Informe trimestral, enero-marzo 2026