Tomo X: Viento en popa
II. La oficina de la deuda externa
5. El pago de las deudas antiguas
Habían transcurrido un poco más de 31 meses (dos años y 232 días) desde que se iniciara la Segunda Guerra Mundial con la invasión de Polonia por las tropas de Hitler en septiembre de 1939, y México había logrado mantenerse como país neutral en esa gran conflagración. Lo consiguió a pesar de haber mostrado siempre una simpatía clara por la causa de las democracias en su enfrentamiento contra las potencias fascistas e incluso a raíz de que Estados Unidos declarara la guerra luego de que Japón atacara sorpresivamente la base naval estadounidense en Pearl Harbor en diciembre de 1941. Durante esa etapa de “neutralidad simulada”, según el afortunado término de la autora Blanca Torres, México había conseguido varios acuerdos de relevancia con el gobierno de Estados Unidos que se suscribieron en noviembre de 1941. Estos acuerdos se refirieron a la reanudación de las compras de plata mexicana (que se habían suspendido por la expropiación petrolera), a un fondo de estabilización cambiaria en favor de México y a un crédito del Eximbank para la construcción de carreteras. Previsiblemente, para lograr el acuerdo relativo al problema de la Antigua Deuda Externa tal vez fue de mucha ayuda que México hubiese declarado la guerra a las potencias del Eje unos meses antes.[1]
Ya en calidad de aliado beligerante, México fue invitado por el gobierno estadounidense a una importante reunión que se celebró en Washington en junio de 1942. Se trató de la “Conferencia interamericana sobre sistemas de control económico y financiero de propiedades y bienes en manos de ciudadanos de los países enemigos”. Fue a raíz de esa reunión que el gobierno tomó la decisión de incautar todas las filiales de empresas alemanas, italianas y japonesas que operaban en México o cuyos propietarios fueran ciudadanos de esos países. De esa conferencia emanó también la recomendación para vigilar a las personas en esa situación que vivían en México y prohibir que tuvieran residencia cerca de las costas o de las fronteras. Asimismo, también de esa conferencia provino la recomendación para que en todos los países del continente se bloquearan los valores mobiliarios que posiblemente estuvieran en manos de ciudadanos de Alemania, Italia o Japón o que se encontraran en los países ocupados por esas potencias invasoras, como Francia, Bélgica o los Países Bajos.[2] Para aplicar esa medida, tendría que procederse a un registro oficial de todos los valores que estuvieran en circulación.
La administración encabezada por el presidente Ávila Camacho decidió atender esa recomendación y, a principios de agosto de 1942, se promulgó un decreto mediante el cual se fijaron plazos para que los tenedores de los bonos de la Antigua Deuda Externa (la Deuda Directa y la Ferrocarrilera) los presentaran a registro ante instancias competentes. La lógica del proceso sería sencilla: los tenedores tenían que mostrar que no eran ciudadanos de los países a los que México había declarado la guerra y además que habían adquirido esos títulos por medios legítimos. Por descuento o eliminación, todos aquellos bonos que no se presentaran a registro se considerarían en manos espurias y no serían considerados para pago bajo ningún arreglo que se formulara. Esta política se hizo explícita poco después de que se firmara el convenio para la renegociación de la Deuda Directa mediante la expedición del “Decreto sobre Bonos del Enemigo”.
En el registro tanto de los bonos de la Deuda Externa en manos de tenedores legítimos como el trámite de los que presumiblemente eran “Bonos del Enemigo”, el Banco de México tuvo una participación clave. Los bonos referidos que se encontraran en la capital del país serían registrados en el Banco de México y los que se encontraran en el resto del territorio nacional en las instituciones que el instituto central designara para tal fin. En el extranjero, el registro se haría en los consulados o en las oficinas que para tal fin designara la Secretaría de Hacienda.[3] En cuanto a los “Bonos del Enemigo”, el trámite para que los títulos supuestamente ubicados en esa categoría fueran aceptados como legítimos por las autoridades mexicanas se presentaría ante el Banco de México o ante las instituciones del extranjero que éste designara. Asimismo, se encargó al Banco de México el manejo de un fideicomiso para custodia y administración de los derechos que correspondieran a los que se consideraran “Bonos del Enemigo”.[4] Aproximadamente un año después, por razones no aclaradas, las funciones mencionadas encomendadas al Banco de México fueron traspasadas a Nacional Financiera.[5]
Así, por los compromisos que se suscitaron respecto del registro de los bonos, el Banco de México empezó a participar en la administración de las Deudas Antiguas en calidad de agente financiero del Gobierno, incluso antes de que se suscribiera en diciembre de 1942 el convenio para la renegociación de la Deuda Directa. En un principio, ya se ha visto, ese proceso de registro respondió exclusivamente a la intención de implantar una política para el tratamiento de los bienes y negocios del enemigo. A continuación, tanto para los bonos de la Deuda Directa como de la Deuda Ferrocarrilera, el registro sería condición indispensable para que sus tenedores se acogieran a los beneficios (pago de capital e intereses) de los convenios correspondientes. Quizás en ese momento, nadie en el Banco de México o en la Secretaría de Hacienda imaginó que el registro de los bonos se convertiría en una tarea tan compleja. A la postre resultó imposible lograr que todos los bonos se registraran y algo aún más importante: que la totalidad de los bonos registrados se acogieran a los beneficios de los convenios. Se tiene así, entonces, que a final de cuentas tanto para la Deuda Directa como para la Ferrocarrilera los bonos correspondientes se ubicaron en alguna de las siguientes tres categorías:
- Registrados
- Registrados pero no acogidos a convenio
- No registrados
Por un lado, el registro de los bonos resultó mucho más complicado que lo supuesto originalmente, y también el procedimiento previsto para el registro en el extranjero mediante la intervención de los consulados debió arrojar resultados insuficientes. Ello dio lugar a que se replanteara el procedimiento, teniéndose como resultado que se fortaleciera dentro del mismo la participación asignada al Banco de México:
El registro se llevará a cabo en cada país de la manera que fije el Banco de México con aprobación de la Secretaría de Hacienda, y que se hará del conocimiento público. En los países en que no se establezca agente registrador y se presuma que haya bonos en circulación, se hará saber al público cuál es la agencia más cercana en la que el registro pueda llevarse a cabo.[6]
El acuerdo anterior se tomaba a finales de 1942 cuando el esfuerzo militar de los países del Eje era todavía exitoso y se encontraban bajo dominio de la Alemania nazi, Francia, Bélgica y los Países Bajos. Las autoridades mexicanas sabían que en adición a esos tres países, los bonos de la Deuda Directa y de la Deuda Ferrocarrilera se habían colocado en Inglaterra, Suiza –que se mantendría neutral– y los Estados Unidos. Un recuento posterior mostró que del saldo total de ambas deudas quedó colocado como sigue: en Francia 14.6 por ciento, en Holanda 4.2 por ciento y en Bélgica 1.3 por ciento. La esperanza en México era que las armas aliadas vencieran a las potencias del Eje y que esos países ocupados fueran liberados de su yugo. Esta expectativa implicaba que eventualmente los tenedores de bonos en esos países se sumaran al convenio de la Deuda Directa y al que en el futuro se suscribiera respecto de la Deuda Ferrocarrilera. Había que tomar medidas preventivas para el momento en que los tenedores en Francia, Bélgica y Holanda estuvieran en posibilidad de acogerse a las negociaciones que se lograran. De ahí un importante acuerdo que se dio a conocer a principios de 1943:
El Banco de México queda facultado para autorizar discrecionalmente la prórroga para el registro de los valores de la Deuda Pública Mexicana… en aquellos casos en que los tenedores de tales valores sean nacionales de las naciones aliadas que se encuentren o puedan encontrarse sirviendo en las fuerzas armadas, o que hayan caído prisioneros de guerra del enemigo, o cuando dichos tenedores se encuentran imposibilitados por fuerza mayor para registrar sus valores en los plazos fijados…[7]
Al parecer hubo poco o nula comunicación entre los funcionarios que redactaron los convenios resolutivos de la Deuda Directa y Ferrocarrilera y sus modificaciones y disposiciones reglamentarias y aquéllos encargados de escribir las reglamentaciones relativas al registro de los bonos. Ello, por la insuficiente congruencia que es visible entre el papel asignado al Banco de México como participante en el proceso de registro de los bonos y su encomienda como pagador y administrador de esas deudas al amparo de los convenios respectivos. Como se explicó, para el registro de los bonos en el extranjero las disposiciones correspondientes dieron al Banco de México facultades para poder nombrar a sus propios agentes. A diferencia, según los convenios de 1942 y 1946, el Agente Financiero sería el Pan American Trust Company de Nueva York y, por tanto, debiera también haber sido el enlace indicado para el registro de los bonos en esa plaza. Al enlace en Londres, el Manufacturers Hanover Trust, sólo se le concedió mediante el convenio de 1946 la calidad de mandante y no fue designado por el Banco de México. Finalmente, para enlazar con los tenedores en Francia, Bélgica y Holanda tuvo el Banco de México a su propio agente y éste fue, según se ha dicho, el Banque de Paris et des Pays Bas. Nada se dice en los decretos relativos a la materia, sobre el agente financiero designado para atender a los tenedores de bonos con domicilio en Suiza.
La información disponible no permite presentar un panorama comprensivo de lo que fue el proceso de registro de los bonos de la Deuda Antigua. Se trató de un esfuerzo que se prolongó por aproximadamente quince años –del otoño de 1942 hasta 1954− y que tiene expresión física en más de 1500 cajas de archivo que obran en el Acervo Histórico del Banco de México. Habría sido estupendo aportar un panorama histórico de ese proceso con información sobre el registro de bonos que se logró año por año a lo largo de ese periodo, de ser posible desglosado por el detalle de la emisión a la que pertenecieron los bonos, el país en donde quedaron ubicados o por los bancos de inversión a través de los cuales fueron colocados esos títulos. Desgraciadamente no fue posible contar con la información correspondiente.
Con todo, en el Archivo Histórico del Banco de México sí fue posible ubicar una gaveta cuyos documentos son testigo del esfuerzo de registro que se desplegó durante la ya mencionada etapa de la llamada Comisión Registradora de Bonos de la Deuda Pública Exterior Mexicana que operó de diciembre de 1953 a diciembre de 1954. La gaveta contenía doce expedientes con la documentación completa de las solicitudes de registro que fueron ya bien aceptadas o denegadas por la Comisión aludida. Uno de tales expedientes elegido al azar, el denominado número III, arrojó exactamente 29 solicitudes de registro aprobadas, de las cuales poco menos de la mitad correspondía a la Deuda Directa y el resto a la Ferrocarrilera. Otro dato relevante es que de todas esas solicitudes, 10 fueron presentadas a través de Hanover Bank Trust y seis y cinco respectivamente por conducto de Credit Swize, American Trust Co., y Guaranty Trust de Londres y el resto por conducto, respectivamente, de Barclays Bank, Midland Bank, Lloyds Bank y Banco de México.[8]
Adicionalmente, resulta esclarecedor un análisis relativo al registro de los bonos por país de tenencia. En cuanto a los bonos de la Deuda Directa, casi un 60 por ciento fueron registrados en la Ciudad de México, lo que revela que el Banco de México ha de haber cumplido un papel muy importante en ese proceso. Ya en el total –Deuda Directa y Deuda Ferrocarrilera− la participación de los bonos ubicados en México se redujo a 22 por ciento aunque, sin embargo, resulta sorprendente que una deuda que se consideraba extranjera, estuviera en una proporción tan grande en manos de inversionistas locales. Considerando la suma de bonos de la Deuda Directa y de la Deuda Ferrocarrilera, la tenencia mayoritaria, el 35 por ciento, se encontraba en Londres y le seguía en importancia París con casi 17 por ciento sobre el saldo total. Asombra que en tenencia relativa Paris se encontrara por arriba de Nueva York, cuya tenencia alcanzó tan sólo poco menos del 15 por ciento de los bonos que se registraron finalmente. Por su parte, Ámsterdam, Suiza y Bruselas venían bastante detrás con participaciones respectivas sobre el total de bonos registrados de 6.1 por ciento, 3.2 por ciento y 1.4 por ciento.[9]
Una muy importante visión panorámica final revela en cuanto a la Deuda Directa que en ninguna de las emisiones de que se integraba se logró registrar el total de los bonos, además de que a esa minoría cabe agregar aquellos títulos que aunque registrados no se acogieron a los términos del convenio de 1942. En términos relativos, del saldo original de la Deuda Directa el 1.3 por ciento de los bonos nunca se registró y tan sólo 0.3 por ciento fueron registrados pero sus tenedores se negaron a acogerse a los beneficios de la renegociación. Una visión no completamente distinta presentaban hacia 1973 las emisiones de la Deuda Ferrocarrilera. Sobre el saldo neto de los bonos originalmente emitidos, hacia el año citado poco menos del 3.1 por ciento no habían sido registrados a lo que cabe agregar que los bonos registrados pero que no se acogieron al convenio de 1946 ascendían al 0.6 por ciento del total.
En los convenios de 1942 y 1946 había quedado programado que los bonos de la Deuda Directa terminarían de liquidarse hacia 1968 y los de la Deuda Ferrocarrilera en 1975. Sin embargo, esos planes de amortización no pudieron cumplirse principalmente por el problema ya mencionado de los bonos no registrados y no acogidos a los convenios. En el archivo histórico se encontró un revelador documento en donde se da cuenta de la situación vigente para ambas deudas hacia el año de 1973.
El término Deuda Directa, en singular, era en realidad una imprecisión. Más bien habría que haber hablado de las Deudas Directas, en plural, en razón de que esa denominación incluía un conjunto de emisiones. Con toda exactitud, la Deuda Directa incluía 15 emisiones diferentes denominadas originalmente en tres monedas, aunque a raíz de la renegociación de 1942 todas se pasaron a dólares de los Estados Unidos. Excepto en tres de esas emisiones de la Deuda Directa, todas ofrecían a sus tenedores iguales derechos. También a diferencia de lo que ocurrió con los bonos de la Deuda Ferrocarrilera, el programa de amortizaciones de los bonos de la Deuda Directa no sufrió interrupción o demora por las dificultades que enfrentó el proceso de registro.
El programa de amortizaciones planteado en el convenio de 1942 se encuentra en el capítulo “Retiro y reducción de bonos del Gobierno de los Tenedores aceptantes”.[10] Tan sólo por ese título queda claro que únicamente recibirían amortización los tenedores que aceptaran el convenio. Asimismo, ese programa ofrecía una amortización más rápida o prioritaria a los bonos de las emisiones con garantía que llevaban los números de clasificación 1, 2 y 3:
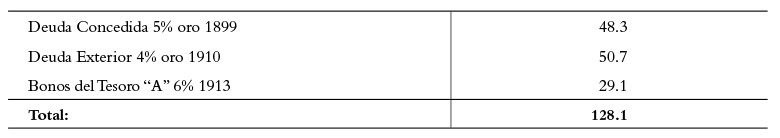
Para la amortización de esos bonos, programada para concluir en 1963, se planteó un plan de pagos de 5 millones de dólares por año para un calendario de 16 años al cabo de los cuales la suma amortizada sería un poco mayor a 80 millones de dólares. En paralelo, la Secretaría de Hacienda se reservó la posibilidad de hacer redenciones anticipadas en la medida en que fuese posible. Por otra parte, el plan complementario de amortizaciones, planteado para concluir en 1968, se pensó para las deudas no garantizadas o interiores de los Estados que en su momento había asumido el Gobierno Federal numeradas del 4 al 15, como sigue:
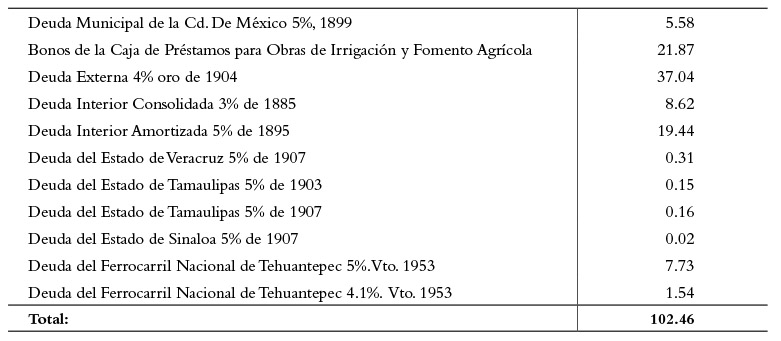
Por supuesto, los planes de amortización enunciados vendrían acompañados de un programa paralelo para la liquidación de los intereses correspondientes, con la inclusión del pago de los intereses vencidos que se habían acumulado en el periodo de 1923 a 1942.
Según las fuentes consultadas, el programa de amortizaciones para las Deudas Directas avanzó en la forma prevista hasta que en 1960 la administración del presidente López Mateos decidió hacer una amortización extraordinaria. La redención consistió en 78.7 millones de dólares para los bonos de la Deuda Directa y de 19.7 millones para los bonos de los Ferrocarriles que se habían acogido al Plan A de pagos del convenio de 1946. Al parecer, esa acción se decidió de manera premeditada toda vez que ese mandatario la dio a conocer como un proyecto a ejecutar en su informe presidencial del año anterior. La medida fue anunciada, ya como un hecho, por el propio López Mateos en su informe de septiembre de 1961. La decisión respondía tanto a propósitos de prestigio político como para fortalecer el crédito externo del país:
Se depositaron en el extranjero los fondos suficientes para el pago de la deuda que databa desde los primeros años de nuestra Independencia. Es satisfactorio señalar que, con los mejores resultados, viene realizándose la amortización anticipada de los bonos acogidos al convenio del 5 de noviembre de 1942 y de los que aceptaron el plan “A” del convenio de 20 de febrero de 1946. En efecto, se ha redimido el 98% de los $453 000 000 comprendidos en esos convenios. La amortización de viejas deudas que hacían aparecer al país como incumplido –posición falsa e incompatible con el desarrollo económico de México− abre nuevos e importantes caminos a la política, a la política crediticia nacional.[11]
En términos periodísticos la noticia tomó la forma de que México había liquidado en forma anticipada sus adeudos pendientes por concepto de la Deuda Directa. La verdad es que esa liquidación no fue total (98 por ciento); el faltante no se concretó por una causa: una minoría de bonos que no se habían registrado o que habiéndolo hecho no se habían acogido al convenio. Con todo, la acción fue importante y el Banco de México no dejó de consignarla en su informe anual correspondiente a 1960. Así, siguiendo con la política del Gobierno “de afianzar y proteger el buen crédito de México, se ordenó el pago anticipado de la vieja deuda exterior gubernamental…”.[12] Por otro lado, en los papeles antiguos de la oficina de la Deuda Externa las liquidaciones extraordinarias realizadas en 1960 quedaron confirmadas en varias lacónicas y frías comunicaciones burocráticas, una de las cuales vale la pena citar por su prolijidad de datos:
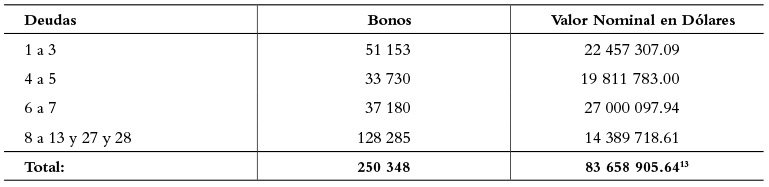
Pasaron los años y los pagos continuaron. Así, a 1973 el estado de cuentas de la amortización de las Deudas Directas se mostraba como sigue:
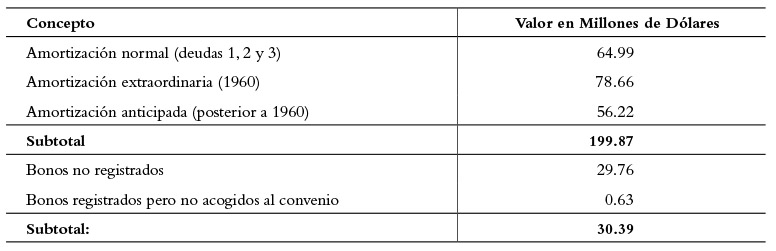
| Fuente: Oficina de la Deuda Externa, Banco de México, S.A., Estado que guardan las diferentes emisiones de bonos que forman la Deuda Pública Externa, 1973, Anexo A, Hoja 3. |
Sobre las Deudas Ferrocarrileras ya se ha dicho que las dificultades que enfrentó el proceso de registro de los bonos dieron lugar a que se demorara algunos años la puesta en vigor del convenio de 1946. La reacción de las autoridades fue muy práctica y consistió en que los pagos se iniciaran de manera rezagada el año de 1950 en lugar de 1946 como se había estipulado originalmente. Sin embargo, a fin de ajustar el calendario con el programa original, en el periodo de abril de 1950 a octubre de 1954, en paralelo con las amortizaciones originalmente planeadas, también se cubrirían las que originalmente se habían programado para el lapso de abril de 1946 a octubre de 1953.[14] De este último año en adelante, el programa de amortizaciones continuaría en la forma prevista en el convenio de 1946 con el plan de cubrir 29 amortizaciones anuales que previsiblemente terminarían con la amortización total de la Deuda Ferrocarrilera en 1974.[15]
A pesar de los grandes avances logrados, tampoco la amortización de la Deuda Ferrocarrilera había concluido hacia el año de 1973. Como ya se ha explicado, el convenio de 1946 ofreció dos planes de pago. El plan A ofrecía únicamente la amortización de principal cubriéndose por fuera el pago de los intereses que correspondieran. A diferencia, el Plan B ofrecía la liquidación consolidada de principal con intereses capitalizados. Y por alguna razón, la Secretaría de Hacienda tuvo una preocupación especial por concluir anticipadamente la amortización de los bonos que se acogieron al Plan A.
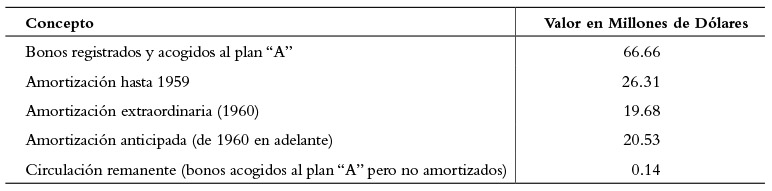
A pesar de que en la amortización de las Deudas Ferrocarrileras se dio prioridad a los bonos que se acogieron al Plan A, no por eso la Secretaría de Hacienda dejó de lado los pagos correspondientes al Plan B. A final de cuentas, el saldo de los bonos en este segundo plan (155.2 millones de dólares) era mucho más cuantioso que el correspondiente al Plan A (66.6 millones de dólares). Originalmente, los bonos de la Deuda Ferrocarrilera no registrados sumaban 9.5 millones sobre un total de 233.1 millones, a lo que cabría agregar un saldo de 1.8 millones de dólares por los bonos que sí se registraron pero que no se acogieran al convenio de 1946.
Sin embargo, hacia 1973 se había logrado amortizar el 95 por ciento de los bonos registrados que se habían acogido al Plan B. Es decir, había quedado en circulación un remanente por 7 millones de dólares en el que había bonos de todas excepto una de las emisiones que integraban el universo de las Deudas Ferrocarrileras. ¿Qué hacer? ¿Qué pasaría a la larga si México no lograba amortizar la totalidad de esos bonos? Una de las salidas que se pensaron para ese embrollo consistió en que de una forma subrepticia, a través de terceros, el Banco de México fuera retirando de la circulación los bonos que habían sido registrados pero cuyos tenedores no habían aceptado los convenios de 1942 o de 1946, y en relación a la Deuda Directa:
Respecto a los bonos que fueron registrados pero cuyos tenedores no aceptaron la oferta del Gobierno Mexicano, se siguen adquiriendo por instrucciones de la Secretaría de Hacienda y Crédito Público, por ser obligaciones directas del Gobierno Mexicano. Los bonos no registrados o en poder del enemigo se encuentran envueltos [sic] dentro de los supuestos de la ley de diciembre de 1951 [Ley sobre el destino de los bonos del enemigo].[16]
En relación a los bonos de la Deuda Ferrocarrilera ubicados en los supuestos anteriores, la postura adoptada por las autoridades mexicanas fue semejante:
Los bonos que no fueron registrados no tienen derecho, conforme al mismo convenio, a ningún pago ya sea por concepto de capital o intereses o por otro cualquiera. Asimismo, el Gobierno convino en nunca ofrecer a tenedores de obligaciones de los ferrocarriles condiciones más favorables que las contenidas en el Convenio, a menos que la misma oferta se haga extensiva también a los tenedores de las obligaciones que aceptaron las estipulaciones del Convenio. Al efecto, el Banco de México ha venido comprando los bonos y pagarés registrados no acogidos por instrucciones verbales y confidenciales de la Secretaría de Hacienda.[17]
Entre las responsabilidades que le tocaba cumplir al jefe de la Oficina de la Deuda Pública Externa y a otros de sus empleados, el ingeniero Carlos Reignier recuerda con particular nitidez los viajes que realizaba a Nueva York para participar en la incineración de bonos y cupones vencidos de emisiones pasadas que ya se habían pagado. Reignier evoca que esas intervenciones se separaban en dos tipos: primero, en cuanto a la revisión y recuento físico de los bonos y cupones que debían pasar a destrucción y, a continuación, en dar testimonio presencial de la incineración propiamente dicha. La caducidad de los documentos de la Deuda Directa y de la Deuda Ferrocarrilera estuvo determinada por lo especificado en una normativa que se publicó en diciembre de 1949: “Reglamento que dispone se resuelva qué bonos y cupones amortizados o cancelados de la Deuda Pública Nacional deben conservarse por tiempo indefinido y cuáles conviene que se incineren dentro o fuera del país con las formalidades que determine el mismo”. La facultad discrecional que ese Reglamento otorgó a la Secretaría de Hacienda para determinar cuáles bonos y cupones se destruían o se conservaban explica la subsistencia en el almacén del Banco de México de las aproximadamente dos mil cajas de archivo con bonos de las antiguas deudas que se presentaron a registro a partir de 1942, proceso que se extendió hasta la década de los ochenta.[18]
Respecto de la Deuda Directa, en el Reglamento citado se determinó que se incineraran todas las obligaciones de intereses (cupones) especificados en el convenio ya citado y también en el de 1912 cuyos pagos se habían interrumpido apenas dos años después de la firma. En ambos casos, las incineraciones serían presenciadas por un representante del Banco de México en su carácter de “Agente Especial Pagador” de esas deudas. En cuanto a la destrucción de los cupones especificados en el convenio de 1942, el proceso sería también atestiguado “por un representante de la Tesorería de la Federación y Bienes Nacionales”. Y en ese Reglamento, se hizo asimismo mención del procedimiento para el tratamiento que debería darse a las obligaciones por intereses de la Deuda Ferrocarrilera que hubieran sido amortizadas y estuvieran vencidas. Los documentos en esta última situación no serían destruidos sino “conservados por el Banco de México, S.A., Agente Especial Pagador en ese Convenio [de 1946], a disposición del Gobierno, en tanto que las obligaciones que éste aceptó no hayan quedado satisfechas”. Y la encomienda asignada al Banco Central se precisó a continuación:
Sin embargo, el Banco de México, S.A., en el carácter ya dicho, procederá a efectuar arreglos con los fiduciarios de cada una de las hipotecas bajo los cuales fueron emitidos los títulos de las diversas deudas comprendidas en el Convenio que se viene citando, para que se lleven a cabo incineraciones periódicas de esos valores con las mismas formalidades que se han mencionado…
Sorprende que en el Reglamento de incineración la primera referencia concreta se hiciera a “todas aquellas obligaciones de intereses comprendidas en el convenio de 16 de junio de 1922…”. ¿Por qué? La razón es que esos valores –nótese que no se habla de los bonos que amparaban las deudas correspondientes− habían ya caducado y no tenía sentido conservarlos indefinidamente. Esos talones habían sido desprendidos de los bonos originales y se habían canjeado por “recibos por cupones o derechos a intereses atrasados”, por “certificados de efectivo (cash warrants) y recibos por intereses corrientes (Scrip Receipts)”. Cabe destacar este último asunto en razón de las facultades discrecionales que se otorgaron al Banco de México para organizar la incineración correspondiente a su buen juicio y opinión.
Dos hechos, ya explicados, determinaron el inicio de las incineraciones de cupones de la Deuda Antigua. El primero fue que esos cupones ya estuvieran amortizados y el segundo que hubieran transcurrido los cinco años requeridos en el Reglamento para su prescripción. Así, toda vez que los pagos de la Deuda Directa se iniciaron en el año de 1948, ello explica que las incineraciones correspondientes dieran también principio en 1953. En el expediente “Incineraciones” de la Oficina de la Deuda Pública se encontró un oficio del Tesorero de la Federación de octubre de 1953 señalando que por acuerdo del Subsecretario de Crédito se había determinado “proceder a la incineración de los cupones amortizados de la Deuda Pública Exterior” que se encontraban en guarda y de otros 51 547 títulos también de 1948, que estaban depositados en 28 cajas. El procedimiento se repitió todos los años hasta 1969 para los cupones de ambas deudas que se habían amortizado cinco años atrás.
A manera de ilustración, un oficio del subsecretario de Crédito Jesús Rodríguez y Rodríguez de 1962 especificaba que los 4 460 770 cupones ya pagados correspondientes a los años de 1957 a 1961 debían mandarse a destrucción “con las formalidades que para el efecto establece el Reglamento de incineración en vigor”. La comunicación se envió con copia al “Banco de México, S.A., Departamento de Deuda Pública, para su conocimiento y efectos. Av. 5 de mayo Núm. 2, Ciudad de México”:
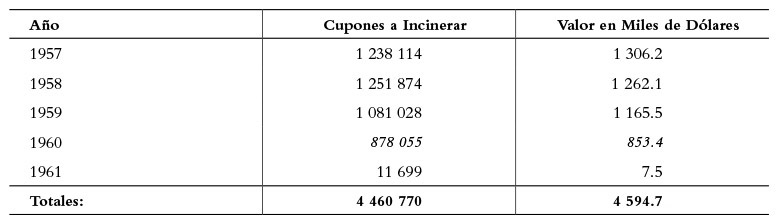
El volumen de los cupones vencidos a incinerar era muy grande. Más que en el número de cupones esa magnitud podía apreciarse en la cantidad de cajas de archivo que los contenían, y en el caso de otras emisiones ya liquidadas, también en los paquetes de los bonos vencidos que la Secretaría de Hacienda acordaba destruir. Lo que sucedió en este último caso es que por razones prácticas, aunque los títulos de otras deudas no se hubieran mencionado en el Reglamento de 1949, de cualquier manera una “comisión integrada por los representantes de la Oficialía Mayor [de la SHCP], del Banco de México, S.A., de la Contaduría y de la Tesorería de la Federación respectivamente”, acordó destruir los bonos de 15 emisiones ya amortizadas de la deuda interior y un conjunto de cupones, también ya vencidos, del Empréstito del 5% de la Ciudad de México de 1889”. Cabe señalar que los títulos de esas 15 emisiones primeramente señaladas estaban contenidos en 57 cajas de archivo y los cupones del Empréstito de la Ciudad de México en 12 paquetes.[20]
La incineración de los valores deberá ser presenciada por una de las dos instituciones, según sea el caso, en poder de quienes actualmente se hallan esos valores: por el Pan American Trust Company, Agente Fiscal del Gobierno Mexicano para los efectos de los convenios de 5 de noviembre de 1942 y 20 de febrero de 1946 o por sus sucesores; por un representante del Banco de México, Agente Especial Pagador del Gobierno Mexicano, quien (sic) se encargará de la mecánica y organización de ese trabajo, y por el Cónsul General de México en Nueva York.[21]
Hacia 1969 se habían acumulado en almacén muchos cupones de la Deuda Directa que ya estaban vencidos y que, por tanto, estaban pendientes de incineración y cuyo total ascendía a 8.3 millones de piezas. Tuvo por tanto que tomarse un acuerdo extraordinario para que se procediera al recuento e incineración de ese volumen tan cuantioso de títulos ya inservibles. Por su parte,
…el representante del Banco de México, S.A., [en la reunión correspondiente] expresó la posibilidad de que al llevarse a cabo las incineraciones determinado día de la semana, de la quincena o del mes, como el horno del Banco normalmente se facilita de 2 a 3 de la tarde haría gestiones para que las personas que presencien la incineración pudieran tomar sus alimentos en el Comedor del Banco, tal como se vino haciendo durante la incineración de los bonos de la Amortización Extraordinaria y de la Reducción Anticipada.[22]
Los muy serios problemas legales que se suscitaron hacia finales de la década de los sesenta alrededor de algunas emisiones de la Deuda Ferrocarrilera que contaban con garantía prendaria tuvieron origen en tres causas. La primera de ellas fueron las garantías hipotecarias que tenían desde su origen esas emisiones y que fueron reconocidas por el convenio de 1946. Al firmarse ese convenio se supuso, quizá ingenuamente, que cuando concluyera la amortización de los bonos de esa deuda y todos los pagos por intereses, el Estado mexicano podría recuperar sin problema los bienes que estaban dados en garantía. La segunda causa de esos problemas provino de los bonos de esa deuda que aunque registrados sus tenedores se rehusaran a acogerse al convenio de 1946. Adicionalmente, también dieron motivo a dificultades legales los bonos de la deuda ferrocarrilera que no se registraron y, que por tanto, fueron considerados como “Bonos del Enemigo”.
La resolución de la Deuda Ferrocarrilera no habría provocado problemas jurídicos si la totalidad de los tenedores hubieran registrado sus bonos y hubieran aceptado el convenio de 1946 eligiendo entre los planes “A” y “B” de amortización. Así, al concluirse el proceso de pago ningún fiduciario de las garantías hipotecarias dadas en prenda para asegurar el pago de algunas emisiones podría haberse rehusado a entregar a México el dominio pleno sobre esos bienes. Por otra parte, el hecho fortuito de que en un caso particular los bienes hipotecarios dados en garantía estuvieran situados en Estados Unidos (el caso concreto era el del Ferrocarril TexMex que conectaba a Laredo con Corpus Christi) dio lugar a que jurisdiccionalmente ante los tribunales de ese país no tuviera validez la prescripción de los “Bonos Enemigos”. Cada uno de estos temas merece una explicación cuidadosa, pero conviene empezar por el asunto más sencillo que era el de los bonos registrados pero no acogidos al convenio de 1946. Como se muestra en el cuadro a continuación, tan sólo en una emisión de las 19 de que se integró la Deuda Ferrocarrilera no hubo bonos registrados pero no acogidos al convenio.
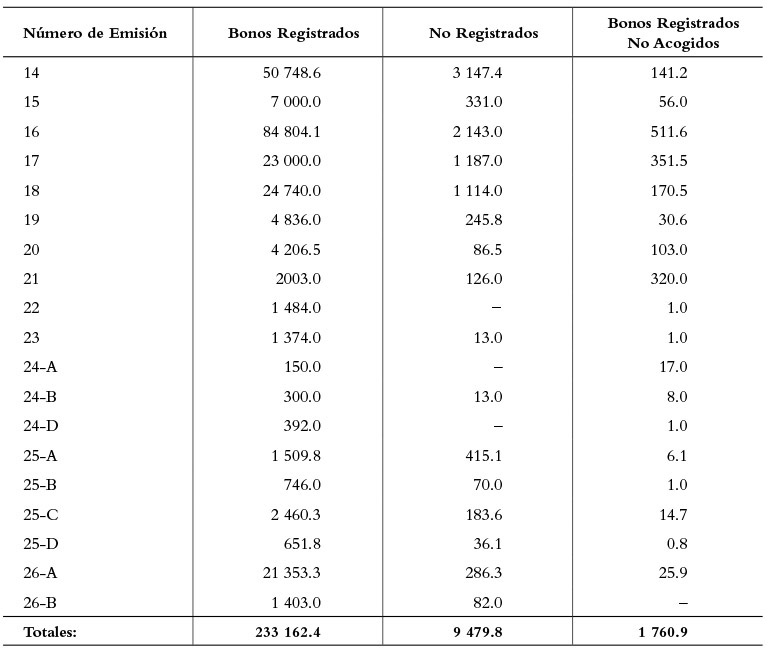
Como se aprecia en los datos del cuadro anterior, los saldos de los bonos no registrados y el de los registrados pero no acogidos eran pequeños con respecto al total de la Deuda Ferrocarrilera (respectivamente 4.1 por ciento y 0.8 por ciento). Esta situación era común en todas las emisiones ferrocarrileras; sin embargo esa problemática tuvo una incidencia especial sobre las emisiones con garantía que eran las que tenían en la clasificación los números 14, 15, 16, 17 y 18.
En los libros sobre la Deuda Ferrocarrilera solían clasificarse las emisiones según que los adeudos hubieran sido propios de la empresa Ferrocarriles Nacionales o asumidos por el Gobierno Federal. No obstante, para analizar las implicaciones legales de esos adeudos sobre los bienes prendarios que los respaldaban, resulta útil separarlos en dos categorías: las emisiones que contaban con garantía hipotecaria –además de la promesa de pago ofrecida por el Gobierno− y aquellas que simplemente contaban con el aval asumido a través de la Secretaría de Hacienda.
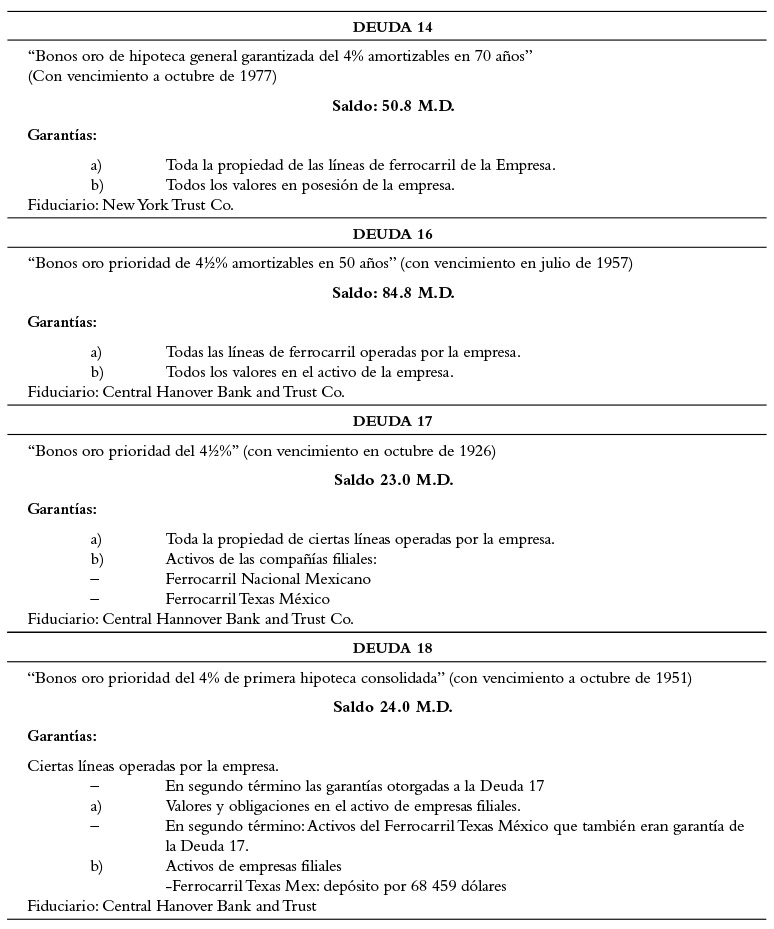
No había excusa: el convenio de 1946 había establecido con toda claridad que subsistían todos “los gravámenes y obligaciones constituidos por las diversas escrituras de hipoteca referentes a los diversos emisores” de la Deuda Ferrocarrilera. Dichos gravámenes y obligaciones se encontraban en pleno vigor y, por tanto, era conveniente que la entidad Ferrocarriles Nacionales de México, como propietaria de esos bienes, concurriera a la celebración del convenio de 1946 “con la mira de confirmar la plena conservación y continuación de los expresados gravámenes y obligaciones”.[24]
El tema que mayor preocupación despertó entre las autoridades de la Secretaría de Hacienda y el Banco de México fue el de las garantías que se ofrecieron mediante los activos de la empresa filial de Ferrocarriles Mexicanos que se denominaba Compañía del Ferrocarril Texas México (The Texas Mexican Railway Co.). Esta empresa filial había pasado a formar parte de los activos de Ferrocarriles Nacionales a raíz de una cesión de bienes que se produjo de la fusión que, como fusionante, realizó Ferrocarriles de la que en un momento se había denominado Corporación Utah o en México Compañía del Ferrocarril Nacional de México. La compañía del Ferrocarril Texas México aparecía como garantía de la Deuda 17 explicada líneas atrás, pero también como garantía secundaria y terciaria de la Deuda 18 y general de las Deudas 14 y 16. De las Deudas 17 y 18 no se habían registrado bonos por 1.2 y 1.1 millones de dólares respectivamente y de las Deudas 19 y 16 por 3.2 y 2.1 millones de dólares. Por su parte, los bonos registrados y no acogidos para esas emisiones sumaban en el agregado casi 900 mil dólares.
El fiduciario de la Deuda 17, Manufacturers Hanover Trust había asumido una actitud muy intransigente frente a las autoridades mexicanas. Sólo en caso de que el Gobierno Mexicano lograse redimir el total de los bonos principalmente de la Deuda 17 pero también de las Deudas 14, 16 y 18, accedería a liberar las garantías involucradas en dichos adeudos. Respecto de la Compañía del Ferrocarril Texas México había tres activos a considerar: 2.49 millones de dólares por las acciones representativas de su capital social; Bonos con 6 por ciento de rendimiento por 1.4 millones de dólares y otros bonos por 960 mil dólares. A ello había que agregar los derechos sobre un fideicomiso de tierras y otras propiedades ubicadas en la ciudad de Laredo con la inclusión del puente internacional para que el ferrocarril cruzara hacia México.
Como se ha dicho, desde principios de los años setenta el caso empezó a preocupar mucho a las autoridades mexicanas. Para estudiar el problema se creó un grupo de trabajo que se denominó Hacienda-Banco de México, en el cual el instituto central quedó representado por el economista y funcionario Alfredo Phillips Olmedo. Por su parte, ese grupo de trabajo constituyó de su seno dos comisiones para estudiar respectivamente las implicaciones financieras y legales del problema. Parte del reto constituyó en conocer con todo pormenor los activos que tenía la compañía Ferrocarrilera Texas México y, desde luego, hacer una estimación de valor. Por su parte, en la comisión legal se empezó a preparar una propuesta respecto de los cursos de acción elegibles que se le abrían al gobierno mexicano.
Manufacturers Hanover Trust ya había anunciado que pensaba iniciar un juicio hipotecario (foreclosure) sobre los bienes dados en garantía. El aspecto principal era el de los bonos que no se habían registrado. En México, por efecto de la expedición en 1951 de la ley sobre el destino de los bonos del enemigo, los tenedores de los bonos no registrados habían perdido todo derecho a participar en los beneficios de los convenios de 1942 y 1946. Sin embargo, como ya se ha indicado, en virtud de la no extraterritorialidad de las leyes mexicanas los tenedores de los bonos no registrados de la Deuda 17 podrían participar en los beneficios del juicio hipotecario que iba a promover Manufacturers Hanover Trust. Ante tal panorama, con la asesoría de sus abogados el Banco de México le había sugerido a la Secretaría de Hacienda la posibilidad de adquirir los bonos no registrados de la Deuda 17 por interpósita persona. No obstante, hacia 1973 aún no se tomaba una decisión al respecto.
Otros aspectos semejantes se referían a las gestiones que también se empezaron a realizar con los bancos de inversión Bankers Trust y Morgan Guaranty Trust, fiduciarios de otras deudas, para que regresaran al gobierno de México, bonos que tenían en sus manos y que eran prenda para diversas emisiones ferrocarrileras. Este relato puede entonces cerrarse provisionalmente señalando que para enfrentar la posible demanda de Manufacturers Hanover Trust el gobierno mexicano decidió contratar para su defensa a un prestigiado despacho de abogados en los Estados Unidos. Fue así que el Gobierno de México se convirtió en cliente del bufete Milbank, Tweed, Hadley & McCloy a través del cual se iniciaron formalmente unas negociaciones, que se prolongaron por años, con el banco de inversión Manufacturers Hanover Trust a través de su vicepresidente Sr. D. Harteuch.
[1] Blanca Torres, México en la Segunda Guerra Mundial, Historia de la Revolución Mexicana, Vol. 19, México, El Colegio de México, 1979, pp. 32-40.
[2] Eduardo Suárez, Comentarios y Recuerdos (1926-1946), México, Porrúa, 1977, p. 268.
[3] “Decreto por el cual se fijan los plazos en que los tenedores de títulos representativos de las deudas que el mismo especifica deberán presentarse a registro”, (4 de agosto de 1942), en Secretaría de Hacienda y Crédito Público, Legislación sobre la Deuda Pública, México, (s.e.), 1958, p. 136.
[4] Ibid., “Decreto sobre Bonos del Enemigo”, Arts. 3º. y 5º, pp. 142-143.
[5] Ibid., “Decreto que modifica el expedido sobre Bonos del Enemigo”, (1º. De diciembre de 1943), pp. 153-155.
[6] Ibid.
[7] Ibid., “Decreto por el cual se modifica el que estableció plazos para presentar a registro los bonos y títulos representativos de diversas deudas”, (25 de febrero de 1943), Art. 7º., p. 148.
[8] Comisión Registradora de los Bonos de la Deuda Pública Exterior Mexicana, Expediente del I al XII, en AHBM.
[9] Oficina de la Deuda Externa, Banco de México, S.A., Estado que guardan las diferentes emisiones de bonos que forman la Deuda Pública Externa, México, 1973, Apéndices A, Hoja 1 y B, Hoja 4.
[10] Convenio celebrado entre el Gobierno de los Estados Unidos Mexicanos y el Comité Internacional de Banqueros con Negocios en México”, (5 de noviembre de 1941, Capítulo XI, en Secretaría de Hacienda y Crédito Público, Legislación sobre Deuda Externa, Tomo II, México 1958, pp. 201-203.
[11] Informe que rinde al H. Congreso de la Nación el presidente Adolfo López Mateos, del 1º. de septiembre de 1960 al 31 de agosto de 1961, México, Secretaría de Gobernación, 1961, p. 31.
[12] Banco de México, Informe Anual, México, 1960, p. 65.
[13] Memo de la Tesorería de Federación al Banco de México, Of. 401-A-78005, Noviembre 24 de 1966, en AHBM.
[14] “Reforma al convenio celebrado entre el Gobierno de los Estados Unidos Mexicanos, la Administración de los Ferrocarriles Nacionales de México y el Comité Internacional de Banqueros con negocios en México”, (24 de noviembre de 1999), en Legislación..., op. cit., pp. 115-125.
[15] Ibid., ver apéndices C1 y C2 del convenio de 1946, pp. 108 y 109.
[16] Oficina de la Deuda Externa, Banco de México, S.A., Estado actual que guardan las diferentes emisiones de bonos que forman la Deuda Pública Externa, México, 1973, p. 5.
[17] Ibid., pp. 10-11.
[18] Diario Oficial, jueves 1º de diciembre de 1949, Art. I, p. 7.
[19] Jesús Rodríguez y Rodríguez, Acuerdo al C. Director de Crédito, (s.f.) en AHBM.
[20] Del representante del Subsecretario Antonio Armendáriz al C, Director de Crédito de la SHCP, Dirección de Crédito, Depto. de Deuda Pública, Sección de Deuda Interior, 301-II-13-529, 153/74702, en AHBM.
[21] “Reglamento…”, Diario Oficial, jueves 1º de diciembre de 1949, Art. Sexto, p. 7.
[23] Oficina de la Deuda, Estado que guardan las diferentes emisiones de bonos que forman la Deuda Pública Externa, 1973, Anexo A, hojas 2 y 3.
[24] “Convenio celebrado entre el gobierno de los Estados Unidos Mexicanos, La Administración de los Ferrocarriles Nacionales y el Comité Internacional de Banqueros con Negocios en México (1º de febrero de 1946) Considerandos, Secretaría de Hacienda y Crédito Público, Legislación sobre Deuda Pública, México, (s.e.), 1958, p. 75.