Tomo XIII: Durante el Desarrollo Compartido
III. Política antiinflacionaria
8. Análisis
El concepto de “dominancia fiscal” empezó a formar parte de la terminología usual en materia de política monetaria y de la literatura relativa a ese tema hacia finales de la década de los ochenta y principios de la siguiente. El caso pionero por excelencia fue el de un texto histórico que publicó en el año 1982 el profesor Thomas Sargent teniendo como tema las cuatro más grandes hiperinflaciones que se produjeron durante los años veinte después de la Primera Guerra Mundial en Austria, Hungría, Polonia y Alemania. Y aunque en ese trabajo dicho investigador no utilizó propiamente el término “dominancia fiscal”, de cualquier manera puso de relieve que tanto en el surgimiento y desenvolvimiento de esas grandes inflaciones como en su erradicación la política fiscal aplicada tuvo una importancia medular. Así, según Sargent lo que dio lugar a esas inmensas inflaciones fue en realidad el régimen de política económica vigente que necesariamente incluía déficits fiscales muy elevados acompañados, de manera forzosa, de una expansión muy rápida de la oferta monetaria. Y más adelante, la difícil cura de esas grandes inflaciones requirió –con gran voluntad política– de una corrección muy profunda de las finanzas públicas para poder aplicar una política monetaria apropiada para la estabilidad.[1]
Pero más allá de la terminología académica, en la experiencia de política económica de muchos países en vías de desarrollo –no pocos de ellos en América Latina– se había hecho bien visible el fenómeno de que a bancos centrales carentes de autonomía no les quedaba más remedio que financiar déficits fiscales muy amplios mediante el recurso al crédito primario con sus ineludibles consecuencias inflacionarias. A este caso se refirió el experto del Banco de Pagos Internacionales Philip Turner en un importante artículo en el que analizó la relación en el ámbito de la política monetaria entre dominancia fiscal y la determinación de la tasa de interés de largo plazo. En dicho texto Turner argumentó que la gran mayoría de las crisis inflacionarias y de balanza de pagos que se vivieron en décadas pasadas en países en desarrollo tuvieron su origen en el problema de la dominancia fiscal. Esos desenlaces de crisis ocurrieron en razón de que los gobiernos en los países en cuestión no contaron con la opción de poder financiar déficits fiscales de tamaño importante mediante la colocación de bonos de largo plazo denominados en la moneda local en el sector privado no bancario. Los gobiernos en esa situación estaban en la imposibilidad de obtener crédito de mercado de largo plazo en razón de que su marco de política macroeconómica carecía de credibilidad. Así, no les quedaba más opción que derivar esos créditos de su propio sistema bancario, del exterior o de su banco central. Obviamente, la línea de menor esfuerzo era siempre esta última. En consecuencia, las restricciones crediticias prevalecientes daban lugar a que resultara prácticamente inevitable el acomodo monetario de déficits fiscales de consideración. Y a continuación, la interacción entre la expansión crediticia interna y las espirales de inflación con sus consecuencias devaluatorias daban lugar a un reforzamiento perverso de la dominancia fiscal por la marcada elevación que tenía lugar de las tasas de interés. Por su parte, aunque en los países avanzados los gobiernos contaban con márgenes de acción más amplios para financiar de manera no inflacionaria déficits fiscales grandes, de cualquier manera un entorno fiscal de desequilibrio tenía impactos diversos sobre la situación económica que se manifestaban de maneras indirectas y sutiles pero no de importancia irrelevante.[2]
La dominancia fiscal ha tenido obviamente su origen en la incapacidad –o la falta de voluntad– de los países para conservar sus finanzas públicas en una situación de relativo equilibrio. A las razones profundas para que se diera esa imposibilidad se refirieron en su momento en forma mancomunada dos analistas del Fondo Monetario Internacional y uno del Sistema de la Reserva Federal. Según esos autores, las razones para que exista dominancia fiscal derivan de “alguna combinación de una base fiscal débil, un sistema muy rudimentario de recaudación de impuestos que propicia la evasión fiscal”, de las implicaciones de rescates bancarios que deben realizarse en razón de sistemas bancarios vulnerables y de la simple tendencia “a incurrir en exceso de gastos al nivel federal o regional”. En un escenario como el descrito, si el gobierno ha emitido en una proporción importante deuda denominada en moneda local, “con frecuencia las dificultades fiscales se resuelven no mediante una elevación de los ingresos tributarios sino a través de la generación de una inflación alta que reduce el valor real de las deudas gubernamentales”. Y de mayor importancia: en una situación como la explicada, aun en caso de tener el banco central una determinación firme de combatir las presiones inflacionarias, sus esfuerzos pueden quedar frustrados “por la postura fiscal de un gobierno que no tiene la voluntad o la capacidad para alcanzar un superávit primario que evite que la deuda pública continúe creciendo”.[3]
Así, cuando el desequilibrio de las finanzas públicas es grande y la relación de deuda pública con respecto al producto (deuda pública/PIB) tiende a crecer de manera permanente se hace insostenible la hipótesis de que la política fiscal y la política monetaria son entidades independientes. El punto clave reside en que esa separación resulta inaceptable aun con la presencia de un banco central autónomo que tiene el compromiso explícito y prioritario de procurar la estabilidad de precios. El argumento es que un déficit fiscal de magnitud importante que da lugar a que el saldo de la deuda pública crezca de manera rápida ejerce influencias imprevistas sobre la demanda agregada, el balance patrimonial de las familias y su propensión al ahorro y al consumo. En rigor, la perspectiva más deseable desde el punto de vista de la banca central es siempre que sea posible transitar de una situación de “dominancia fiscal” a la opuesta que el experto Philip Turner denomina de “dominancia monetaria”. Esta posibilidad se daría cuando frente a la perspectiva de un repunte de la inflación el banco central eleva su tasa de interés de manera reiterada. Esta acción de política monetaria –que posiblemente sólo pudiera corresponder a un banco central dotado de autonomía– elevaría, tal vez en forma continua, el espectro de las tasas de interés reales dando a su vez lugar a un incremento de las mismas características en el servicio de la deuda pública. En ese panorama, la “dominancia monetaria” podría concretarse cuando la autoridad fiscal se viera obligada a hacer un esfuerzo de corrección fiscal a fin de alcanzar un superávit primario que fuera suficiente para impedir que continuara la elevación del servicio de la deuda pública.
¿Qué podría decirse desde la perspectiva explicada con respecto de la realidad que se vivía en México hacia la década de los años setenta? ¿Podría haberse dado el tránsito de la situación muy clara que existía de dominancia fiscal a otra de dominancia monetaria que permitiera restaurar la estabilidad en la economía de México? O visto el caso desde la perspectiva estrictamente política o humana: ¿podría haber salido airoso el banquero central Fernández Hurtado del enfrentamiento doctrinal en el que se enfrascó con ese ministro de Hacienda improvisado e inconsulto que fue el abogado José López Portillo? La respuesta es definitivamente en la negativa. No había ninguna de las condiciones orgánicas, políticas o doctrinales, para que ocurriera de esa manera. Por la preponderancia que existía entonces en México del Poder Ejecutivo, por la falta de autonomía que padecía el Banco de México y por consideraciones de orden ideológico y de tradición discursiva la probabilidad de que en el sexenio de 1970 a 1976 se pasara de una situación de “dominancia fiscal” a otra de “dominancia monetaria” como la concebida por Turner habría sido históricamente imposible e incluso inimaginable. En ese contexto los dados de la fortuna estuvieron irremisiblemente inclinados en favor del inflacionismo.
Sin embargo, en la época de que se habla ya se había prestado atención en la teoría económica al tema de la posible influencia de un déficit fiscal sobre el nivel de la inflación en la economía. El punto de partida para el análisis de esa cuestión había sido el llamado paradigma de la Equivalencia Ricardiana. Según ese enfoque, en un entorno caracterizado por expectativas racionales las familias tienden a acomodar su nivel de ahorro al monto exacto del valor presente de los impuestos requeridos para liquidar la deuda pública en circulación. Es decir, la tenencia de bonos gubernamentales por parte de las familias se incrementa exactamente en la medida correspondiente a la expedición de deuda pública. De esa forma, el consumo privado se reduce en la proporción precisa correspondiente al incremento del gasto público, dejando al nivel de la actividad económica sin modificación. Así, en un contexto como el descrito las tasas de interés de largo plazo se mantendrían sin modificación en ausencia de alguna otra perturbación y las eventuales modificaciones en la razón de la deuda pública con relación al producto no podrían ejercer influencia sobre el comportamiento futuro de las tasas de interés, ya fuera en términos nominales o reales. Pero el problema con esa visión tan estilizada es que en la realidad las familias no necesariamente se comportan en la forma prevista por David Ricardo. En otras palabras, pueden darse en la economía situaciones de equilibrio con expectativas racionales vinculadas con marcos “no ricardianos” de política económica. En esas circunstancias, un déficit fiscal puede conducir a una modificación de la demanda agregada y también por derivación a un equilibrio macroeconómico compatible con una situación de inflación.
Desde un punto de vista estrictamente técnico, podría verse una simetría entre la perspectiva de la política monetaria ejerciendo una influencia decisiva sobre la política fiscal y aquélla en que la situación presupuestal tiene un peso determinante sobre el manejo monetario. Sin embargo, en la realidad –sobre todo de los países menos avanzados– es difícil de aceptar esa simetría ya que la gravitación es siempre mucho mayor para el caso en que la política fiscal impone dificultades y sesgos a la conducción de la política monetaria. En suma, lo cierto es que en el mundo real los choques de tipo fiscal suelen afectar a la demanda agregada además de que los agentes económicos pueden adoptar conductas incompatibles con el paradigma de la “Equivalencia Ricardiana”. Para el experto Michael Woodword, dicho paradigma es únicamente aplicable cuando se acepta el supuesto de que en los plazos mediano o largo las autoridades terminarán corrigiendo cualquier desbalance fiscal que se haya producido, neutralizándose los efectos iniciales en valor presente que la perturbación presupuestal pudiera haber inducido transitoriamente. Así, una política fiscal “no-ricardiana” será precisamente aquélla en la que no se cumpla el supuesto explicado y que ante una modificación del déficit fiscal los agentes económicos no reaccionen ajustando su nivel de ahorro en la misma proporción. O dicho en otras palabras, en caso de que se presente una incompatibilidad entre la política fiscal y la política monetaria que no resulte de fácil solución, tal vez lo más probable es que el acomodo se produzca en el lado de la política monetaria con sus consecuencias previsibles respecto del objetivo de procurar la estabilidad de precios.[4]
La observación y la literatura han llevado de hecho a la conclusión de que en la realidad se han producido dos variantes de dominancia fiscal: la estricta y la condicional, por llamarlas de alguna manera, y ambas han tenido expresión en la experiencia mexicana. La dominancia fiscal estricta es a la que se enfrentó el Banco de México durante el periodo histórico de 1970 a 1982, primero en el sexenio del presidente Luis Echeverría y después en el correspondiente al presidente José López Portillo. En ambos casos la mezcla inflacionaria de política económica que se puso en ejecución terminó en grandes inflaciones con su desenlace de crisis de balanza de pagos y macrodevaluación. La variante menos peligrosa de dominancia fiscal o tal vez tan sólo la condicional, se conformaba cuando las autoridades se comprometían a garantizar un precio mínimo a los tenedores de los bonos de deuda pública. En esa situación, las presiones inflacionarias sólo se desataban en caso de que se produjera una corrida por parte de los tenedores sobre los bonos garantizados y al redimirlos masivamente al precio de garantía el banco central perdía el control sobre la oferta monetaria generándose inflación. A esta forma de dominancia fiscal condicional es a la que estuvo expuesto el Banco de México durante varias décadas como resultado del compromiso que habían adoptado las autoridades de ofrecer en forma ilimitada recompra a la par a los títulos del gobierno en circulación. Y fue en realidad por mera fortuna que en ningún momento a lo largo de ese periodo se produjera una de las temidas corridas ya explicada. Pero la fórmula de la dominancia fiscal condicional no fue una droga exclusiva de México. En un interesante texto que el académico británico William Allen presentó en un simposio sobre el tema de las amenazas de dominancia fiscal se explica que el Banco de Inglaterra participó en exactamente cuatro programas de ese tipo en el periodo histórico entre 1919 y 2011.[5]
En cuanto a la realidad de México, los economistas que terminaron por imponerse en el ánimo presidencial durante el sexenio 1970-1976 se autoconsideraban “keynesianos” (discípulos de John M. Keynes) y con apoyo en esa razón había en su pensamiento un culto doctrinal por el gasto público que casi rayaba en fetichismo. En consecuencia, todo aquello en lo que gastara el gobierno se transformaría automáticamente –¡necesariamente!– en bienestar social y en crecimiento económico. En ese culto por el gasto público no había espacio para las consideraciones relativas a las restricciones presupuestales, escasez de los recursos y necesidad de cuidar los equilibrios macroeconómicos. De antemano, todo estaba justificado y salvado en razón de la bondad inmaculada de las intenciones de quienes promovían los gastos. Ésta fue en general –salvo algunas variantes individuales de matiz– la pauta definitoria de los economistas que marcaron el rumbo de la política económica en aquel sexenio, con la excepción, claro está, del secretario de Hacienda Hugo B. Margáin, quien tan sólo permaneció en el cargo menos de la mitad del sexenio, y desde luego los funcionarios del banco central encabezados por el director Fernández Hurtado. Así, la referencia clave en aquella administración estuvo en la forma en que creció el gasto público a lo largo del sexenio. Como se muestra a continuación en el Cuadro 1, de 1970 a 1976 el gasto público total efectivo a precios corrientes casi se quintuplicó al pasar de 40.2 miles de millones de pesos en ese primer año a 191.6 miles de millones de pesos en 1976. Y a pesar de la inflación que impactó en esos años y que fue particularmente elevada a partir de 1972, el crecimiento tan rápido que tuvo el gasto público en ese periodo es también evidente a precios constantes. A precios de 1960, el gasto público tuvo un crecimiento elevado de 14.7 por ciento en promedio anual, pasando de 28.5 a 62.6 miles de millones de pesos. Con todo, también cabe observar que el crecimiento de esa variable distó de ser uniforme a lo largo del sexenio teniendo sus expansiones más pronunciadas en los años de 1972, 1973 y 1975 con incrementos porcentuales respectivos de 35.4, 22.4 y 19.7 por ciento.[6]
GASTO PÚBLICO TOTAL
(Miles de millones de pesos)
| Años | A precios corrientes |
Tasa de crecimiento |
| 1970 | 40.2 | − |
| 1971 | 41.3 | 0.3 |
| 1972 | 59.1 | 43.0 |
| 1973 | 81.2 | 37.4 |
| 1974 | 104.1 | 28.1 |
| 1975 | 145.1 | 39.4 |
| 1976 | 191.6 | 32.0 |
| Fuente: Antonio Gómez Oliver, Política Monetaria…, op. cit. pp. 171 y 172. |
||
El comportamiento que tuvo el gasto público en ese sexenio es además revelador o indicador de otras dos cosas. La primera, la prioridad que se dio en ese sexenio al gasto público corriente sobre el gasto de inversión y, segunda, las razones presupuestales por las cuales pudo haberse producido la destitución de Hugo B. Margáin a mediados de 1973. Respecto de esto último procede señalar que mientras que en el año 1971 el gasto efectivo total del gobierno se redujo en términos reales en 1.6 por ciento el gasto, el corriente disminuyó en 6.8 por ciento pero el gasto en inversión en 25.1 por ciento. Así, con tan sólo esos datos puede comprenderse el rumor que se difundió en su momento de que la economía de México había caído en un bache de “atonía” que fácilmente podría convertirse en “agonía”. En ese mismo sentido, con esos resultados la relación de gasto de inversión con relación a gasto corriente que en el lapso de 1966 a 1970 se había ubicado en 45.3 se redujo a 35.4 en 1971 para elevarse posteriormente a casi 48 en 1972. Cabe destacar que el gasto público en inversión también se redujo en otro de los años de ese sexenio (1974) quizá como expresión del tenue e incompleto intento de ajuste fiscal que se dio en ese ejercicio y tal vez asimismo como resultado de las presiones que ejerció en ese sentido el Banco de México a través del Consejo de Administración y del director general Ernesto Fernández Hurtado. Pero cuando eso ocurrió el abogado Margáin ya hacía más de un año que no se encontraba al frente de la Secretaría de Hacienda.
Todos los indicios parecen sugerir que lo que ocurrió en 1971 fue un antecedente importante de la posterior destitución que sufrió el ministro Margáin. Fue en ese año cuando impactó la malhadada “atonía” y su responsabilidad se cargó entre la opinión pública a ese funcionario. En tal respecto, el economista Leopoldo Solís explicó que el problema tuvo su inicio en dos factores: en la elevación que mostró en 1970 el déficit de la cuenta corriente de la balanza de pagos casi duplicándose en comparación con el del año anterior y en el incremento de los índices de inflación a principios de 1971 después de que en diciembre previo se habían aumentado los precios del azúcar en 48 por ciento. Para Solís el error de política económica que se cometió residió en tratar de alcanzar dos objetivos de naturaleza monetaria –la corrección del déficit en cuenta corriente y la moderación de las presiones alcistas– mediante la política fiscal. Fue así que el presupuesto de inversión pública para 1971 se redujo en 9.1 por ciento y lo peor resultó que al finalizar el año se ejerció únicamente el 82 por ciento de lo presupuestado. Con ello, argumentó ese economista, al utilizarse una variable real para hacer frente a dos problemas de orden monetario lo que se consiguió principalmente fue detener el crecimiento económico de una manera muy visible. A raíz de esas acciones el ministro de Hacienda quedó aislado políticamente al cortar los nuevos programas de desarrollo que se habían formulado.[7]
Desde un punto de vista estrictamente presupuestal es lo mismo el gasto corriente que el gasto de inversión, pero ciertamente ése no es el caso desde la perspectiva del desarrollo del país. La razón debe ser clara: sólo el gasto en inversión redunda en un aumento del capital de la nación y por tanto de su capacidad de crecimiento. El punto es de importancia pues permite analizar una de las críticas que se han lanzado en contra de la política económica que se aplicó en ese sexenio. La crítica es que en esa administración se dio claramente preferencia en la estrategia presupuestal al gasto corriente sobre el gasto de inversión. Gómez Oliver explicó el caso de la siguiente manera. En cifras corrientes, de 1972 a 1976 el gasto público total se incrementó en aproximadamente cuatro veces respecto del nivel que había mostrado en 1971 ubicándose en números redondos en poco más de 150 mil millones de pesos. En términos reales, a precios de 1960 ese incremento fue cercano a 34.5 miles de millones de pesos con un aumento de 125 por ciento con respecto a su nivel de 1971. Así, de esos 150 mil millones de incremento nominal casi 100 mil millones se aplicaron a gasto corriente con escasa gravitación sobre la capacidad de crecimiento de la economía nacional. En ese mismo sentido, no es de extrañar que la relación entre gasto público corriente y gasto total se haya elevado de 35.4 en el año 1971 hasta 47.9 y 52.9 respectivamente en los años de 1972 y 1973.[8]
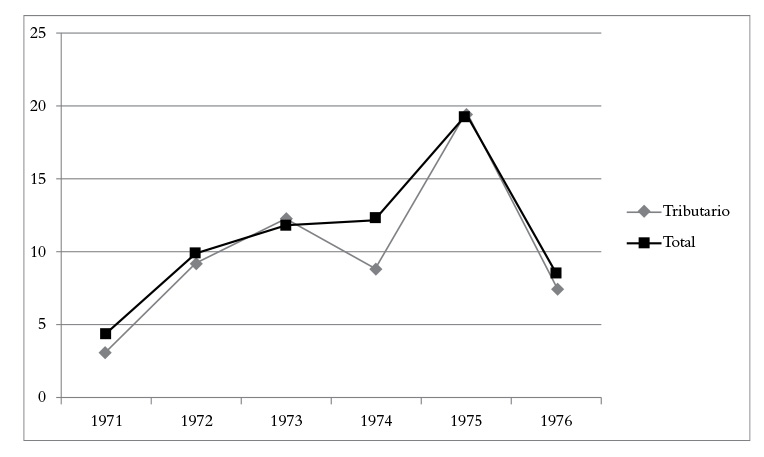
Pero frente a la muy rápida evolución que mostró el gasto público en el periodo está el también muy favorable comportamiento que arrojaron en el periodo los ingresos tributarios. A precios de 1960 los ingresos fiscales efectivos pasaron de 1970 a 1976 de 24 a 44 miles de millones de pesos y en términos corrientes de 33.9 a 134.7 miles de millones de pesos. Así, la forma en que creció en el sexenio el déficit fiscal tanto en términos corrientes como reales se explica no en razón de que los ingresos fiscales no hayan crecido sino de que su crecimiento fue mucho más lento que el que mostró el gasto público, el cual resultó verdaderamente exponencial en su aspecto general. En promedio, los ingresos tributarios crecieron en ese sexenio en términos reales a una tasa de 10 por ciento anual lo que significó un avance importante ya que en el lapso de 1966 a 1970 el crecimiento de esa variable había sido en promedio de tan sólo 7 por ciento anual. Y dentro de ese comportamiento cabe destacar el crecimiento que tuvo el principal concepto de ingreso que era el de la recaudación tributaria y el cual creció en el sexenio en términos reales a una tasa promedio anual de 12.3 por ciento. En el Cuadro 2 a continuación se muestra la evolución que tuvieron en el periodo los ingresos efectivos del gobierno tanto en cifras corrientes como a precios de 1960. Por su parte, las tasas de crecimiento en términos reales de los ingresos fiscales totales y tributarios se muestran en la Gráfica 1.
INGRESOS FISCALES
(Miles de millones de pesos)
| Años | A precios corrientes |
A precios de 1960 |
| 1970 | 33.9 | 24.0 |
| 1971 | 36.5 | 24.8 |
| 1972 | 42.3 | 27.2 |
| 1973 | 53.8 | 30.8 |
| 1974 | 72.9 | 33.6 |
| 1975 | 103.1 | 40.8 |
| 1976 | 134.7 | 44.0 |
| Fuente: Gómez Oliver, op. cit., p. 172. | ||
INGRESO FISCAL TOTAL Y TRIBUTARIO
Tasas de crecimiento
(En porcentajes)
| Fuente: Gómez Oliver, op. cit., p. 172. |
Por otro lado, para la determinación de los resultados macroeconómicos de corto plazo una variable clave es el saldo del presupuesto del gobierno. Así, en el Cuadro 3 se presentan los datos de ese balance –que resultó crecientemente deficitario para todos los años del periodo– tanto en términos corrientes como en términos reales. Para entender la perniciosidad de ese balance cabe hacer notar no únicamente su muy rápido crecimiento en el periodo sino también el muy alto monto que llegó a tener con respecto del producto. En relación a su crecimiento hay el muy importante y también preocupante dato de que en el sexenio el déficit fiscal aumentó en más de nueve veces pasando del año 1970 al de 1976 de 6.3 a 56.9 miles de millones de pesos. Y en términos reales ese déficit más que se cuatriplicó en el periodo subiendo de 1970 a 1976 de 4.5 a 18.6 miles de millones de pesos. Y lo más grave aún es la forma en que se fue incrementando en el periodo la razón entre déficit fiscal y PIB y la cual subió ininterrumpidamente de 1.51 por ciento en 1970 a 4.63 por ciento en 1976 con tan sólo una corrección leve en 1971 a 1.05 por ciento. Y como consecuencia directa, ese muy voluminoso y creciente déficit fiscal indujo un déficit en la cuenta corriente de la balanza de pagos con las mismas características. Al respecto, es importante constatar que de 1971 a 1975 el déficit de la balanza comercial pasó de 844 a 3 564 millones de dólares y el correspondiente a la cuenta corriente hizo lo propio en iguales años de 726 a 3 693 millones de dólares.[9]
Desde el punto de vista financiero e independientemente de otras implicaciones de tipo económico, el gran reto estribó en cómo financiar tan cuantiosos desbalances fiscales. La salida, que no solución, fue de carácter triple. Consistió, por un lado, en forzar mediante el mecanismo del encaje legal a que los intermediarios financieros concedieron una fracción cada vez más importante de su crédito en favor del gobierno. El otro mecanismo de financiamiento al que se recurrió fue el crédito externo, lo cual también coadyuvó a que se pudiera compensar –aunque fuera temporalmente– la pérdida de reservas internacionales que se empezó a resentir a partir del año 1973. Finalmente, parte importante del déficit fiscal se financió mediante el crédito primario del banco central, lo cual explica las presiones inflacionarias que se desataron en el periodo y que fueron volviéndose cada vez más virulentas.
DÉFICIT FISCAL Y PIB
(En miles de millones de pesos)
| Años | A precios corrientes |
A precios de 1960 |
Déficit/PIB en % |
| 1970 | 6.3 | 4.5 | 1.51 |
| 1971 | 4.8 | 3.2 | 1.05 |
| 1972 | 16.7 | 10.7 | 3.25 |
| 1973 | 27.5 | 15.7 | 4.43 |
| 1974 | 31.2 | 14.4 | 3.83 |
| 1975 | 42.0 | 16.6 | 4.24 |
| 1976 | 56.9 | 18.6 | 4.63 |
| Fuente: Gómez Oliver, op. cit., p. 171 e Informe Anual del Banco de México, 1977, cuadro 1. | |||
Dados esos hechos, la pregunta a continuación no resulta ociosa: ¿qué hubiera deseado el banco central que ocurriera en esa situación? En un contexto idóneo, obviamente habría deseado que no hubiera déficit fiscal y que el banco central no tuviera que preocuparse por su financiamiento. Pero los estados ideales nunca se presentan en la realidad. De hecho, lo que sucedió fue en rigor lo opuesto, con un déficit fiscal siempre creciente. Así, en el sexenio 1970-1976 las cosas oscilaron perversamente hacia el extremo opuesto. Como lo escribió Antonio Gómez Oliver en su importante libro sobre la economía mexicana en el periodo, el desiderátum de la política monetaria habría sido que el déficit fiscal se financiara de manera no inflacionaria con tan sólo el recurso al crédito obligatorio en favor del gobierno mediante el mecanismo del encaje legal. De esa manera, las autoridades del banco central habrían podido concentrar su atención en que la trayectoria del crédito primario tuviera como resultado que la oferta de base monetaria se ajustara sin excesos ni insuficiencias a la demanda de ese agregado monetario. Así se evitaría incurrir en excesos monetarios inflacionistas a la vez de tampoco incurrir en el error de que la oferta de moneda requerida por la economía resulte insuficiente a manera de generar una espiral deflacionista. Sin embargo, el hecho fundamental del que hay que partir es que en ese sexenio el gasto público se expandió de manera desenfrenada, en particular a partir de 1972, y por esa razón el financiamiento obligatorio a través del encaje legal no pudo ser suficiente para financiar la totalidad del déficit. Aunque esta forma de crédito al gobierno se expandió de manera acelerada en el periodo, las necesidades crediticias del Estado tuvieron también que ser alimentadas con un crédito primario del banco central creciente que se expandió en el periodo de manera muy rápida. Y por la magnitud del déficit, también la deuda externa pública se elevó de manera importante. Incidentalmente, este último fue el factor que impidió que la reserva internacional del Banco de México no se agotase ante el déficit de la cuenta corriente que se expandía implacablemente.
Así, como lo explicó de manera convincente Gómez Oliver, “la propia política expansionista incrementaba los desequilibrios de los precios internos con los del exterior, lo que reducía la ampliación de la captación de ahorro del público por el sistema bancario, disminuyendo en consecuencia la capacidad de financiamiento del sistema bancario en términos reales”. Con todo, el crédito que el sistema financiero pudo conceder al gobierno federal en el periodo no únicamente fue muy cuantioso en términos relativos sino que sobre todo se expandió en el sexenio de manera muy rápida en particular a partir de 1972. Las cifras muestran que mientras de 1970 a 1972 el financiamiento otorgado al gobierno federal por el sistema financiero se incrementó a precios de 1960 de 31.7 a 37.6 miles de millones de pesos, de 1973 a 1976 pasó de 50.3 a 72.1 miles de millones de pesos con una tasa de crecimiento promedio de 1972 a 1976 de 15.3 por ciento. En términos nominales, como se muestra en el Cuadro 3, esa tasa de crecimiento fue aún más alta para los cinco años ubicándose en 28.9 por ciento anual. Hay adicionalmente el importante dato de que en el lapso de 1972 a 1976 el financiamiento del sistema bancario al gobierno en relación con su financiamiento total se ubicó en promedio en 37.6 por ciento y pasó de 25.4 por ciento en 1972 a 47.1 por ciento en 1976.
Como se aprecia, habría sido imposible que tan sólo con crédito del sistema financiero hubiese sido factible financiar el déficit fiscal de la época. Hubiese sido imposible hacerlo tanto en términos prácticos como hasta políticos. En términos prácticos habría sido una imposibilidad que el sector privado –empresas y particulares– se quedara sin crédito institucional además de que el hecho habría detonado un verdadero clamor público. Asimismo, que una proporción tan alta del crédito institucional se canalizara en favor del sector público también habría tenido posiblemente repercusión sobre la rentabilidad de los intermediarios, toda vez que usualmente al sector público se le cargaban tasas activas más reducidas que al sector privado. Pero por la insuficiencia del crédito institucional frente a la amenazante magnitud de los déficits fiscales, tuvo ineludiblemente que también recurrirse al crédito primario del banco central. Así, en términos nominales el crédito del Banco de México al gobierno federal pasó de 1970 a 1976 de 47.6 a 197.5 miles de millones de pesos mostrando en el periodo una participación promedio de 79.4 por ciento sobre la base monetaria. ¿Se quiere una demostración más convincente de la dominancia fiscal que se concretó en el periodo sobre la política monetaria?
Una administración muy cuidadosa del crédito externo durante la posguerra le había abierto gradualmente a México el acceso a los mercados financieros del exterior. Desde antes de la época del Desarrollo Estabilizador pero principalmente durante ese periodo, se había logrado convocar gran confianza en la capacidad de pago del país y con esa base se había logrado conseguir créditos externos importantes –tanto promocionales como de mercado– para financiar proyectos de inversión para impulsar el desenvolvimiento económico. Pero con la aparición durante los años setenta de los grandes déficits fiscales esa capacidad de crédito que se había acumulado con tanta dificultad ya no se utilizó para financiar proyectos de inversión específicos sino los desequilibrios macroeconómicos del país: el propio déficit fiscal y el saldo negativo de la cuenta corriente de la balanza de pagos. Desde luego que no la totalidad del déficit fiscal se financió con créditos externos pero sí una parte importante, sobre todo a partir del año 1972. En el Cuadro 4 a continuación se aprecia con claridad el ritmo tan rápido al que creció en el periodo el endeudamiento externo del gobierno tanto en términos nominales como reales. De hecho, la devaluación sobrevendría por la imposibilidad que enfrentó la Secretaría de Hacienda de seguir consiguiendo créditos externos de corto plazo en una situación de emergencia.
DEUDA PÚBLICA EXTERNA
(Millones de dólares)
| Años | Saldo a precios corrientes |
Tasa de crecimiento nominal (%) |
| 1970 | 263 | − |
| 1971 | 286 | 8.7 |
| 1972 | 360 | 25.9 |
| 1973 | 1047 | 190.8 |
| 1974 | 1672 | 59.7 |
| 1975 | 3054 | 82.7 |
| 1976 | 5093 | 66.8 |
| Fuente: Gómez Oliver, op. cit. | ||
El panorama completo del financiamiento del déficit fiscal en el periodo se presenta a continuación en el Cuadro 5. La gran rapidez con la que se expandió en el periodo ese desbalance es confirmación de la dominancia fiscal sobre la política monetaria que fue característica en el periodo y que terminó por hacer imposible que se pudiera conservar la paridad fija de 12.50 por dólar. El creciente déficit fiscal tenía que ser financiado y los tres canales de financiamiento de que dispuso la autoridad en el periodo –financiamiento bancario, crédito primario del banco central y endeudamiento gubernamental externo– crecieron a tasas muy rápidas. El acelerado crecimiento del crédito bancario al gobierno (de bancos y otros intermediarios) dio lugar a una contracción del crédito a empresas y particulares además de incidir sobre la rentabilidad de los intermediarios. El acelerado endeudamiento del gobierno condujo a que se produjera una crisis de deuda externa que requirió de una negociación muy difícil con el Fondo Monetario Internacional. Y de manera particular, el acelerado crecimiento del crédito del banco central fue la causa principal de la inflación que se desató en el periodo, de la sobrevaluación que sufrió la moneda mexicana y de la devaluación que tuvo que anunciarse en septiembre de 1976.
FINANCIAMIENTO DEL DÉFICIT FISCAL
(Miles de millones de dólares)
| Años | Crédito bancario |
Banco de México |
Deuda externa |
Total |
| 1970 | 47.1 | 47.6 | 2.9 | 97.7 |
| 1971 | 52.0 | 52.0 | 3.6 | 107.6 |
| 1972 | 65.0 | 65.3 | 4.5 | 134.8 |
| 1973 | 111.0 | 85.3 | 13.1 | 209.4 |
| 1974 | 147.9 | 118.6 | 20.9 | 287.4 |
| 1975 | 191.1 | 159.7 | 38.2 | 389.0 |
| 1976 | 280.9 | 197.5 | 63.7 | 542.1 |
| Fuente: Gómez Oliver, op. cit., pp. 141, 157 y 169. | ||||
Desde el punto de vista de la moneda, la dominancia fiscal del periodo dio lugar a que la postura de la política monetaria resultase acentuadamente expansionista sobre todo a partir de 1972, marcando una clara tendencia inflacionaria. Así, el aspecto más importante a destacar es el muy rápido y también acelerado crecimiento que tuvo la base monetaria en el sexenio. Rápido, en razón de que la tasa de crecimiento de ese agregado en los años bajo estudio se ubicó en el alto nivel de 17.2 por ciento anual. Acelerado, en razón de que en todos los años del periodo esa tasa de crecimiento se incrementó con respecto al año precedente llegando a 21.2 por ciento en 1973 y cerrando el sexenio en 29.6 por ciento. El otro dato importante a destacar es que el crédito al gobierno fue con mucho a lo largo de toda la etapa el renglón más importante dentro de los tres que integraban la parte interna de la base monetaria con un crecimiento anual promedio para el periodo de exactamente 27.1 por ciento y para el periodo de 1972 a 1976 de 30.7 por ciento. Por su parte, el crédito primario otorgado a los bancos por la vía del redescuento se ubicó en promedio en el periodo de 1970 a 1975 en tan sólo 1.3 por ciento con respecto al total de la parte interna de la base monetaria; proporción que se elevó a 8.9 por ciento en 1976 muy probablemente por los redescuentos que se ofrecieron a la banca ese año en razón de los retiros de pánico y la fuga de capitales que se desataron a causa de la devaluación. Por su parte, el crédito a empresas y particulares únicamente cubrió en promedio el 3.9 por ciento de ese total de 1970 al final del sexenio habiendo sido el dato para el atípico año de 1976 de 4.7 por ciento sobre ese agregado.
BASE MONETARIA Y COMPONENTES
(Miles de millones de dólares)
| Años | Base monetaria |
Parte interna |
Parte externa |
Tasa de crecimiento |
| 1970 | 60.8 | 50.5 | 12.9 | 11.7 |
| 1971 | 69.8 | 56.9 | 10.3 | 13.7 |
| 1972 | 85.2 | 68.4 | 12.9 | 19.9 |
| 1973 | 107.1 | 89.1 | 16.8 | 22.9 |
| 1974 | 142.3 | 124.1 | 17.0 | 28.4 |
| 1975 | 185.7 | 165.5 | 18.2 | 26.6 |
| 1976 | 185.7 | 165.5 | 20.2 | 32.5 |
| Fuente: Gómez Oliver, op. cit., p. 140. | ||||
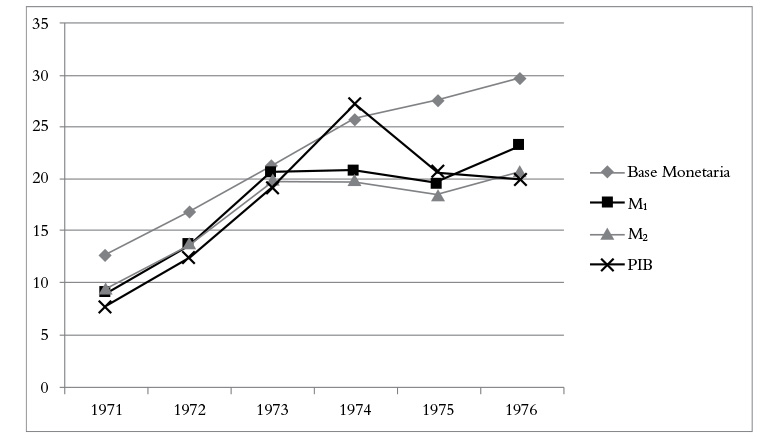
La política monetaria abiertamente expansiva e inflacionaria que se aplicó a partir de la segunda parte de 1972 tuvo su origen en la necesidad que llevó al Banco de México a financiar parcialmente mediante el crédito primario un déficit fiscal muy grande y creciente. Ésta fue la causa principal de que la base monetaria tuviera en la fase inflacionista de ese sexenio un crecimiento tan rápido. Con todo, Gómez Oliver descubrió en su análisis que en ese periodo el medio circulante M1 y el agregado monetario M2 crecieron a un ritmo más lento que la base. Ese resultado era claramente atribuible de manera principal al hecho de que a partir de 1972 el Banco de México elevó en algunas ocasiones el coeficiente de liquidez aplicable a los intermediarios. Sin embargo, resulta muy difícil o quizá imposible realizar un análisis muy preciso sobre ese asunto debido a dos razones. La primera, que los aumentos de la tasa eran marginales o parciales y resultaba sumamente complicado hacer el cálculo ponderado del monto en que se había modificado el encaje efectivo. La otra dificultad, quizá de mayor trascendencia, derivaba de la práctica a que solía recurrir el Banco de México de reciclar parcialmente en la forma de créditos al gobierno los recursos que esterilizaba mediante el depósito de liquidez. Es raro que Gómez Oliver no dejara constancia en sus escritos de que conocía ese último hecho y lo tomara en cuenta para sus investigaciones. Sin embargo, basta para los propósitos del presente texto mencionar que mientras de 1971 a 1976 la base monetaria en términos corrientes creció en promedio en 22.3 por ciento anual, M1 y M2 lo hicieron respectivamente a 17.8 y a 16.9 por ciento. Pero desgraciadamente, esa forma de contención monetaria (mediante la elevación del coeficiente de liquidez) no pudo tener un efecto suficiente de freno sobre las fuertes presiones inflacionarias que desató en el periodo la política económica de corte expansivo. Así, el potencial inflacionario de la política monetaria que se aplicó en el periodo se aprecia en la brecha que se muestra en la Gráfica 2 a continuación entre la tasa de crecimiento de los agregados monetarios y la correspondiente al producto (PIB) en términos corrientes.
TASAS DE CRECIMIENTO BASE MONETARIA, M1, M2 Y PIB
(Porcentajes)
| Fuente: Gómez Oliver, op. cit., p. 140. |
La política monetaria es importante –“money matters” afirman ilustrativamente los economistas monetarios– y el enfoque acentuadamente expansionista del periodo tuvo sus consecuencias, todos ellas de signo marcadamente negativo. Esas consecuencias, punto focal del presente análisis, se enumeran a continuación de manera secuencial. Desde esa perspectiva y en términos de encontrar causalidades resulta obligado empezar con las presiones inflacionarias que causó la política monetaria expansiva del periodo. Lo demás fueron las consecuencias:
- Presiones inflacionarias intensas.
- Deterioro de los salarios reales.
- Déficit en la cuenta corriente de la balanza de pagos.
- Desintermediación financiera.
- Sobrevaluación del tipo de cambio.
- Tendencia a la pérdida de reservas internacionales.
- Deuda externa pública creciente.
- Efectos recesivos sobre la actividad económica.
- Tendencia al empeoramiento de la distribución del ingreso.
Durante la etapa del Desarrollo Estabilizador, salvo el caso especial del año 1961, los responsables de la política monetaria pusieron un cuidado muy particular en que la base monetaria tuviera una evolución bastante cercana con la del producto nominal. Ello, de acuerdo con el principio de la teoría monetaria que proclama que en ausencia de otras influencias existe una relación causal directa entre oferta monetaria y nivel de precios. Como ya se explicó, ese principio fue soslayado, o abiertamente ignorado, de mediados del año 1972 hasta la conclusión del sexenio. La correlación se confirma con mucha fidelidad en las tasas de expansión de ambas variables. Así, mientras que en el trienio de 1970 a 1972 la tasa promedio de crecimiento de la base monetaria fue de 14 por ciento anual, la del deflactor implícito del PIB (un índice de precios general) lo hizo en promedio en 10.4 por ciento anual. Por su parte, durante la etapa verdaderamente inflacionista del sexenio mientras la primera de esas variables creció en promedio anual a 26 por ciento anual el índice de precios mencionado lo hizo a 21.7 por ciento. Pero a pesar de esta correlación, el análisis de la inflación en el periodo se complica en virtud de la gravitación que ejerció en su momento la inflación externa que impactó a México, en particular durante los años iniciales de la década de los setenta. A este importante tema se refirió Gómez Oliver en su multicitado libro. Señala al respecto dicho autor que de 1970 a 1972 la inflación interna medida mediante el inpc resultó muy similar a la que se observó en Estados Unidos medida mediante el índice de precios al mayoreo. En especial, dicho patrón se observó en 1973, año en que se inició la gran inflación en E.U., con una tasa de incremento extraordinaria de 12.3 por ciento. Sin embargo, “desde 1974 la tasa de inflación de México fue claramente superior a la externa y en particular los valores de la inflación interna de 1975 y 1976 fueron equivalentes a dos y tres veces, respectivamente, a los valores de la inflación mundial”. ¿Por qué? Explicó al respecto el autor citado:
“… aunque es innegable que el sólo hecho de la presencia de la inflación mundial tenía que causar tasas más altas de inflación en México –simplemente por el alza automática de los precios de los bienes internacionales que vendía y compraba el país–, los desequilibrios externos posteriores y, sobre todo, la devaluación del peso en 1976, mostraron claramente que la inflación mexicana tenía un componente interno que era independiente de la inflación mundial. En realidad, desde 1973 existían indicaciones de que el alza de los precios internos reflejaba en parte la inflación mundial y en parte las presiones por el crecimiento de la demanda agregada interna debidas a la fuerte expansión monetaria originada por los créditos del banco central al gobierno”.[10]
La inflación, dijo alguna vez el economista agrícola Edmundo Flores, es “la serpiente que acecha agazapada detrás del paraíso keynesiano”. Ciertamente, en nombre de Keynes se aplicó a partir de mediados de 1972 una intensa política expansionista y la inflación así generada empezó gradualmente a producir sus perniciosos efectos. Éstos fueron debidamente analizados por el autor Gómez Oliver en su multicitado libro. Como es ampliamente sabido, salvo para los teólogos que la impulsaran de manera tan impune, la inflación ejerce daños sobre la capacidad de crecimiento de la economía, la salud de la intermediación financiera y sobre la distribución del ingreso haciéndola más inequitativa. Concentremos inicialmente la atención en el primero de los efectos mencionados. La inflación inhibe las inversiones productivas –las que dan lugar a producción y empleo, pagan impuestos y generan demanda para insumos– en favor de las inversiones improductivas de tipo especulativo. En un ambiente inflacionario los proyectos de inversión productiva se vuelven mucho más riesgosos y difíciles de llevar a cabo y esos hechos invitan a su posposición o cancelación definitiva. En contrario, en un ambiente de esa naturaleza resulta mucho más atractivo colocar los recursos en atesoramientos y especulaciones que no arrojan ningún beneficio social. Con clarividencia, en sus escritos Gómez Oliver hizo notar que la persistencia de la política expansionista con sus efectos alcistas estuvo “acompañada por una baja del crecimiento económico a partir de 1974”. Para dicho autor la vinculación causal entre una política inflacionista y una reducción de la capacidad de crecimiento económico constituía históricamente “la relación observada más constantemente al menos desde la postguerra”.[11]
Asimismo, tal como se anticipa en los tratados sobre política monetaria, la inflación que afloró en México de 1972 a 1976 tuvo efectos dañinos sobre la intermediación financiera, inhibiendo la captación de ahorros, elevando las tasas de interés activas, acortando los plazos de los préstamos y dando lugar a una amortización anticipada y no prevista de los créditos. Un primer efecto fue el deterioro que sufrieron las tenencias de valores de renta fija por parte del público. Así, mientras en el decenio de 1959 a 1969 esas tenencias habían crecido en términos reales a una tasa anual superior a 22 por ciento, en el periodo de 1973 a 1976 incluso disminuyeron. Un factor de inhibición muy importante fue que con la irrupción de la inflación el rendimiento real de esos valores se volvió incluso negativo. En consecuencia, por efecto de un deterioro de la captación de ahorro por parte de los intermediarios y también del apetito por parte del público para adquirir valores de renta fija, a partir del año 1971 el financiamiento total empezó a sufrir desaceleración llegando incluso a mostrar contracción en términos reales en el año 1974. Así, mientras que en 1970 el incremento real del crédito total fue de 12.3 por ciento, de 1973 a 1976 su tasa promedio de crecimiento resultó de tan sólo 5.2 por ciento anual. Y si en ese panorama se toma en consideración la forma tan agresiva en que creció el crédito institucional al gobierno federal se entenderá la razón por la cual el financiamiento a las empresas y particulares se vio tan constreñido en el periodo mostrando contracciones continuas en términos reales en los años de 1973 a 1976 de 1.6, 10.5, 1.8 y 5.2 por ciento respectivamente.[12] Previsiblemente, los recursos frescos que dejaron de captar los intermediarios o se aplicaron a inversiones especulativas o se fugaron del país ejerciendo presión sobre la reserva internacional.
Asimismo, otro efecto desestabilizador muy importante que se derivó de la política inflacionista que se aplicó de 1972 a 1976 se produjo sobre la cuenta corriente y en general sobre la balanza de pagos. Como resultado de que las importaciones crecieron mucho más rápido que las exportaciones, de 1970 a 1975 el déficit de la balanza comercial y también de la cuenta corriente se expandió de manera acelerada. En particular, este último pasó entre esos años de 946 a 3 693 millones de dólares. Por su parte, la corrección que se produjo en 1976 fue en buena medida atribuible a la devaluación que se anunció en septiembre de ese año. En términos reales, el déficit de la cuenta corriente tuvo las siguientes tasas de crecimiento en el periodo propiamente de inflación: 1972, 0.7 por ciento; 1973, 36.6 por ciento; 1974, 55 por ciento y 1975, 27.6 por ciento. ¡Con ese comportamiento de la cuenta corriente parecía imposible que no se produjese tarde o temprano una macrodevaluación!
Con todo, a pesar del fuerte incremento que mostró durante varios años el déficit en la cuenta corriente las reservas internacionales brutas del Banco de México aumentaron constantemente de 1970 a 1975. Este resultado puede atribuirse en lo general al saldo creciente que arrojó la balanza de capital en ese lapso y en particular a la forma en que se incrementó la deuda pública externa. Así, de 1971 a 1975 el saldo de la balanza de capital pasó de 927 a 3 859 millones de dólares y como ya se vio páginas atrás, el endeudamiento del sector público se incrementó de 286 a 5 094 millones de dólares en 1976.
En una visión general, la devaluación que se anunció en septiembre de 1976 fue el resultado de tres factores causales: el rápido crecimiento que tuvo el déficit de la cuenta corriente a consecuencia de la inflación del periodo, la fuerte sobrevaluación que sufrió el peso mexicano de 1972 a 1976 y la interrupción abrupta del crédito externo para el gobierno mexicano que se produjo posiblemente hacia mediados del año 1976. En el multicitado libro de Gómez Oliver ese autor analiza con cuidado el proceso de sobrevaluación que sufrió en el periodo la moneda mexicana. El proceso tuvo su origen en el diferencial entre la inflación en México y en Estados Unidos que a partir del año 1973 se hizo ya muy evidente. En este aspecto se marcó una distancia radical con lo que había ocurrido durante el Desarrollo Estabilizador y en particular de 1958 a 1970, años en los cuales la inflación en México fue muy semejante a la que se registró en Estados Unidos. En contraste, el diferencial que se observó durante el sexenio subsiguiente dio lugar a una sobrevaluación creciente del tipo de cambio real que se hizo visible incluso desde antes del inicio del sexenio del presidente Echeverría ya que para los años de 1970 y 1971 ya se observó una paridad de equilibrio del peso mexicano de 12.69 y 12.74 pesos por dólar contra la paridad oficial de 12.50. Y esa tendencia a la sobrevaluación continuó, pero de manera mucho más intensa, a partir de 1973 y hasta 1976 con datos respectivos para la paridad de equilibrio para los años de 1973, 1974, 1975 y 1976 de 12.83, 13.23, 13.38 y 15.63 pesos por dólar. Claramente, la fuga de capitales que se hizo masiva hacia mediados de 1976 debió haberse derivado en muy buena medida de ese proceso de sobrevaluación.
Queda por último, para redondear el análisis, echar una ojeada a los aspectos redistribuidos que se produjeron a causa de las presiones inflacionarias que se dejaron sentir de 1972 a 1976. En particular, estas presiones tuvieron expresión en un deterioro de los salarios reales y posiblemente también en una distribución del ingreso y de la riqueza que se volvió más inequitativa. Lo que Gómez Oliver encontró fue que mientras los salarios industriales continuaron creciendo en su tendencia histórica durante el lapso de 1970 hasta 1974, en 1975 sufrieron una reducción del 5.8 por ciento y ese deterioro se hizo todavía más profundo en 1976 a raíz del fuerte efecto alcista y contractivo que produjo la devaluación. En cuanto a los salarios mínimos ese autor encontró que en los años de 1975 y 1976 se revirtió en forma muy clara la tendencia al incremento que habían mostrado esas remuneraciones durante los años iniciales del sexenio. En especial, la reducción del año 1975 resultó de 15 por ciento. En cuanto a la distribución del ingreso, las conclusiones a que llegó ese autor fueron que mientras de finales de los años 50 a finales de la década de los sesenta la distribución del ingreso tendió a mejorarse gracias a la combinación de estabilidad con rápido crecimiento económico, durante la primera mitad de los setenta esa tendencia se revirtió como resultado principalmente de la política expansiva que se aplicó y también a raíz de una disminución de la productividad del trabajo durante los años finales del sexenio del presidente Echeverría. En el cuadro que se incluye a continuación no hay datos para el año 1976 pero de haber estado disponibles seguramente habrían mostrado un empeoramiento aún mayor de la distribución del ingreso por efecto de las fugas de capital y de la devaluación que produjo la política expansiva. Así, para la autorizada voz de ese autor:
“… intentar mejorar la distribución creando empleos poco productivos o llevando a cabo proyectos poco rentables a base de incrementar el gasto del sector público, lo más probable es que termine causando una distribución más regresiva del ingreso, como aparentemente fue el caso con la política económica de 1972 a 1976”.[13]
DISTRIBUCIÓN DEL INGRESO PERSONAL DISPONIBLE
(Porcentaje)
| Porcentaje del ingreso personal disponible recibido por: |
1968 | 1975 |
| El 5% más alto de las familias | 27.9 | 30.7 |
| El 20% más alto de las familias | 58.3 | 60.4 |
| El 20% más bajo de las familias | 3.4 | 1.9 |
| El 50% más bajo de las familias | 10.5 | 8.1 |
| Índice de Gini | 0.521 | 0.557 |
| Fuente: Gómez Oliver, op. cit., p.178. | ||
[1] Thomas J. Sargent, “The ends of four big inflations”, en Robert E. Hall, Inflation: Causes and Effects, Chicago, The University of Chicago Press, 1982, pp. 42-43 y 89-90.
[2] Philip Turner, “Fiscal dominance and the long term interest rate”, BIS Financial Markets Group Special Paper Series; Special Paper 199, mayo de 2011, pp. 7-8.
[3] Michael Kumhof e Irina Yakedina (IMF) and Ricardo Nunes (Federal Reserve Board), “Simple monetary rules under fiscal dominance”, Federal Reserva System, International Finance Discussion Papers, núm. 937, julio 2008, pp. 2-3.
[4] Michael Woolford, “Fiscal requirements for Price stability”, Journal of Money, Credit and Banking, agosto 2001, vol. 33, núm. 3, pp. 670-671.
[5] William Allen, “Government debt managment and monetary policy in Britain since 1919”, en Bank for International Settlements, Threat of Fiscal Dominance, BIS Papers, núm. 65, mayo 2012, p. 17.
[6] Antonio Gómez Oliver, Política Monetaria y Fiscal de México: La Experiencia desde la Posguerra, 1946-1976, México, Fondo de Cultura Económica, 1981, pp. 171 y 172.
[7] Leopoldo Solís, Economic Policy Reform in Mexico. A Case Study for Developing Countries, Nueva York, Pergamon Press, 1980, pp. 47-49.
[8] Antonio Gómez Oliver, Política Monetaria..., op. cit., pp. 132 y 172.
[9] Ibid., pp. 153 y 171.
[10] Ibid., pp. 135-136.
[11] Ibid., p. 173.
[12] Ibid., pp. 168 y 169.
[13] Ibid., pp. 179-180.