Tomo XVI: Las consecuencias del inflacionismo
IV. Problemas por la inflación y la desconfianza
8. Inestabilidad desbordada
La dominancia fiscal sobre la política monetaria fue el factor principal que marcó el desenvolvimiento de la economía a partir de aquella elevación de salarios que acordó el presidente López Portillo hacia la tercera semana de marzo de 1982. Pero hay que precisar. En México había habido dominancia fiscal desde finales de 1978 o principios de 1979. Lo que ocurrió por lo que restaba de esa administración es que la dominancia fiscal se intensificó en razón de que se amplió el déficit presupuestal. Ello, sin que el responsable de la política económica sintiera el más mínimo remordimiento o responsabilidad. Tres fueron las principales consecuencias del financiamiento que tuvo que hacerse de ese déficit fiscal. La primera, en razón de la apropiación que hacía el sector público por vía del encaje legal de una porción muy importante de la captación de la banca para financiar parcialmente ese déficit. La segunda, por el aumento que tenía lugar de la deuda pública externa. Y la tercera, por los fuertes efectos alcistas que se derivaban de que en una medida importante el déficit fiscal se financiaba con crédito primario del Banco de México. Las presiones alcistas se intensificaron efectivamente en esa etapa y con ellas tres fenómenos muy perjudiciales: la incertidumbre de los agentes económicos con respecto al desliz del tipo de cambio, la reanudación de las fugas de capital y tasas de interés pasivas de la banca negativas en términos reales. Un resultado muy dañino fue que la captación bancaria se debilitó mucho en el periodo por el efecto concurrente de esos tres factores. Y con esa tendencia, se intensificó también la dolarización o captación de la banca denominada en moneda extranjera. En particular, el gran problema de los llamados mexdólares se gestó en aquella coyuntura de tan intensa inestabilidad.
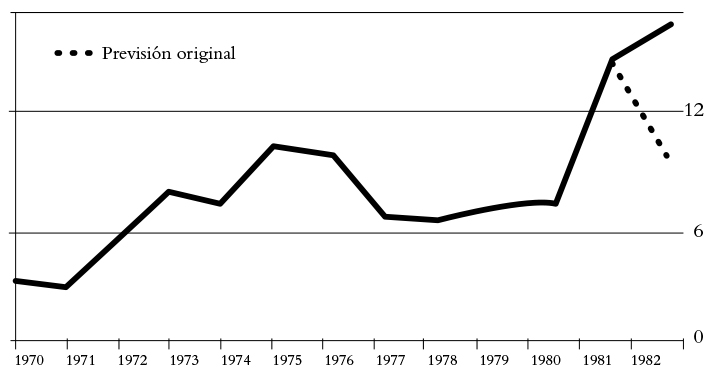
Por desgracia, los estados financieros del sector público correspondientes a 1982 (balance de ingresos y egresos y situación de endeudamiento) no se encuentran disponibles desglosados por mes o por trimestres. De esa forma, no es posible constatar cómo la brecha entre el crecimiento de los egresos y los ingresos fiscales se fue ampliando de manera continua en la medida en que se avanzaba hacia la conclusión del sexenio. Con todo, en la edición del Informe Anual del Banco de México para 1982 se incluyó una gráfica, que se reproduce a continuación, en la cual se muestra la forma en que el déficit fiscal medido como proporción del PIB se amplió y muy rápido sobre todo en el transcurso de los años 1981 y 1982. Al respecto, según esa publicación: “El crecimiento del déficit [fiscal] a lo largo de 1982 refleja la presión de diversos factores tanto internos como externos, entre los que destacan la disminución de los precios internacionales del petróleo, la variación del tipo de cambio y la aguda recesión mundial…”.[1]
DÉFICIT FINANCIERO DEL SECTOR PÚBLICO
Respecto del PIB
(porcentaje)
| Fuente: Banco de México, Informe Anual, 1982, p. 116. |
Otra forma, quizá más explicativa, de analizar las causas de esa ampliación continua de la brecha entre gastos e ingresos del sector público en el mencionado año es comprobando la forma en que se incumplieron los presupuestos y los programas de gasto. En ese orden, aparece en primer lugar el caso de la propuesta de presupuesto que las autoridades presentaron para aprobación del Congreso antes de que se iniciara el año. En ese sentido, se explica en el Informe Anual ya citado, en anticipación a “condiciones difíciles tanto en el orden interno como en el externo” en la propuesta mencionada se contempló “una desaceleración de la tasa de crecimiento real del gasto público y recomendaba, específicamente, una disminución de 19.6 por ciento en el programa de inversiones del sector petrolero”. Las cifras concretas de dicha propuesta suponían un gasto bruto del sector público para 1982 de 3 320.3 miles de millones de pesos y un monto de gasto neto de 2 761 miles de millones. En términos de las intenciones de las autoridades, ese “presupuesto original, por su nivel y estructura, buscaba adecuar el gasto público al objetivo de controlar la inflación”. No obstante, a final de cuentas el gasto presupuestal neto resultó de 3 945.4 miles de millones de pesos, 42.8 por arriba de lo previsto en el programa original y 73.9 por ciento por arriba del dato de 1981. Y otro hecho ilustrativo de las tendencias que prevalecieron es que en el Programa de Ajuste de Política Económica que se anunció después de la devaluación de febrero se planteó una reducción de 8.3 por ciento en el gasto presupuestal programable lo cual, según planes, daría lugar a una reducción de 3 mil millones de dólares en las importaciones del sector público. Sin embargo, la historia registra que esos objetivos se incumplieron de manera flagrante y un paso muy importante para que así ocurriera se dio cuando se acordaron los aumentos salariales de marzo de ese año. De manera muy ilustrativa, en la gráfica mencionada se incluyó una línea punteada para los datos del año 1982 correspondiente al comportamiento del déficit fiscal que se esperaba obtener mediante el apego estricto al presupuesto original que terminó rebasado de manera tan desbordada.[2]
En cualquier situación puede suponerse que en la medida en que se amplía el déficit fiscal también se incrementa la dificultad para su financiamiento. Lo más probable es que exactamente eso haya ocurrido en el sexenio de López Portillo en el año 1982, a partir de los acontecimientos del mes de marzo. Una indicación indirecta de ese fenómeno lo aporta la brecha que se abrió entre el monto programado del financiamiento para el sector público y el que finalmente se observó. En esa materia, las cifras muestran casi una duplicación al haber pasado ese saldo de 657 a 1 209 miles de millones de pesos. En dicho contexto, del total de ese financiamiento casi el 77 por ciento fue aportado por el Banco de México mediante su crédito primario. Y de las partidas complementarias de financiamiento, 14.6 por ciento provino de la captación de la banca comercial y de la banca de desarrollo (encaje legal) y el resto se recabó del público ahorrador por vía de la colocación de valores gubernamentales (Cetes y Petrobonos) por cerca del 17 por ciento del total. Y aunque en las cifras anteriores no se incluye el financiamiento externo que recibió el sector público durante el periodo, de cualquier forma cabe destacar que en el neto la deuda externa pública se incrementó en poco menos de 6 mil millones de dólares. Dicho lo anterior, la principal conclusión que puede derivarse de las cifras analizadas, es respecto del gran potencial inflacionario que conllevaba el principal instrumento de financiamiento del déficit gubernamental que era la emisión primaria de dinero por parte de la banca central.[3]
La dominancia fiscal característica de aquellos tiempos de la historia económica de México llevó a la política monetaria del Banco de México a una verdadera contradicción sin salida. Por un lado, como consecuencia del financiamiento que la banca central otorgaba de manera obligada para el déficit fiscal, se inyectaba a la circulación un volumen excesivo o redundante de liquidez. Y toda vez que la institución carecía de autonomía legal para rehusarse a financiar tan elevados déficits presupuestales, lo único que estaba en posibilidad de hacer la política monetaria era tratar de retirar de la economía la mayor cantidad posible de esa liquidez redundante que se inyectaba, mediante los instrumentos de intervención a su disposición. Pero por la gran magnitud de esos déficits fiscales que se financiaban en su mayor proporción de manera inflacionaria, para el Banco de México era prácticamente imposible absorber en su totalidad la liquidez redundante. Y de ahí que las presiones alcistas que se producían por jalón de demanda fueran siempre muy poderosas a partir del año 1978, durante el sexenio del presidente López Portillo. Y de hecho, se volverían todavía más intensas durante el transcurso de los dos últimos años de 1981 y 1982.
En el contexto de las primeras semanas del año 1982, dos fenómenos indicaron en particular a las autoridades del Banco de México que subsistía en el sistema un exceso de liquidez bancaria. Uno de ellos fue el importante saldo de las inversiones de la banca en Certificados de la Tesorería o Cetes. El segundo se concretó en la caída que empezaron a mostrar las tasas en el mercado interbancario, ya que durante el mes de enero se redujeron en dos puntos porcentuales a pesar de las fuertes presiones alcistas que se dejaban sentir en la economía. De lo anterior, la decisión que tomaron las autoridades monetarias, en el sentido de que la banca constituyera un depósito adicional de regulación monetaria por 18 mil millones de pesos que debería empezar a conformarse a partir de la segunda quincena de febrero y que se mantendría de manera indefinida. De hecho, ese depósito obligatorio fue precedido por otro de igual naturaleza que se había acordado para empezar a cumplirse a partir del precedente 5 de noviembre de 1981, por la cantidad de 15 mil millones de pesos. Y ya en el mes de marzo, en razón de que había signos de que subsistía un exceso de liquidez en el sistema se acordó todavía un tercer depósito obligatorio para la banca comercial y mixta por un monto de 40 mil millones de pesos. Poco después y por iguales razones, a finales de ese mismo mes el Banco de México determinó la realización de una subasta de depósitos por 4 240 millones a distribuirse como sigue: 1 520 millones a 15 días, 1 720 millones a 30 días y 1 000 millones a 60 días. Así, como resultado de las medidas descritas de política monetaria, al cierre del primer trimestre de 1982 el saldo total de los depósitos de regulación monetaria ascendía a 67.2 miles de millones de pesos. Ello, aunque subsistían los signos de exceso de liquidez ya que las tasas interbancarias habían caído en un 1.6 por ciento adicional.[4]
Con respecto a la política monetaria durante el segundo trimestre de 1982, en el Informe Anual del Banco de México para ese año se escribió que “los aumentos salariales anunciados durante la tercera semana de marzo modificaron las expectativas del público respecto a la inflación y al ritmo de desliz que estaba teniendo el peso frente al dólar estadounidense”. En consecuencia, a partir de ese momento surgieron tres tendencias muy claras y altamente preocupantes para las autoridades: 1) una elevación muy marcada de la captación de la banca denominada en moneda extranjera, 2) una reducción de la tenencia de Cetes por parte de empresas y particulares y 3) un debilitamiento de la captación de la banca en moneda nacional. Con todo, dado que el financiamiento inflacionario del déficit fiscal seguía viento en popa, el Banco de México determinó un depósito adicional de regulación monetaria que debería empezarse a cumplir a partir del 15 de abril, aunque condicionado a que la captación bancaria se incrementase en al menos 98 mil millones entre marzo y mayo de ese año. Pero toda vez que la captación total no creció en esa cantidad, el mencionado depósito de regulación sólo alcanzó el monto de 22.1 miles de millones de pesos. Y una medida particularmente importante fue que a partir del 27 de abril las autoridades monetarias permitieron que el mencionado depósito obligatorio pudiera ser constituido parcial o totalmente en dólares de Estados Unidos, “depositados a tres meses y renovables, siempre y cuando provinieran de instituciones financieras del exterior”. Esto último, como reacción al repunte que había mostrado la ya mencionada “dolarización” de la captación de los bancos. Así, en total, al concluir el segundo semestre de 1982 el saldo de los depósitos de regulación monetaria se ubicó en 112.6 miles de millones de pesos.[5]
Durante el periodo correspondiente al mes de julio de 1982 y la mayor parte del mes de agosto, la liquidez en poder de los bancos volvió a mostrar repunte. Dicho repunte no se había previsto, en razón del entorno de intensa crisis económica en que había caído la economía interna. Por el lado de la oferta, el principal factor determinante fue que, en forma creciente, cada vez era más difícil conseguir crédito externo para financiar el déficit fiscal. Y la respuesta de política económica a esa menor disponibilidad de financiamiento del exterior, fue recurrir en mayor medida para el financiamiento del déficit fiscal al crédito primario del banco central. La consecuencia fue que la inyección de circulante en la economía se intensificó elevando las presiones alcistas. Y de manera complementaria, por el lado de la demanda ocurrió que la intensa incertidumbre con respecto a las perspectivas económicas en el país, dio lugar a que se contrajeran las solicitudes de crédito bancario por parte de las empresas privadas. ¿Cómo enfrentar estos excedentes de liquidez por parte de la política monetaria? Fue así que el 15 de julio de ese año, el Banco de México acordó que los bancos que no lo habían hecho procedieran a cumplir en su totalidad con el depósito regulatorio que se había anunciado en el mes de abril. Los faltantes deberían ser cubiertos en moneda nacional. Y en el mismo sentido, a finales de julio se determinó un nuevo depósito de regulación monetaria por 40 mil millones de pesos adicionales. Como resultado, la liquidez en el mercado efectivamente se redujo, principalmente durante las primeras tres semanas de agosto. Sin embargo, dicho proceso se revirtió de manera muy drástica al iniciarse la conversión a moneda nacional de los depósitos bancarios que antes habían estado denominados en dólares. De esa forma, tras haber sufrido una elevación muy visible durante julio, la tasa de los créditos interbancarios tendió nuevamente a la baja hacia los últimos días del mes de agosto.[6] Y todos esos hechos ocurrían en un contexto de muy severa crisis, con elevada inflación y una economía en fuerte estancamiento.
En paralelo con la política monetaria, durante aquellos meses álgidos que corrieron de la devaluación hacia el mes de agosto de 1982, el Banco de México también tuvo a su cargo la conducción de la política bancaria. Y una de las principales facetas de esa política se expresó en la administración de las tasas pasivas del sistema bancario. La novedad, hay que subrayarlo, no estaba en que la institución tuviese el encargo de manejar esa política –lo cual era una obligación permanente del instituto central– sino en las grandes dificultades que prevalecían por causa de dos fenómenos perniciosos: la elevada inflación y la intensa incertidumbre prevaleciente con respecto a la tendencia futura del tipo de cambio y sus consecuencias en la forma de fugas masivas de capital y dolarización de la captación bancaria. En ese periodo se intensificó tremendamente el conflicto, que era permanente, respecto del manejo de la política de tasas de interés, el cual se manifestaba en la contraposición entre maximizar la captación bancaria mediante el ofrecimiento a los ahorradores de un rendimiento adecuado al tiempo de inducir que las tasas activas no se fueran a las nubes frenando el crédito a la inversión y a la producción. En ese periodo se exacerbó mucho, efectivamente, el conflicto explicado, dando lugar a que durante algunos lapsos las tasas de captación resultaran fuertemente negativas en términos reales. Ello, sin que la autoridad pudiera hacer mucho al respecto, en razón de que las tasas controladas no pueden estarse modificando de manera demasiado frecuente.
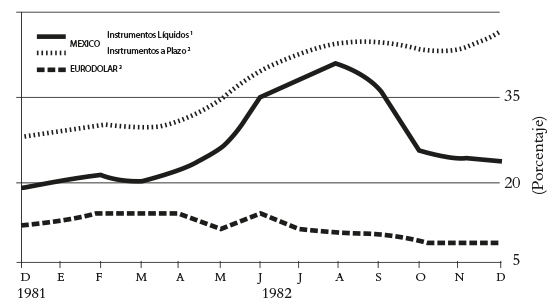
En el Informe Anual del Banco de México para 1982 se hace mención a este fenómeno de las tasas bancarias pasivas negativas en términos reales, además de que se ilustra con estadísticas que permiten su identificación completa. En cuanto a lo primero, se informó en esa publicación que para el segundo trimestre del año, “a pesar del aumento registrado por las tasas internas, los rendimientos de todos los instrumentos bancarios resultaban ya negativos descontando el efecto de la inflación. Esto contrasta con los rendimientos reales positivos que podían obtenerse en el segundo semestre de 1981, al menos en los plazos medios y largos”. Y ante las crecientes presiones inflacionarias, las autoridades del Banco de México perseveraron en su intento de ajustar las tasas pasivas lo más posible a fin de que no perdieran competitividad, aunque esto último no pudo lograrse plenamente. En ese orden, durante los meses de julio y agosto se acordaron ajustes importantes a las tasas pasivas autorizadas, sin embargo los acomodos de mayor importancia se aplicaron a las tasas de corto plazo. En ese sentido, se señaló en el citado Informe Anual del Banco de México: “vale la pena destacar que en agosto fue cuando la tasa pasiva promedio para instrumentos bancarios alcanzó su nivel más alto, con un diferencial de más de 35 puntos porcentuales respecto a las tasas del eurodólar”.[7]
TASAS DE INTERÉS PASIVAS M.N. EN MÉXICO Y EURODÓLAR
Promedio mensual de cotizaciones diarias
|
1 Promedio simple mensual de tasas netas en depósitos retirables en días prestablecidos hasta por 30 días. 2 Promedio simple mensual de tasas netas en depósitos a plazo fijo, de 1 a 24 meses. 3 Promedio simple mensual de tasas brutas a 7 plazos. A partir de abril incluye la tasa de 14 días. Fuente: Banco de México, Informe Anual, 1980, p. 128. |
En la Gráfica 2, relativa a las tasas pasivas internas en comparación con las del eurodólar durante los años de 1981 y 1982, es posible notar varios resultados interesantes. Primero, que en términos nominales las autoridades lograron mantener a las tasas pasivas internas bastante por arriba de las tasas en eurodólares. Segundo, que, como sería lógico suponer, las tasas internas a plazo se mantuvieron por arriba permanentemente, aunque los márgenes variaran en magnitud, durante los tres periodos que es posible advertir en la gráfica. En el primero de ellos, es posible notar con toda nitidez que las dos variantes de rendimiento se elevan de manera aproximadamente paralela seguramente por la intensificación de la inflación interna. El segundo lapso puede resultar de mucho interés, en razón de que el estrechamiento del margen entre las tasas a plazo y las de los instrumentos líquidos (por ejemplo, Cetes) puede haberse debido a la intensificación de las fugas de capital y a la decisión de las autoridades de defender a la captación de ahorro en esos últimos instrumentos de sufrir una corrida de gran intensidad. Por último, la caída del rendimiento de los instrumentos líquidos a partir del cierre del mes de agosto puede haber sido un reflejo de la transformación obligatoria a moneda nacional de los pasivos de los bancos que se encontraban denominados en moneda extranjera y posiblemente, también, de la decisión de implantar un control generalizado de cambios a partir del 1º de septiembre de ese año.
Tal vez todavía resulte de mayor interés para fines de análisis consultar los datos del Cuadro 1 a continuación que nos presenta las tasas pasivas en México durante los cuatro trimestres del año 1982 tanto en términos nominales como reales. Y las conclusiones a resaltar son tres. La primera, que para los pasivos de corto plazo las tasas de rendimiento además de ser negativas en los cuatro trimestres lo fueron en forma creciente llegando en el último de esos periodos trimestrales a un nivel de más de 30 por ciento en la escala negativa. ¡De esa magnitud fue el castigo que se impuso a los ahorradores en México, durante ese lapso con control generalizado de cambios! Pero el fenómeno no fue aislado ni de una importancia menor, ya que para ese último periodo trimestral del año las tasas de rendimiento reales para los instrumentos en los plazos medio y largo estuvieron por debajo de la línea de 20 por ciento en la escala negativa. Aunque los datos correspondientes al año 1981 no se incluyen en el cuadro, es conveniente mencionar que únicamente las tasas pasivas de corto plazo fueron negativas durante los cuatro trimestres, con un promedio de 4.7 por ciento anual. Por su parte, en 1981 las tasas para los instrumentos de medio plazo sólo fueron negativas en los dos primeros trimestres con un promedio anual de 1.8 por ciento. Por último, en 1981 las tasas para los instrumentos de largo plazo resultaron positivas en todos los trimestres del año, aunque con un promedio de tan sólo 3.2 por ciento anual.
MÉXICO
TASAS DE INTERÉS PASIVAS BANCARIAS, 1982
(En porcentajes)
| Trimestre | Corto plazo | Medio plazo | Largo plazo | |||
| Nominal | Real | Nominal | Real | Nominal | Real | |
| I | 22.19 | -8.0 | 34.68 | 1.4 | 36.10 | 2.5 |
| II | 29.77 | -10.1 | 41.99 | -1.6 | 41.29 | -2.1 |
| III | 40.29 | -15.2 | 51.54 | -8.4 | 49.10 | -9.9 |
| IV | 28.55 | -31.4 | 48.37 | -20.8 | 49.49 | -20.2 |
| Promedio | 30.2 | -17.4 | 44.15 | -8.5 | 44.0 | -8.6 |
| Fuente: Banco de México, Informe Anual, 1982, p. 129. | ||||||
Seguramente, las operaciones de política monetaria aplicadas por el Banco de México mediante las cuales se retiraron de la circulación volúmenes importantes de liquidez no fueron suficientes para sofocar en su totalidad las fuertes presiones inflacionarias que se derivaron del expansionismo fiscal y monetario. Así, a pesar de que al cierre de 1982 el saldo de los depósitos de regulación monetaria alcanzó la cifra de 144.2 miles de millones de pesos, el agregado monetario M1 se expandió en ese año a un ritmo muy rápido que en promedio resultó de aproximadamente 43 por ciento. Y como debe ser obvio, la base monetaria creció durante los tres primeros trimestres de ese año a un ritmo más rápido que M1. De manera complementaria, según el citado Informe del Banco de México, el ritmo de expansión creciente que mostró la base monetaria, en particular durante el segundo semestre del año, cabe atribuirse a que “fue necesario incrementar el financiamiento otorgado por el Banco de México al sector público, hasta alcanzar volúmenes que superaron las pérdidas registradas en las reservas internacionales…”. De lo anterior que no fuera sorprendente que la tasa de crecimiento de M1 pasara de 28.7 por ciento en el segundo trimestre, a 43.8 en el tercero para ubicarse en el cuarto en el elevado nivel de 66.7 por ciento.[8]
¿Pero cómo explicar que mientras los agregados monetarios estrechos (Base Monetaria y M1) se expandieron a lo largo de 1982 a un ritmo relativamente rápido, no ocurriera lo mismo con los agregados más amplios y que incluso estos últimos tuvieran decrecimientos en términos reales? A manera de ilustración, en el tercer trimestre de ese año se contrajeron en aproximadamente 19 por ciento a tasa anual M2 y M4 y en 15.3 por ciento M3. En términos del Informe del Banco de México ya citado, el comportamiento explicado contrastaba de manera muy drástica con lo que se había observado en 1981, en el cual la totalidad de esos agregados “mostraron tasas positivas de crecimiento, particularmente en los casos de M5 (14.8 por ciento) y M4 (15.1 por ciento)”. Pero aunque parezca una tautología, cabe señalar que, en muy buena medida, los agregados monetarios experimentaron descenso en términos reales durante los trimestres de 1982 en razón de que “las presiones alcistas fueron tan altas y crecientes en el año, que los incrementos de la inflación resultaron en todos los casos más grandes que los aumentos nominales que mostraron dichos agregados”. Pero llegados a este punto es posible preguntar con mayor miga para el análisis: ¿por cuáles razones los agregados monetarios no se incrementaron en mayor medida en términos nominales a lo largo de ese año, pero en particular durante los primeros tres trimestres en que no hubo control generalizado de cambios y banca estatizada? En ese respecto, según el Informe del Banco de México, en cuanto a los agregados más estrechos “las expectativas de inflación creciente no sólo hicieron que el público previera los ajustes cambiarios que se realizaron durante el año, sino que indujeron por sí mismas una menor demanda por saldos monetarios reales”. Se tiene así que, en los tres primeros trimestres de 1982, M1 se redujo en términos reales en promedio en casi 8 por ciento y M2 en casi 12 por ciento. Por su parte, la principal influencia a la cual atribuyó el Banco de México la contracción real que mostraron, en igual periodo, los agregados monetarios más amplios fue que “los ajustes en las tasas de interés a plazo no compensaron la aceleración del ritmo inflacionario”. De lo anterior, que, en promedio, para los primeros tres trimestres del año los decrecimientos correspondientes hayan resultado en términos reales como sigue: M3, 9.2 por ciento; M4, 4.8 por ciento y M5, 4.0 por ciento.[9] Y desde luego, a pesar de que en el Informe del Banco de México apenas se insinúe el fenómeno, una causa muy importante del debilitamiento que sufrió la intermediación financiera a todo lo largo de ese difícil año de 1982 fue la intensa fuga de capitales que, al parecer, tampoco pudo contenerse mediante el control generalizado de cambios durante los meses en que se mantuvo en vigor.
Durante esos primeros siete meses de 1982, pero en particular a partir del aumento de salarios que se acordó a finales de marzo, al igual que la política monetaria, también la política bancaria a cargo del Banco de México tuvo que orientarse, inexorablemente, a la intención de minimizar daños y defender, hasta donde fuese posible, la integridad del sistema financiero. Por su parte, como se verá más adelante, de septiembre a noviembre de ese año esa política se modificó radicalmente en sus planteamientos y mecanismos y su funcionamiento dependió de la eficacia que pudiera tener el control generalizado de cambios. De no ser de esa forma, las fugas de capital continuarían sin freno y también la desintermediación financiera. Y eso fue precisamente lo que ocurrió de septiembre a noviembre de ese año de sobresalto. Pero volviendo a ese periodo también álgido que se extendió del aumento de salarios de finales de marzo hasta el 31 de agosto de 1982, los empeños de la banca central estuvieron marcados –casi– por el signo de la desesperación. ¿Cómo contener las fugas de capital? ¿De qué manera restablecer algo de confianza para amainar el impulso del público ahorrador a la dolarización? ¿Por cuáles medios defender la intermediación financiera que se debilitaba? ¿Cómo apoyar a los bancos cuya cartera se deterioraba a la vez que su liquidez?
Según el Informe Anual del Banco de México, varios factores dieron lugar a que en el transcurso de ese año de 1982 la instrumentación de la política bancaria por parte de la banca central se dificultara enormemente. La enumeración de esos factores fue como sigue: 1) Un “menor ritmo de crecimiento de la actividad económica”; 2) altos y crecientes índices de inflación; 3) “elevados coeficientes de dolarización del ahorro” por lo menos hasta principios del mes de agosto; 4) imposibilidad de completar en la medida deseada “el ahorro interno con recursos provenientes del exterior” y 5) las sucesivas modificaciones que sufrió la paridad de la moneda nacional con respecto al dólar. Y en buena ley, en esa publicación deberían también haberse agregado a las anteriores causas, las dificultades que se derivaron de la expropiación de la banca comercial, de la aplicación del control generalizado de cambios y de las muy cuestionables medidas de política bancaria y monetaria que se aplicaron mientras estuvo en vigor. En general, en términos de la mencionada publicación, fueron cuatro los campos de aplicación de la política bancaria del Banco de México durante ese año: captación, tasas de interés, financiamiento y eficiencia del sistema bancario.
De la política de tasas de interés ya se habló parcialmente líneas atrás, pero no está de más añadir lo que sobre ese tema señaló la autoridad monetaria en su Informe Anual: “con el propósito de estimular el ahorro del público en un ámbito de incertidumbre cambiaria y, ante la expectativa de una inflación creciente, al iniciarse 1982 el Banco de México resolvió continuar con su política de ajuste periódico de las tasas de interés correspondientes a los diversos instrumentos de captación”. Así, de acuerdo con ese enfoque, al menos hasta agosto de ese año, las tasas se ajustaron al alza de manera ininterrumpida en todos los plazos, pero de forma más acentuada para los plazos cortos. Esto en razón de que, seguramente, fueron esas las tasas que se vieron por momentos más rezagadas en términos reales. Con todo, lo que en general sucedió es que a causa de la aceleración del ritmo inflacionario que se observó después de la depreciación cambiaria de febrero, los incrementos nominales de las tasas pasivas resultaron claramente insuficientes frente al alza de los precios. Y lo que en opinión del instituto central se derivó de ese estado de cosas, fue que “al cerrar el mes de junio los rendimientos reales para todos los instrumentos de captación bancarios se habían vuelto negativos”. En ese sentido, con el fin de tener un panorama más completo del indeseable fenómeno explicado, cabe agregar que durante el periodo de enero a agosto de 1982 mientras el promedio mensual anualizado para los rendimientos en términos nominales de los instrumentos bancarios de mediano y largo plazo resultó de 51.7 por ciento, el índice de precios se incrementó, también en promedio, 54.4 por ciento.[10]
En opinión del Informe Anual del Banco de México, al menos durante el periodo de enero a agosto de 1982, la finalidad de la política de captación fue la de “agilizar e incrementar los instrumentos” relativos. Así, un primer avance en ese orden fue el anuncio, a finales de marzo de ese año, de la autorización a los bancos para emitir aceptaciones bancarias en moneda nacional. Adicionalmente, en esa etapa también se crearon los pagarés con garantía fiduciaria (pagafis). Pero de manera paralela, el ámbito en el que mayor actividad se observó en ese lapso fue en el de los depósitos a plazo denominados en moneda extranjera. Sin embargo, este último es un tema que será tratado con la amplitud debida más adelante. Dicho lo anterior, ¿qué importancia pudo haber tenido la creación de las aceptaciones bancarias y de los pagafis? Con respecto a los pagafis, a fin de que esos instrumentos pudieran ponerse en operación, el Banco de México dispuso que a partir del 26 de mayo quedaran exceptuadas las instituciones de crédito de la prohibición de adquirir títulos o valores emitidos por ellas mismas u otras instituciones de crédito, así como valores o créditos a cargo de terceros, excepto operaciones de reporto.
Según una importante fuente consultada, la creación por parte del Banco de México de instrumentos como los pagarés con garantía fiduciaria y las aceptaciones bancarias respondía a la finalidad de facilitar la captación por parte de los intermediarios. Desde luego, esos títulos tenían la función de documentar captaciones.[11] Pero de manera más importante, estaba su capacidad para ofrecer garantías específicas a los inversionistas que habían realizado las captaciones correspondientes. En el caso de los pagarés con garantía fiduciaria, el respaldo estaba indicado de forma explícita en su propia denominación. Pero el caso de las aceptaciones bancarias era un poco diferente y merece explicación. En la Ley de Títulos y Operaciones de Crédito no existe referencia directa a esa figura. La razón es que ese título está asimilado a la letra de cambio. En esa forma, en las aceptaciones bancarias el librado es el banco aceptante, el beneficiario el acreedor bancario y el librador el tenedor de los valores o activos específicos que están en la cartera del banco en cuestión. Desde luego, esos activos o valores son los que ofrecen la garantía específica al depositante. En ambos casos, las operaciones correspondientes evocan a las cédulas hipotecarias de la época de la banca especializada. En esos títulos las hipotecarias emisoras ofrecían a los inversionistas garantía en la forma de bienes raíces específicos en la cartera de dichos intermediarios.[12]
En fin, los objetivos en materia de política de financiamiento fueron dos: fortalecer el otorgamiento de crédito selectivo y el apoyo crediticio a las actividades económicas prioritarias. En este último campo, cabe recordar el establecimiento en el mes de enero de 1982 del Fondo de Garantía y Fomento a la Producción, Distribución y Consumo de Productos Básicos (foproba) y sus reglas de operación, con una serie de ajustes durante los meses siguientes. En relación con las aceptaciones bancarias, en marzo se duplicó el límite del cajón exceptuado de encaje para aceptaciones que hubiesen sido emitidas por empresas medianas y pequeñas. Y poco tiempo después, se acordó la inclusión dentro de ese cajón de aceptaciones emitidas por empresas no consideradas medianas y pequeñas. Y en ese mismo mes de marzo, las autoridades acordaron también excluir del pasivo sujeto a encaje varias partidas que se consideraban suficientemente seguras o especiales dentro del balance de los bancos: “préstamos de casas de bolsa”, “acreedores por reporto”, “depósitos de bancos a plazo”, “préstamos de bancos” y “responsabilidades por endoso”. Lo anterior con la finalidad de aumentar el monto de los recursos prestables en apoyo de las actividades productivas. Por último, con respecto al crédito selectivo, durante el periodo hasta el mes de agosto, las autoridades del Banco de México aprobaron una serie de modificaciones a las reglas para el financiamiento en favor de la vivienda de interés social, con el objeto de hacerlas más adecuadas y flexibles.
Por último, en cuanto a eficiencia del sistema bancario, los dos objetivos que se persiguieron fueron: enfrentar los problemas de liquidez de las empresas y hacer más adecuadas las características de los financiamientos a las personas físicas. Un esfuerzo particularmente destacable en esta materia tuvo que ver con la consolidación de los bancos múltiples e incluso con la fusión de algunas instituciones de esa naturaleza. Desde el propio momento de la creación de esa figura, las autoridades del Banco de México habían insistido en esos esfuerzos de consolidación y fusión “con el objetivo de mejorar la calidad del servicio bancario y minimizar los costos operativos”. Y en cuanto a eficiencia del sistema, una primera medida se tomó en reacción a la devaluación que se anunció el 17 de febrero con el fin de aliviar los problemas de liquidez de las empresas con créditos bancarios. Al respecto, se ofrecieron renovaciones en moneda nacional a los pasivos en dólares “hasta por las cantidades correspondientes al incremento del tipo de cambio”. Y en ese mismo orden, también se situaron los reportos con divisas para cubrir del riesgo cambiario a empresas que consiguieran créditos en moneda extranjera, al igual que el caso ya señalado de los pagarés con garantía fiduciaria. Con respecto a los reportos de divisas, en abril, junio y julio se emitieron disposiciones para precisar con mayor exactitud las características de esas operaciones. Y en lo relativo a los apoyos al mercado de valores, en febrero se redujo de 50 a 40 por ciento el margen de garantía en la valuación de los títulos depositados en prenda para los créditos otorgados a agentes de valores para el financiamiento de posiciones propias o de su clientela. Por último, en marzo se fijaron topes máximos para el crédito que pudieran ofrecer los bancos múltiples a personas físicas o morales.[13]
De los resultados mostrados por el sistema bancario, lo que principalmente cabe destacar de las cifras al cierre del mes de agosto y también al cierre del año, fue el intenso proceso de desintermediación que se dejó sentir tanto por la banca comercial como por la banca de desarrollo. Aunque no existe un indicador propiamente específico para reflejar ese fenómeno, las meras cifras de la evolución de la captación a lo largo del año confirman la desintermediación cuando se presentan deflactadas de la elevada inflación que se presentó en el periodo. En ese sentido, en el caso de la banca comercial estuvo el muy preocupante hecho de que tan sólo 29.1 por ciento del incremento en el año de los pasivos totales (por 1 939 miles de millones de pesos) fue atribuible a nuevos depósitos, habiendo correspondido el restante 70.9 por ciento a revalorización de los saldos en moneda extranjera por las depreciaciones que sufrió el tipo de cambio. De lo anterior, que en comparación con el dato de cierre de 1981 el incremento nominal verdadero de la captación haya resultado de tan sólo 28.2 por ciento, que en términos reales representó un decremento de casi 36 por ciento. Por su parte, resultados muy parecidos se obtuvieron para la banca de desarrollo con respecto a los mismos conceptos anteriores. Es decir, del incremento nominal de pasivos por 2 214 miles de millones de pesos, únicamente 14. 6 por ciento se derivó de “nuevas obligaciones contraídas”. De lo expuesto, se produjo un incremento nominal verdadero de poco menos de 30 por ciento que en cifras deflactadas por inflación arrojó una contracción en términos reales de 34.7 por ciento.
Las fuertes presiones inflacionarias que se dejaron sentir de enero a agosto de 1982 no provinieron únicamente de la amplia dominancia fiscal prevaleciente en la época. Según el Banco de México, en ese lapso la inflación se vio también influida por “la depreciación cambiaria”, por “las expectativas inflacionarias”, por periodos de “excesiva liquidez” y también por muchos ajustes de precios controlados. Y en adición, las autoridades del instituto central hicieron asimismo hincapié en la tendencia creciente de la inflación a lo largo del año. Así, mientras que en el primer semestre la tasa media mensual de crecimiento de los precios fue de 4.7 por ciento, durante julio se elevó a 5.2 por ciento y en agosto a 11 por ciento y para todo el segundo semestre fue de 7.1 por ciento. En particular cabe poner de relieve los ajustes de precios específicos, muchos de los cuales ejercieron presión sobre los costos de producción. En ese orden, en el mes de enero se acordó el aumento de los salarios mínimos (34 por ciento), se elevó el precio de la gasolina (52.7 por ciento) y el de la leche (20.4 por ciento). En febrero ocurrió la primera depreciación cambiaria y se elevaron las tarifas de los autobuses urbanos (8 por ciento). En marzo se anunció el ya muy comentado ajuste general de salarios (de 10, 20 y 30 por ciento) y además se modificaron al alza el precio del pan (12.3 por ciento) y el de la carne (6.8 por ciento). Y en los meses siguientes se anunciaron varios otros ajustes importantes: en abril a los refrescos (31.9 por ciento), en mayo a la leche y a la carne (11.9 y 9.1 por ciento respectivamente) y durante julio a la harina de trigo y al huevo (94.3 por ciento y 18.6 por ciento). Finalmente, en el transcurso de agosto de produjo otra muy violenta devaluación aunada a que la transformación a moneda nacional de los depósitos bancarios denominados en divisas aumentó de manera muy importante la liquidez en el sistema. De manera adicional, en ese mes se aumentó el precio de la gasolina por segunda vez en el año (65.7 por ciento) además de otros ajustes en los precios del gas, tortillas y nuevamente autobuses urbanos. Todo ello, sometiendo al sistema interno de precios “a presiones extraordinarias” y dando lugar (sic.) a que “en 1982 los precios sufrier[an] uno de los mayores incrementos registrados en la historia del país”.[14]
Por último, ¿cuál fue la política cambiaria en el país al menos durante los primeros ocho meses del año (enero–agosto)? La crónica del tema puede abordarse por etapas. Una primera fase se extendió hasta el 17 de febrero marcada por la imposibilidad para las autoridades de poder defender el régimen de desliz que se había implantado desde principios de 1981. Bajo ese régimen, las cotizaciones del tipo de cambio a dicha fecha se ubicaron en documentos a la venta en 26.86 pesos por dólar y en billete a 27.01 y con diferenciales entre compra y venta de 20 y 50 centavos respectivamente. Que la incertidumbre sobre la sustentabilidad de ese esquema cambiario se había venido incrementando, se apoya en el hecho de que del segundo trimestre al cuarto de 1982 el coeficiente de dolarización del sistema bancario (captación en moneda extranjera contra captación total) había pasado de 13.1 a 25.6 por ciento. Pero ese esquema no pudo resistir el embate de las fugas de capital y en reacción las autoridades no tuvieron más remedio que permitir que temporalmente la cotización del peso mexicano fuera determinada por las fuerzas del mercado. Habría sido de gran interés conocer el monto a que ascendió la pérdida de reservas internacionales por parte del Banco de México en ese periodo de los primeros 48 días del año.
Aunque en el Informe Anual del Banco de México para 1982 no se reconoce de esa forma, una segunda fase de la política cambiaria se extendió de la fecha de la devaluación al momento en que se anunciaron los aumentos de salarios de emergencia hacia finales del mes de marzo. En un principio, con fecha 26 de febrero las cotizaciones para operaciones con documentos o con billetes se depreciaron en 42 y 75 por ciento respectivamente y los diferenciales entre compra y venta se ampliaron a 1.00 y 1.50, también respectivamente. Sin embargo, durante las primeras tres semanas de marzo siguiente se empezaron a vislumbrar indicios de que “el mercado cambiario había encontrado su nivel…”. Esta tendencia se confirmó en razón de que las cotizaciones empezaron a descender y a estrecharse los diferenciales entre compra y venta. De esa forma, para el 26 de ese mes las cotizaciones a la venta se habían reducido respectivamente a 45.50 y 45.75 pesos para documentos y billetes y los diferenciales entre compra y venta se habían estrechado a 60 centavos en el primer caso y a un peso en el segundo. Y fue a partir de ese día, que las autoridades decidieron poner en ejecución un régimen de desliz para el tipo de cambio de cuatro centavos diarios (14.60 pesos en términos anuales) conservando los diferenciales para compra y venta en vigor al 24 de marzo. Sin embargo, según el Banco de México esa tendencia a la estabilización se revirtió drásticamente cuando a finales de ese mes, “el anuncio de aumentos salariales de emergencia, junto con las dificultades para lograr reducciones efectivas en el volumen del déficit público, provocaron una drástica revisión de las expectativas del público en relación a la inflación y se interrumpió el proceso de desdolarización que se había iniciado al retirarse el Banco de México del mercado de cambios…”.
En una tercera etapa, durante el periodo de finales del mes de marzo de 1982 a finales de julio o principios de agosto se intensificó la demanda de divisas en el mercado cambiario, arreciaron las fugas de capital con la consecuente pérdida de reservas internacionales por parte del banco central (aunque no se precisan los montos de esas pérdidas) y también se hizo crecientemente más difícil sostener el desliz cambiario que se había acordado el 26 de marzo “ante la presión especulativa”. Según el multicitado Informe Anual, el repunte de la demanda de divisas que se dejó sentir a partir de los últimos días de marzo se comprueba de manera indirecta haciendo la comparación del coeficiente de dolarización correspondiente a los trimestres primero y segundo del año. En el trimestre enero–marzo el dato correspondiente fue negativo (-29 por ciento) como un reflejo de la realización de la ganancia cambiaria obtenida por parte del público ahorrador. Sin embargo, en el segundo trimestre (abril–junio) el valor de ese indicador regresó a 47.1 por ciento como consecuencia de la muy intensa incertidumbre con respecto a la posibilidad por parte de las autoridades de sostener el régimen de desliz puesto en ejecución el 26 de marzo. A pesar de que el valor de dicho coeficiente de dolarización se volvió otra vez negativo en el bimestre julio–agosto, las autoridades atribuyeron el hecho a que dentro del sistema bancario mexicano había tenido lugar una liquidación masiva de cuentas denominadas en dólares “para la posterior transferencia al exterior de los recursos involucrados”. Es decir, aunque las autoridades del Banco de México no lo hayan reconocido en esa forma, durante ese lapso de julio a agosto se empezó a difundir entre el público ahorrador la sospecha de que sus depósitos en la banca denominados en dólares no se encontraban plenamente seguros. Por desgracia, hechos posteriores confirmaron que tendrían razón.
Un penúltimo periodo de política cambiaria antes de la implantación del control generalizado de cambios (septiembre–noviembre de 1982) fue el del régimen cambiario “dual” y estuvo marcado por dos signos: el muy breve tiempo que duró (del 5 al 12 de agosto) y la tremenda incertidumbre que se desató en el mercado de cambios y que pronto devino en verdadero pánico. La prueba más fehaciente de esto último, es que la cotización que se observó en el mercado libre pasó de 49.13 pesos por dólar un día antes a 74.33 el día 6 del mes para llegar el día 19 a 109.33 a la compra y 120.22 pesos por dólar a la venta. En términos estadísticos, el mapa de esa tragedia en el frente cambiario se recoge en el Cuadro 2 a continuación.
TIPOS DE CAMBIO EN MÉXICO EN 1982
Pesos por dólar
(Del 6 al 31 de agosto)
| Al cierre del día: |
GENERAL (LIBRE) | PREFERENCIAL | MEXDÓLAR | ||
| Compra | Venta | Diferencial | |||
| 6 | 74.33 | 76.33 | 2.00 | 49.13 | ... |
| 9 | 83.33 | 83.33 | 3.00 | 49.17 | ... |
| 10 | 78.33 | 78.33 | 3.00 | 49.21 | ... |
| 11 | 74.00 | 76.66 | 2.66 | 49.25 | ... |
| 12 | 68.00 | 71.00 | 3.00 | 49.29 | ... |
| 13 | 69.50 | ... | ... | 49.33 | ... |
| 16 | 69.50 | ... | ... | 49.37 | ... |
| 17 | 69.50 | ... | ... | 49.41 | ... |
| 18 | 69.50 | ... | ... | 49.45 | ... |
| 19 | 109.33 | 120.22 | 10.89 | 49.49 | 69.50 |
| 20 | 90.00 | 100.00 | 10.00 | 49.53 | 69.50 |
| 23 | 90.00 | 100.00 | 10.00 | 49.57 | 69.50 |
| 24 | 91.00 | 99.50 | 8.50 | 49.61 | 69.50 |
| 25 | 99.00 | 107.00 | 8.00 | 49.65 | 69.50 |
| 26 | 103.00 | 110.00 | 7.00 | 49.69 | 69.50 |
| 27 | 101.22 | 109.05 | 7.83 | 49.73 | 69.50 |
| 30 | 100.00 | 108.00 | 8.00 | 49.77 | 69.50 |
| 31 | 100.00 | 108.00 | 8.00 | 49.81 | 69.50 |
| Promedios | 85.53 | 96.67 | 49.47 | 69.50 | |
| Fuente: Banco de México, Informe Anual, 1982, p. 192. | |||||
En ese contexto, el 5 de agosto de 1982 las autoridades tomaron la decisión en materia de política cambiaria de pasar a un régimen dual. Por un lado, se estableció un mercado llamado preferencial en el cual se podrían adquirir divisas para pagar las importaciones más urgentes o necesarias. La cotización en ese mercado preferencial se seguiría deslizando a razón de cuatro centavos diarios y, como resulta lógico suponer, por el lado de la oferta ese mercado se alimentaría de las divisas que provinieran de las exportaciones de petróleo que hiciera el gobierno a través de Pemex y de las exportaciones del sector privado. De manera paralela, se abriría un mercado “general” en el que las cotizaciones se fijarían por el libre juego de la oferta y la demanda. Como se comprenderá, fue en este mercado libre en donde el 6 de agosto el dólar se empezó a cotizar a 75.33 pesos por dólar con una devaluación implícita de casi 55 por ciento en un solo día. Pero de manera adicional, las cotizaciones en ese mercado general se empezaron a elevar de forma diaria e incontenible hasta que el día 12 de dicho mes las autoridades decidieron cerrar el mercado por varios días hasta el 19 de ese mes. En palabras del Banco de México, la reacción del público “ante las modalidades del sistema dual fue de sorpresa e incertidumbre respecto a la evolución del mercado de divisas”. De ahí la demanda desbordada que se dejó sentir en el transcurso de los días que siguieron. Como un indicador de esa demanda desbordada, vale la pena comentar que al quedar cerrado el mercado general surgió de inmediato y en forma espontánea, un mercado paralelo en el cual el dólar llegó a cotizarse hasta en 150 pesos por unidad.[15]
Finalmente, la transición de un mercado de cambios dual a otro triple se dio por el peligro de que se desatara una corrida masiva de los ahorradores de la banca con depósitos denominados en dólares para volcarse al mercado de cambios y sumarse a la fuga de capitales que ya era muy voluminosa. La solución que se dio a dicho problema fue la transformación obligatoria de esos depósitos a moneda nacional al tipo de cambio de 69.50 pesos por dólar, que fue la cotización que se observó en el mercado general al cierre de la jornada de ese 12 de agosto. Surgió de esa manera una tercera paridad que se sumó a las que se observaban en los mercados “preferencial” y “general”. Se le denominó “mexdólar”, aplicable a los mencionados depósitos bancarios que se habían pasado obligatoriamente a moneda nacional. Y esa medida vino acompañada con la prohibición que se impuso a los bancos de que liquidaran dichos pasivos mediante transferencias de moneda extranjera fuera del país. Según el Banco de México, al reabrirse el mercado de cambios el 19 de agosto, la cotización en el mercado general se ubicó en promedio en 114.78 pesos por dólar “con una depreciación de 65 por ciento en relación a las cotizaciones que se habían alcanzado antes del cierre del mercado”. Y como consecuencia de las medidas cambiarias comentadas, “durante los últimos días de agosto se observaron [todavía] importantes movimientos especulativos en el mercado de divisas, acelerando la erosión de reservas del Banco Central”.[16]
[1] Banco de México, Informe Anual, 1982, p. 117.
[2] Ibid., pp. 113 y 114.
[3] Ibid., pp. 110-113.
[4] Ibid., pp. 123-125.
[5] Ibid., pp. 125-126.
[6] Ibid., pp. 126-128.
[7] Ibid., pp. 126 y 128.
[8] Ibid., pp. 135-137.
[9] Ibid., p. 138.
[10] Ibid., p. 145.
[11] Entrevista Miguel Mancera y Roberto del Cueto–Eduardo Turrent Díaz (ETD), octubre de 2020.
[12] Ley de Títulos y Operaciones de Crédito, capítulo sobre “La Letra de Cambio”.
[13] Banco de México, Informe Anual, 1982, pp. 148-150.
[14] Ibid., pp. 53-55.
[15] Ibid., p. 128.
[16] Ibid., pp. 190-193.