Tomo XIX: El despegue que se frustró
I. Renegociación de la deuda
(“Con descuento”)
Casi es un consenso el juicio relativo a la buena manufactura literaria del discurso de toma de posesión presidencial que pronunció Carlos Salinas de Gortari. En aquella alocución leída en el Congreso de la Unión el 1º de diciembre de 1988, uno de los pasajes de mayor importancia histórica tuvo que ver con la renegociación de la deuda pública externa. De ahí la instrucción que el nuevo mandatario emitió a su secretario de Hacienda, el economista Pedro Aspe Armella, a favor de que, “de inmediato”, se iniciaran las gestiones para la “negociación de la deuda externa”. El punto de partida para tal directriz era que “en materia de deuda externa, la situación actual impide la recuperación económica”. Y emitida la determinación correspondiente, el mandatario que iniciaba señaló los lineamientos para la renegociación cuyas gestiones tendrían que iniciarse a la brevedad. La primera se refería a la finalidad última que debería perseguirse mediante la renegociación, en cuanto a “abatirse la transferencia neta de recursos al exterior para que la economía pueda crecer en forma sostenida”. A continuación, en los lineamientos segundo y cuarto se hizo referencia a la instancia instrumental por conducto de la cual debería alcanzarse el objetivo que se buscaría. Es decir, lograr “que la deuda histórica acumulada hasta ahora, deba reducirse en su valor”. O expresado en otra forma, que durante la administración que apenas comenzaba pudiera reducirse “el valor de la deuda, y ser cada vez menor su proporción respecto a lo que producimos los mexicanos…”. Dentro de ese marco general, “los recursos nuevos que requiere el crecimiento sostenido de México deberán estar asegurados para un horizonte lo suficientemente largo para evitar la incertidumbre que provocan las negociaciones anuales”. Por último, respecto del proceso de renegociación, aquel presidente entrante ya había enunciado que tendría que iniciarse “de inmediato…”. Finalmente, ya con mayor precisión Salinas de Gortari señaló: “… esta negociación deberá realizarse en un plazo razonablemente breve con la banca internacional, con los organismos multilaterales y con los gobiernos de los países industrializados” (México Cívico, 1994).
En las fuentes de consulta, no hay fecha precisa para el momento en el que el candidato presidencial, Carlos Salinas de Gortari, tomó la decisión de que en el tema de la deuda externa pública “no bastaba con una negociación orientada a posponer los pagos”. Era necesario avanzar a una propuesta que permitiera reducir el saldo de la deuda y, por ese conducto, también los desembolsos correspondientes a su servicio: intereses y amortizaciones. Sin embargo, en las memorias sobre su gobierno que publicó el expresidente Salinas, sí quedó consignada la referencia de que desde los inicios del año 1988 (las elecciones presidenciales se celebrarían en el mes de julio) los bancos acreedores insistían mucho en la idea de darle a las deudas con los países emergentes un tratamiento comercial (Salinas, 2000, pp. 14 y 15). Es decir, proponían que, ante la dificultad de los deudores para liquidar sus pasivos, estos entregaran activos como forma de pago. En términos más técnicos, se trataba de aplicar el mecanismo de los swaps: el intercambio de otros activos por saldos de cartera. Como se podrá entender, para el entonces candidato Carlos Salinas la aplicación de dicha propuesta resultaba claramente imposible de instrumentar en términos políticos. Imagínese el lector la amenaza implícita al concepto de la soberanía nacional: entregar en pago la propiedad de Pemex o de la cfe a cambio de liquidar deuda externa. Algo imposible de considerar. ¡Salinas no querría verse como un nuevo Santa Anna de finales del siglo XX!
Con mayor precisión, en sus memorias el expresidente Salinas señaló nuevamente que el tema de la deuda pública externa adquirió relevancia diplomática con motivo de la entrevista que sostendría con el también presidente electo, George H. Bush, a tan solo tres semanas, aproximadamente, de su toma de posesión. Cronológicamente, corrían los primeros días de noviembre de 1988 y el tema de la deuda pública externa sería uno de los principales asuntos a tratar en la agenda con su homólogo estadounidense Bush (Salinas, 2000).
Según relata el propio Salinas, para la preparación de este tan importante asunto convocó la celebración de una reunión especial con quienes serían sus principales colaboradores en el frente económico. Seguramente formó parte de ese cónclave Pedro Aspe de la Secretaría de Hacienda, Ernesto Zedillo de Programación y Presupuesto, Miguel Mancera del Banco de México y, posiblemente, también Jaime Serra de Comercio y Fomento Industrial. Es altamente probable que en esa reunión simplemente quedara ratificada la tesis, ya muy nítida en la mente del presidente electo Salinas, de que la única salida aceptable para México sería una negociación con reducción del monto del principal o algo equivalente técnicamente en el frente de disminuciones de las tasas de interés. Según Salinas, ya frente a Bush fue directo al corazón del asunto y de su posible solución: “para que la economía mexicana volviera a crecer con estabilidad de precios… era necesario reducir la deuda. Solo así conseguiríamos frenar la salida de recursos que su servicio exigía” (Salinas, 2000, p. 11). De manera favorable para México, el también presidente electo Bush terminó reaccionando positivamente a la propuesta que se le había presentado. Tanto así, que en esa propia sesión dio instrucciones a quien fungiría como su secretario del Tesoro, Nicholas Brady, que una vez en funciones diera prioridad a la preparación, desde la perspectiva del gobierno estadounidense, de la negociación que se había acordado.
De manera muy importante, en aquella reunión con Bush, celebrada en la ciudad de Houston, Texas, después del tema de la renegociación de la deuda externa, el propio presidente electo de los Estados Unidos llevó las conversaciones al tema del comercio internacional. En una forma muy directa –que sorprendió a los integrantes de la delegación mexicana– Bush hizo referencia al tratado de libre comercio que acababa de acordarse con Canadá a principios de octubre de 1988, a través del gobierno encabezado por el primer ministro Brian Mulroney, quien, habiendo hecho esa referencia, propuso a quemarropa a su interlocutor Salinas ¿por qué no replicar el acuerdo con Canadá, estableciendo también una relación de libre comercio entre Estados Unidos y México? Aparte de la sorpresa por dicha propuesta tan audaz, con mucha cautela el presidente Salinas cayó en la cuenta de la desfavorable coyuntura histórica para dicho planteamiento. En opinión del presidente mexicano, los grandes temas de negociación con los Estados Unidos debían ventilarse de manera secuencial. Es decir, primero la renegociación de la deuda externa para después pasar al tema, también muy complejo, de la apertura comercial. Y tendría necesariamente que ser una renegociación de la deuda bajo premisas distintas a las ya exploradas durante los seis años anteriores. Ello, en el sentido de que las reestructuraciones anuales y la posposición de los pagos “solo representaban una política de derrota anticipada”. Sin embargo y al mismo tiempo, la prudencia política resaltaba la conveniencia de evitar que se contaminara la renegociación de la deuda con el tema del libre comercio. Salinas temió, y lo expresó claramente en su libro, que:
Los estadounidenses pretendieran obtener concesiones en el comercio a cambio de la negociación de la deuda. [Es decir], podíamos encontrarnos en la inconveniente situación de otorgar bajas arancelarias a sus productos a cambio de reducciones en nuestra deuda, pero no ganar el acceso de nuestros productos al mercado del norte (Salinas, 2000, p. 12).
Indudablemente, fue un gran paso diplomático que el presidente estadounidense electo, George H. Bush, accediera al propósito central de la nueva estrategia de México en materia de renegociación de la deuda, de que una solución duradera requería de la “reducción del principal y no tan solo su restructuración”. Tal vez Bush se mostró tan anuente en el tema de la deuda externa, en razón de que había llegado a su conocimiento la tesis mexicana en cuanto a la corresponsabilidad en el origen del problema de la deuda. Por un lado, de 1972 a 1982, México, como país deudor, había abusado en su recurso al crédito externo. No obstante, la banca internacional también había actuado con excesiva laxitud al otorgar financiamientos a los países emergentes como México. Y de manera muy importante, la aceptación de Bush era tan solo un paso inicial para un proceso de renegociación que se preveía largo y difícil. A continuación, tendrían que venir pláticas y negociaciones con los gobiernos de otros países sede de las casas matrices de los bancos internacionales. Y desde luego, las pláticas también tendrían que incluir de forma imprescindible a los organismos financieros, tipo FMI, Banco Mundial y Banco de Pagos Internacionales. Todo ello, para de ahí pasar a la negociación más difícil que tendría que realizarse con los principales acreedores de México, que eran los bancos internacionales. Un factor de mucha importancia a considerar era el posible efecto contagio de una renegociación novedosa por parte de México, sobre el caso de otros países deudores como Brasil o Argentina. Como lo explicó el expresidente Salinas en sus memorias, desde un principio se esperaba “una negociación tensa que en ocasiones estuvo a punto del rompimiento”. Y la razón de las dificultades no debería extrañar. Se trataba de una propuesta rompedora de un tabú: “reducir el monto de la deuda, algo que no se había logrado antes entre cualquier país y los acreedores representados por los bancos comerciales del mundo” (Salinas, 2000, p. 19).
El hecho de que la propuesta de renegociación con reducción de la deuda se presentara al presidente electo Bush pocas semanas antes del inicio de su administración dio lugar a la percepción de que se trataba de una crisis de rápida gestación. De hecho, había ocurrido exactamente lo contrario. El primer sofocón y el inicio de facto de la crisis de la deuda se había producido cuando en el gozne entre la primavera y el verano del año 1982, de manera súbita e inesperada se cerró el acceso de México al crédito internacional. De esa situación tan complicada para el país, se derivó que en agosto de ese año el secretario de Hacienda de México, Jesús Silva Herzog, compareciera ante los bancos acreedores para decir que las finanzas nacionales habían caído en un “problema de caja” y que requerían de un respiro y de algo de dinero fresco para recuperar el paso. Ya en la nueva administración, durante más de un lustro el gobierno de Miguel de la Madrid había puesto en ejecución un ajuste económico muy drástico para poder pagar el elevado endeudamiento en el que había caído México de 1970 a 1982. Con el fin de poder dar servicio a la elevada deuda, cada año las exportaciones del país tenían que ser superiores a las importaciones a fin de generar un excedente suficiente que hiciera posible esos pagos. Desde el punto de vista de la balanza de pagos, el excedente en cuenta corriente daba de facto lugar a una exportación de capital de magnitud importante. El mecanismo era claramente contrario al sentido común, toda vez que un país en el estadio de desarrollo que tenía México debía ser exactamente lo contrario: un importador de capital. De hecho, en una medida importante, el estancamiento que había sufrido la economía de México en el periodo, era atribuible a esa transferencia de capital al exterior. En suma, “se habían hecho varias negociaciones para enfrentar ese problema, pero todas habían proporcionado un alivio temporal, ya que solo posponían los pagos sin reducirlos” (Salinas, 2000, p. 10).
Entre los episodios de mayor relevancia en la crónica de la crisis de la deuda externa mexicana destacan las amenazas de moratoria que afloraron en varias ocasiones entre mediados de 1982 y 1989. De manera más sencilla, moratoria se refería al no pago de la deuda por parte del gobierno de México, que era el deudor, es decir, el no pago del principal y de los desembolsos por concepto de intereses. En un ambiente político muy tenso, la posibilidad de moratoria se volvió muy atractiva para una fracción de la opinión pública. Se trataba, en el fondo, de una visión bastante miope del problema. Por un lado, los apologistas de la moratoria no lograban entender que una medida de esa naturaleza no era equivalente a la desaparición de las deudas. Aunque México llegara a anunciar la adopción de moratoria, esa acción no lograría desaparecer la deuda. Lo que previsiblemente ocurriría ante esa posibilidad, es que se tendría a cargo de México una deuda vigente, pero en condiciones de no pago. Además, el otro lado de la pinza parecía invisible para aquellos críticos que demandaban una solución que no lo era. Por falta de información o de conocimientos, no alcanzaban a vislumbrar los tremendos costos de una posible moratoria. Es decir, era totalmente infundada la ilusión de que, con la moratoria, todas las cosas seguirían igual en el país salvo el pago de la deuda. De llegar a materializarse, la moratoria convertiría a México en un paria en los mercados financieros del exterior. Internamente, las fugas de capital no tardarían en detonarse. El país quedaría relegado en el ámbito financiero internacional y sin interlocución posible, pero sobre todo sin acceso alguno a créditos voluntarios en moneda extranjera. Un excluido sin interlocución, servicios y apoyos crediticios con los organismos financieros internacionales: el FMI y el Banco Mundial. Un marginado, sin la opción de poder financiar el contenido importado de los proyectos de inversión pública que se acordara llevar a cabo.
Vistos los inmensos costos a que llevaría una moratoria de la deuda externa, al analista histórico no le queda más que una conclusión: que para el gobierno de México se trató, de preferencia, más de un instrumento de negociación que de una solución asequible, aunque extrema, para el problema de la deuda externa. Ya se ha dicho que, de adoptarse, una moratoria no desaparecería la deuda, además de que, del otro lado de la balanza, podría ponerse en entredicho la solvencia de los bancos acreedores. Al respecto, un dato de gran importancia es que tan solo la deuda de México correspondía al capital pagado de esos bancos acreedores, además de las deudas soberanas de otros países emergentes, como Brasil, Argentina y Chile. Desde esa perspectiva, cualquier intentona decidida y consistente de moratoria podría provocar un conflicto diplomático de grandes proporciones. Pero, como ya se ha expresado, para lo que sí podría ser funcional una amenaza de moratoria sería como instrumento de negociación y de fuerza. Sobre todo, en coyunturas en que la crisis de la deuda se exacerbara en intensidad. En circunstancias de alta gravedad, el muy complicado proceso de la renegociación de las deudas podría complicarse en demasía. Y una amenaza de moratoria estaba en posibilidad de desatar algún impasse. La intensidad del problema de la deuda podía atribuirse a varios factores, pero en todos los casos la gran causa había sido su monto tan elevado. En el caso de México, el otro factor que pesó muchísimo fue la caída de los precios de la principal fuente de ingresos en divisas que eran las exportaciones de petróleo. De hecho, una amenaza importante de moratoria se produjo en 1986 por esa última causa. Y en cuanto a la visita del secretario Silva Herzog a Nueva York en agosto de 1982 y su anuncio de que “México tenía un problema de caja”, tuvo detrás, como factor agravante, la terrible escasez de divisas que había impactado a México después del cierre del crédito externo unos meses antes.
De hecho, una amenaza de moratoria consignada por el presidente Salinas en las memorias de su sexenio se materializó hacia mediados de 1989; con toda precisión hacia el mes de julio. La causa del intento fue obviamente la rigidez de los bancos acreedores para aceptar los argumentos de las autoridades mexicanas en cuanto a la necesidad insalvable de una restructuración con reducción del principal o una medida equivalente en el lado de las tasas de interés. La delegación de México para conducir dicha negociación se encontraba en la ciudad de Nueva York bajo el liderazgo del secretario de Hacienda, Pedro Aspe. En una reunión con los representantes de los bancos acreedores que se celebró el 19 de junio de ese año el representante de México José Ángel Gurría anunció a aquellos interlocutores que el gobierno mexicano había decidido “cancelar la negociación”. Tiempo después, Gurría escribía sobre las muestras de incredulidad mostradas por los banqueros ante la fuerza de tal anuncio. Textualmente, después de la declaración aquellos banqueros representantes de cerca de 500 instituciones acreedoras “se formaron en el pasillo que llevaba al elevador con una mezcla de tristeza y temor”. El jefe de la delegación, Pedro Aspe, había recibido la instrucción terminante por parte del presidente Salinas de declarar en aquel cónclave que “ante la cerrazón de los bancos, ya no habría más diálogo…”. Y a continuación siguió la orden de regresar a México a fin de acordar “las medidas necesarias”. Según el testimonio del expresidente Salinas, con toda determinación había tomado la decisión de declarar “una moratoria unilateral en el servicio de la deuda externa mexicana”. Y agregó en su crónica correspondiente: “Nos asiste la razón moral: así lo han reconocido ya el FMI, el Banco Mundial, el Club de París y el propio gobierno norteamericano” (Salinas, 2000, pp. 31-32).
En su libro de memorias publicado en 2007, el exsecretario de Hacienda, Jesús Silva Herzog, incluyó una crónica bastante pormenorizada de lo que fue el estallido de la crisis de escasez de divisas que se produjo durante el muy difícil mes de agosto de 1982, todavía durante el sexenio de López Portillo. Que en México se resentían serios problemas de liquidez se sabía por lo menos desde el mes de mayo previo. En su libro, Silva Herzog relata que a partir “de mayo de 1982 se habían iniciado contactos frecuentes y discretos con las autoridades de los organismos financieros internacionales y con el gobierno de Estados Unidos”. Pero la crisis se apresuró y se intensificó, por causa del cierre para México de los mercados financieros internacionales después del crédito “jumbo” por 2 500 millones de dólares suscrito exactamente el 30 de junio posterior. Y ya para finales del mes de julio y principios de agosto “era claro que la emergencia había llegado”. Una manifestación es que el saldo de las reservas internacionales del Banco de México era no solo ya muy bajo, sino que tendía al descenso de manera rápida. Como agravante, las obligaciones por deuda externa “mostraban una fuerte concentración en las semanas y meses siguientes”. Apenas a finales de julio se recibió el apoyo por parte del Sistema de la Reserva Federal (el banco central de Estados Unidos) por un total de 700 millones de dólares, monto que, sin embargo, “se nos agotó en una semana”. Según Jesús Silva Herzog, efectivamente hubo en esos muy tensos días de principios y mediados de agosto de 1982 el peligro de una moratoria por parte de México sobre los pagos de su deuda externa, pero debe quedar claro que tal amenaza de moratoria se derivó más bien de la situación de crisis, más que de una decisión deliberada por parte de las autoridades de México. En este último detalle, sí se planteó una diferencia muy grande con respecto a las crisis que sobrevinieron en 1986, todavía durante el sexenio de De la Madrid y en el transcurso de 1989, iniciándose el de Salinas de Gortari (Silva, 2007, pp. 56-57).
Ante la crisis de escasez de divisas de agosto de 1982, la reacción por parte del gobierno de México fue buscar la negociación de un paquete financiero de emergencia para salvar la situación. Un paquete de emergencia, en cuya conformación participaron, frente a las autoridades mexicanas, el Fondo Monetario Internacional, el Banco de Pagos Internacionales, los bancos comerciales y las tesorerías y los bancos centrales de los principales países industriales. La negociación se inició en Washington, en las oficinas del Departamento del Tesoro, el viernes 13 de agosto de 1982. Vivencialmente, en los círculos de Washington se conoció a esa crisis como “el fin de semana mexicano”, con una muy tensa reunión que se celebró aquel viernes mencionado y que se extendió hasta las 4 de la mañana. De esa reunión emergió el fenómeno de la famosa “condicionalidad cruzada”, según la cual cada una de las partes daría su apoyo únicamente si el resto también se comprometía. Como parte importante de esa negociación, la delegación mexicana logró una prórroga de 90 días para los pagos de la deuda externa bancaria de México. “Era la primera vez, en la historia financiera internacional, en que todo un grupo de entidades acreedoras participaban conjunta y directamente en la solución de los problemas de un país deudor”. En esa negociación se consiguió el compromiso de crédito fresco por 5 000 millones de dólares, por parte de los bancos acreedores, 7 por ciento del saldo del capital hasta entonces acumulado, por 73 millones de dólares (Silva, 2007, pp. 58-59). La negociación con el Tesoro de Estados Unidos por la venta anticipada de petróleo por 1 000 millones de dólares fue particularmente tormentosa. Un testigo en esa junta, Miguel Mancera del Banco de México, recuerda que el secretario del Tesoro, Donald Regan, “apretó a la delegación mexicana hasta que no pudo más” con tasas de interés excesivas y un precio castigado para las ventas anticipadas de petróleo (Mancera, comunicación personal, 2022).
Hacia mediados del año 1986 se abrió la posibilidad de que se produjese una moratoria sobre los pagos de la deuda externa mexicana, basta solo consultar el título de la sección correspondiente en el libro de la autoría del expresidente Miguel de la Madrid, “Cambio de Rumbo”, para comprobarlo. La cabeza referida en tal obra reza como sigue: “Deuda externa: estancamiento en la renegociación y peligro de moratoria”; más claro, ni el agua. El marco de referencia general de la coyuntura estuvo marcado por dos componentes principales. Tal vez, primeramente, por los problemas internos de la economía mexicana, con una caída tremenda de los precios del petróleo y atrasos de carácter estructural en el país. En tal respecto, el autor de la Madrid se refirió a “la necesidad de continuar con los procesos de descentralización, liberalización del comercio exterior, reconversión industrial y reducción del tamaño del Estado”. De manera complementaria y de gran importancia, sobresalían las dificultades que se tenían con las autoridades del gobierno de Estados Unidos. Por un lado, pesaba mucho la actitud de los principales funcionarios estadounidenses, “muy cerrada y fría” con respecto a la problemática de la deuda externa de México. En opinión de aquel exmandatario, nunca se habían mostrado comprensivos y sensibles frente a las dificultades que padecía el país. Su táctica más bien parecía “la de defenderse ante nuestras proposiciones”. Y el otro aspecto relevante era el de las exigencias que planteaban: “un ajuste interno más fuerte en las finanzas públicas, una mayor liberalización comercial, una apertura a la inversión extranjera y que disminuyera la intervención del Estado en la economía”. En la opinión de aquel mandatario, en alguna medida, el estancamiento en el que se encontraba el proceso de renegociación de la deuda estaba marcado por la postura indiferente del gobierno estadounidense (De la Madrid, 2004, pp. 564-566).
El punto clave para el análisis era que, en materia de tratamiento de la deuda externa, la postura de todas las demás instancias involucradas estaba subordinada a la sostenida por las altas autoridades del gobierno estadounidense. Tal era el caso de los gobiernos de los demás países industrializados, los organismos financieros internacionales y, de manera muy importante, los bancos comerciales acreedores de México. En suma, “la opinión del gobierno norteamericano es el elemento determinante en el proceso de negociación”. De forma específica, así se lo hicieron saber sus interlocutores japoneses al secretario de Hacienda, Jesús Silva Herzog, durante la visita que había realizado a ese país en abril de ese año. En la difícil coyuntura por la que atravesaba, México requería de una nueva renegociación de su deuda externa y Silva Herzog fungía como el segundo al mando del equipo de negociación mexicano, solamente por debajo del presidente De la Madrid.
México requería de una nueva renegociación de su deuda externa y no únicamente con la finalidad de extender los plazos para los vencimientos o lograr cierto alivio en las tasas de interés, sino también con el fin de obtener recursos frescos. En su libro, De la Madrid explicó que, en aquella coyuntura de mediados de 1986, México necesitaba que le prestaran “6 000 millones de dólares…”. ¿Para qué finalidades?: “Para manejar nuestra economía y lograr un servicio razonable de la deuda que en este año es de aproximadamente 10 000 millones de dólares”, dejando ver que, sin alguna intervención que desatorara el estancamiento, el país caería en moratoria, lo deja ver con toda claridad De la Madrid en el libro de sus memorias. Con la intención de salir de aquel terrible enredo, Miguel de la Madrid evocó que, en realidad, su gobierno lo que buscaba era “una moratoria negociada, porque en el fondo ésa es la situación en la que estamos desde 1982”. El hecho confirmado es que verdaderamente México estaba “ahogado” por la carga de su deuda. De ahí, tal vez la necesidad “de tomar medidas más agresivas en lo que se refiere al pago de la deuda, esto es, dejar que llegue la crisis”. Y la gravedad era que las circunstancias con los interlocutores no estaban dejando otras alternativas (De la Madrid, 2004, pp. 567-568).
El estancamiento de la renegociación de la deuda continuaba y, en el trance, la incertidumbre se intensificó por la destitución de Silva Herzog del mando en la Secretaría de Hacienda. En ese panorama, un factor favorable se derivó de la permanencia en sus cargos del subsecretario del ramo, Francisco Suárez Dávila, y del encargado especial de los temas relacionados con la deuda, Ángel Gurría. En dicho contexto, los negociadores mexicanos fueron enviados a Washington con dos encomiendas no necesariamente conciliadas entre sí. Por un lado, explicar a las contrapartes el perfil y la trayectoria del nuevo secretario –Gustavo Petricioli– además de insistir en la necesidad de imprimirle reversión al atascamiento en el que se encontraba la renegociación de la deuda. El elemento agravante estaba siendo la escasez creciente de divisas que padecía México. Según referencias, la presentación por parte de la misión ante los principales funcionarios del Departamento del Tesoro marchaba bastante bien, hasta que los enviados mexicanos explicaron la ausencia del nuevo secretario de Hacienda en la misión, explicando que había permanecido en México trabajando en la preparación de un nuevo programa económico. Se aclaró que dicho programa, además de reorientar la economía hacia privilegiar el crecimiento, incorporaría elementos de cambio estructural. Sin embargo, los representantes mexicanos se encontraron en un grave aprieto cuando los funcionarios del Tesoro solicitaron detalles relativos al nuevo programa económico que estaba en preparación y las propuestas de cambio estructural que contendría. Sin autorización superior para revelar dicha información y tal vez sin conocimiento exacto sobre los mismos, a los representantes de México no les quedó más remedio que eludir la respuesta a la petición. Según Suárez Dávila, en su calidad de jefe de la delegación, tan solo le quedó expresar que el nuevo secretario de Hacienda se encontraba afinando los detalles del programa y que en pocos días viajaría a Washington para hacer la presentación oficial. Entonces, el secretario Baker expresó, en tono cordial pero firme, que sin programa económico “no tenía sentido continuar las conversaciones” (Suárez, 2023, p. 95).
Según testimonios, en la Secretaría de Hacienda, Suárez Dávila y algunos de sus colaboradores cercanos habían estado pensando en alternativas novedosas que pudieran destrabar la negociación de la deuda. La más coherente y satisfactoria era la que internamente denominaron en forma coloquial “bala de plata” que contenía la doble virtud de la novedad además de atender la grave escasez de divisas que padecía el país. En términos de Suárez Dávila, “como no teníamos dólares, la solución sería pagar –el servicio de la deuda– en pesos en un fideicomiso que se establecería en el Banco de México…”. Operativamente, los retiros de ese fondo se irían realizando en el futuro “conforme aumentara nuestra disponibilidad de divisas”. Desde el punto de vista legal, la propuesta no implicaba una moratoria propiamente dicha, sino una forma modificada para hacer los pagos. El lanzamiento de la “bala de plata” en Washington fue el catalizador que logró destrabar la negociación de la deuda. En su libro, Suárez Dávila hace referencia a la escasez de divisas que padecía México, aunque no a las razones que llevaron a los interlocutores externos a ver con tanta preocupación la aplicación de la “bala de plata”. En cuanto a lo primero, con “la caída del precio del petróleo y una aguda falta de liquidez en dólares” las reservas internacionales del Banco de México se encontraban ya en niveles mínimos (Suárez, 2023, p. 96). En otras palabras, los fondos correspondientes debían aplicarse al pago de las importaciones más indispensables y no al servicio de la deuda. Y los acreedores vieron con mucha preocupación la propuesta de la “bala de plata”: los metería en una muy seria incertidumbre sobre la liquidez de los fondos a su favor, los cuales quedarían bajo custodia en un fideicomiso en el Banco de México.
Aproximadamente transcurrió un año entre ese episodio y el reinicio de la negociación de la deuda ya durante el sexenio de Carlos Salinas. Resulta extraño que, frente a la amenaza de moratoria planteada a principios de dicha administración, ya no se volviera a proponer el recurso a la “bala de plata”. Es aún más extraño cuando se recuerda lo útil que había sido en su momento para desatorar las pláticas. Actualmente, solo tres posibilidades vienen a la mente ante tal omisión, una de ellas es que el autor de dicha propuesta, Suárez Dávila, ya no formara parte ni de las filas de la Secretaría de Hacienda, como tampoco del equipo negociador. Segundo, que el presidente Salinas no conociera esa propuesta o, tercero, que nadie se la hubiera recomendado. La decisión del gobierno salinista de lanzarse a una “moratoria negociada” quedó ampliamente documentada en el libro de las memorias de dicha administración. Sin embargo, es claro que, en el proceso de lanzarla, el equipo negociador carecía de un instrumento de aplicación.
Finalmente, aun sin contar con un instrumento que permitiera a México aplicar la amenaza de una “moratoria negociada”, la negociación se desatoró y además del efecto que pudo haber tenido esa posibilidad, es probable que dicho avance se debería en gran medida al conjunto de opciones que México ofreció a los bancos acreedores. Desde luego, el punto de partida fue la aceptación por el lado de los interlocutores, del principio fundamental de una renegociación con reducción de la deuda. Pero en adición a ese punto básico, también contaron mucho las investigaciones realizadas por el equipo de negociación de México. O como lo explicó en su testimonio el propio presidente Salinas: “Sabíamos que los bancos más pequeños preferían seguir prestando; otros favorecían la opción de una tasa de interés fija, aunque reducida, para el servicio de esa deuda; los bancos comerciales más grandes optaban por la reducción del principal” (Salinas, 2000, pp. 28-31).
Aparte de las grandes dificultades que se vivieron durante todo el proceso, la renegociación de la deuda externa de principios de la administración de Salinas de Gortari requirió de la superación exitosa de varias etapas. Una de las primeras, del orden diplomático o, en términos más generales, político. El presidente Salinas decidió que antes de empezar las negociaciones se requería de un apoyo político lo más amplio y decidido posible por parte de la comunidad internacional y, en ese sentido, el punto de partida tuvo que ser, obligadamente, una declaración de apoyo decidido por el lado del gobierno de Estados Unidos. El primer contacto en ese sentido se estableció en Houston, Texas, a principios de marzo de 1989, a manos del negociador en jefe, Pedro Aspe, y el funcionario del Tesoro encargado de preparar la propuesta para lo que se llamaría el Plan Brady. En ese contexto, fue posiblemente por conducto de David Mulford que se logró la aceptación final del gobierno estadounidense para la tesis de que se redujera la deuda y no nada más lograr aplazamientos de su pago. Según testimonios, finalmente esa tesis fue aceptada tanto por el secretario del Tesoro, Nicholas Brady, como por el propio presidente Bush. La tesis se aprobó y no solo eso: hubo declaraciones públicas en favor de la propuesta de México. De forma muy relevante, en el transcurso también se consiguió que el Tesoro estadounidense dejara de insistir en los swaps de deuda por activos. Con ese importante antecedente, para principios de abril se consiguió también una declaración de apoyo por conducto del llamado Grupo de los 7 (G 7), conformado por los jefes de gobierno de los países más industrializados del orbe. La declaración fue en favor de un acuerdo multianual para el problema de la deuda, en lugar de desgastantes e insuficientes negociaciones cada año (Salinas, 2000, pp. 19-20).
Después de las negociaciones con el gobierno de Estados Unidos y de otros países avanzados, se pasó a la etapa de solicitud de un programa de apoyo por parte del Fondo Monetario Internacional (FMI) y, en general, de los organismos financieros globales como el Banco Mundial. Pero el acuerdo con el FMI resultaba fundamental para poder continuar. O como lo escribió el expresidente Salinas en sus memorias: “era indispensable el acuerdo con esa institución antes de iniciar la negociación con los bancos. Además, el mismo Fondo era nuestro acreedor”. Las pláticas con el FMI no se presentaban fáciles, en razón de que se requería de un cambio de visión por parte de los funcionarios más influyentes en ese organismo. Era necesario convencer a los principales funcionarios de dicha institución de que la economía mexicana ya no necesitaba un mayor ajuste de las finanzas públicas, ni una devaluación correctiva de una situación de sobrevaluación del tipo de cambio, sino algo muy diferente: una disminución significativa del saldo de su deuda externa, reducción del servicio de la misma y reconocimiento de que en los años anteriores ya se había llevado a cabo un ajuste macroeconómico suficiente. Según el expresidente Salinas, las pláticas con el FMI fueron difíciles y prolongadas, pero en el desenlace final favorable tuvieron una influencia determinante el director gerente, Jacques de Larosière, y su sucesor, Michel Camdessus. Es decir, el acuerdo con el FMI no exigió más ajustes macroeconómicos, al igual que tampoco lo condicionó a un arreglo con los bancos acreedores. Ello, además de la aceptación del principio de la necesidad de la reducción de la deuda para volver a crecer y, a manera de la cereza de celebración para aquel pastel, se obtuvo también que el Banco Mundial le extendiera su aprobación “a los mecanismos para la reducción de la deuda” (Salinas, 2000, pp. 20-21).
Sorprendentemente, en las memorias de su sexenio, el expresidente Salinas no hizo referencia al llamado Plan Brady que dio a conocer el entonces secretario del Tesoro de Estados Unidos. Con muy buen juicio, en su libro referencial sobre la materia no incurrió en esa omisión José Ángel Gurría. El anuncio de aquel plan fue de una gran importancia, tanto por la elevada jerarquía del funcionario que hizo el lanzamiento como, también, por el carácter oficial que conllevó. El anuncio fue hecho por Nicholas Brady el 10 de marzo de 1989, en ocasión de un evento sobre la deuda de los países del tercer mundo en el foro de la Brookings Institution y la Conferencia del Comité de Bretton Woods. El avance fundamental sobre el Plan Baker había residido en que por fin se planteó aceptar el problema de la deuda excesiva que agobiaba a los países emergentes deudores y la necesidad de reducir la carga de su servicio o el monto del principal. Desde luego, el enfoque del Plan Brady fue general sin referencia al caso específico de la deuda de México. Sin embargo, los lineamientos de dicho plan claramente tuvieron implicaciones sobre el caso mexicano, por ejemplo, el requerimiento de solicitar que en el tratamiento del problema se diera mayor importancia a la necesidad de procurar una mayor recuperación del crecimiento económico en los países deudores. En parecido sentido, en cuanto al imperativo dirigido a la comunidad acreedora: bancos comerciales, entidades multilaterales y bilaterales y gobiernos de los países avanzados, de un apoyo financiero más eficaz y oportuno, y de manera paralela, mayor flexibilidad operativa a los organismos financieros internacionales al igual que a los gobiernos acreedores (Gurría, 1993, pp. 118-120).
De acuerdo con Gurría, hacia principios de 1989 la deuda externa total de México ascendía a cerca de 101 miles de millones de dólares, de la cual poco más de 80 por ciento (81 003 mmd) correspondía a deuda pública y el restante, apenas menos de 20 por ciento (19 911 mmd), a deuda privada. La fracción de la deuda pública que se debía a los bancos acreedores sumaba a esas fechas 57 786 millones de dólares correspondiendo el remanente por 23.4 miles de millones de dólares a pasivos con otros acreedores. Como se aprecia, esta última partida no era cosa pequeña y la misma también requería administración en la difícil circunstancia que se vivía. De lo anterior, la importancia de las negociaciones que se llevaron a cabo con el denominado “Club de París”, organismo que agrupa a los representantes financieros de 16 países industrializados a través de líneas de crédito bilaterales. Con el Club de París, el saldo de la deuda por renegociar se ubicaba en alrededor de 10 mil millones de dólares o poco más del 12 por ciento sobre los pasivos públicos externos totales. La renegociación con el “Club de París”, llevada a cabo del 29 al 30 de mayo de 1989, incluyó la restructuración de pasivos por 2 600 millones de dólares que vencían entre junio de 1989 y mayo de 1992, además de acceso a recursos frescos anuales por exactamente 2 mil millones de dólares. La cantidad reestructurada quedó programada para vencer en 10 años, con seis de gracia. Pero, según Gurría, el aspecto más importante de esa renegociación fue el acceso a dinero fresco, ya que se convertiría en una referencia importante para los reticentes bancos acreedores (Gurría, 1993, pp. 111, 135-136).
Todas las acciones positivas suman, aunque sea en escasa magnitud. Fue el caso, en particular, de ciertos avances conseguidos con los gobiernos de Japón y España, además de apoyos internos en México que gradualmente comenzaron a fortalecer la posición sostenida por las autoridades respecto de la renegociación definitiva de la deuda externa. En cuanto al primero de esos pasos, en su libro sobre el tema, José Ángel Gurría explicó el acto de gran solidaridad que el gobierno de Japón tuvo para con México a finales de mayo de 1989 al ofrecer recursos financieros que servirían para la constitución de las garantías en las operaciones de reducción de deuda que se estaban propalando. En concreto, el paquete ofrecido por el gobierno de Japón se instrumentaría a través de su banco de exportaciones e importaciones (Eximbank) por cuyo conducto se suministrarían a México, en un periodo de tres años, créditos por 5 000 millones de dólares de lo cual 2 050 millones quedarían etiquetados para la ya mencionada constitución de garantías (Gurría, 1993, pp. 136-137). Poco después se concretó también un acuerdo por parte del gobierno de España encabezado por el presidente Felipe González. La ayuda ofrecida a México se conformó por una reducción del 50 por ciento del saldo de la deuda que se tenía con ese país por un total de 156 millones de dólares. Más que por el monto de dicho pasivo, la operación tuvo relevancia como una muestra a los acreedores de México de que era posible llegar a acuerdos para reducir el total de las deudas (Salinas, 2000, p. 25).
En términos de una muy importante entrevista con el exbanquero central Miguel Mancera, durante el sexenio de Salinas –o con mayor precisión, durante sus inicios– el Banco de México tuvo mucho mayor participación en la conducción de la política de deuda externa que a lo largo de la administración del presidente De la Madrid. Una de las razones para ese hecho fue de tipo institucional y se explicó en razón de que, mientras en el sexenio previo la negociación de la deuda había sido un tema de injerencia exclusiva para la Secretaría de Hacienda, en la administración siguiente el presidente Salinas decidió que fuera un asunto de gabinete económico. En su libro casi oficial sobre el tema, José Ángel Gurría explica que, en el transcurso de las negociaciones del año 1989, el secretario de Hacienda, Pedro Aspe, participó “en algunas de las reuniones ‘cumbre’ del proceso, en ocasiones acompañado del director general del Banco de México, Miguel Mancera”. Asimismo, y de una manera muy especial, como integrante del equipo negociador, que encabezó el propio Gurría, destacó Agustín Carstens Carstens, Tesorero del Banco de México (Gurría, 1993, pp. 113-114). En ese entorno, en las memorias de su sexenio, Carlos Salinas escribió que, en el fragor de las negociaciones, en una reunión de gabinete económico, Miguel Mancera hizo ver que “teníamos un flanco muy delicado”. Se trataba de las llamadas líneas interbancarias de los bancos del exterior con los bancos mexicanos, en ese entonces en propiedad todavía del gobierno. En caso de deterioro de las relaciones de México con esos bancos del exterior, los mismos podrían exigir el pago de los saldos de esas líneas con gran daño para las finanzas del país y con amenaza para la reserva internacional del Banco de México. Por fortuna, ese daño nunca se materializó durante la negociación (Salinas, 2000, p. 23).
Tal vez de forma inexorable –en razón de que en su persona se trataba de un agente eminentemente político– el enfoque del presidente Salinas con respecto de la renegociación de la deuda fue de una naturaleza fundamentalmente política. Las razones esgrimidas y expresadas con toda claridad en las memorias de su sexenio así lo confirman. En términos de Salinas, el monto de la deuda externa y las transferencias al exterior por concepto de su servicio tenían que reducirse por causa de que, a México, en su calidad de país deudor, le asistía la razón moral. Esa reducción de la deuda debía de llevarse a cabo con fundamento en la tesis de la corresponsabilidad entre deudores y acreedores en la gestación del endeudamiento. Para ese momento, ya hasta el propio gobierno de Estados Unidos había reconocido que los países deudores no podían sacrificar capacidad de crecimiento en aras de cumplir, a rajatabla, con los pagos de la deuda. En contraste, de manera interna en el Banco de México algunos economistas – investigadores habían venido desarrollando un análisis según el cual la deuda externa de México podía disminuirse con base en un fundamento puramente económico. Ello, en razón de que en el mercado secundario la deuda bancaria de los países emergentes se cotizaba muy por debajo de su valor facial. De hecho, las cotizaciones registraban una tendencia descendente desde hacía varios años. En contraste con la postura del presidente Salinas, se sostenía que el monto de la deuda se podría contraer no mediante amenazas de carácter político o diplomático, sino a través de un proceso de negociación en el sentido más estricto del término. Es decir, un proceso en el que se obtiene algo a cambio de la entrega de otra cosa. Un proceso de negociación por virtud del cual, un ente deudor, el gobierno de México, le ofrecía a la parte acreedora, los bancos internacionales– una compensación que les resultara aceptable.
En este sentido, se hace referencia en esta crónica a un documento interno del Banco de México elaborado de manera conjunta por dos entonces jóvenes economistas adscritos a la Dirección de Operaciones Internacionales: Pascual O’Dogherty Madrazo y Agustín Carstens; bajo el título de “Análisis de la propuesta de México a la banca internacional de intercambio de deuda existente por deuda nueva” (Pascual O’Dogherty y Carstens, 1988). Cabe resaltar que dicho documento se escribió en enero de 1988. Es decir, la idea de que la deuda externa pudiera reducirse con base exclusivamente en argumentos de naturaleza económica ya circulaba meses antes de que el candidato Salinas de Gortari se convirtiera en presidente tras la elección de junio de 1988. La muy elaborada argumentación de los economistas O’Dogherty y Carstens tenía su fundamento en tres hechos económicos de muy fácil explicación. Primero, que se había desarrollado de manera espontánea un mercado secundario en el que se cotizaban las deudas bancarias de los países en desarrollo. Segundo, dichas deudas se venían cotizando con descuentos crecientes, como ya se ha señalado líneas atrás. Tercero, que, de contar esos países deudores con excedentes en moneda extranjera, podrían salir a redimir sus deudas bancarias con descuentos muy importantes, sin necesidad de ningún proceso de negociación. Frente a lo anterior, surge una pregunta: ¿Por qué las deudas bancarias de los países emergentes se cotizaban con un descuento creciente? La razón monda y lironda es que los mercados detectaban posibilidades de no pago. ¡Habría que aprovechar ese hecho en la renegociación futura de la deuda mexicana que ya estaba a la vista de todos!
En el muy importante y bien manejado Archivo Histórico del Banco de México, tan solo tres documentos se encontraban resguardados con respecto al tema de la renegociación de la deuda externa en el periodo de 1988-1989. El primero de ellos, al cual nos referiremos analíticamente a continuación, resultó tremendamente inquietante y también interesante. El segundo de ellos, ya mencionado y de la autoría de los jóvenes economistas O’Dogherty y Carstens, fue muy importante como antecedente para el esquema que al final se utilizó para la renegociación definitiva de la deuda externa de México. Y el tercero, de la autoría individual de Agustín Carstens, resultó simplemente fundamental para el esquema estratégico que se aplicó e hizo posible tal renegociación. Respecto de la primera de las referencias, se trató de una comunicación con fecha 15 de abril de 1988 enviada a la atención del secretario de Programación y Presupuesto, Pedro Aspe, por parte de dos banqueros mexicanos que actuaban en representación del banco holandés, Nederlandsche Middenstandsbank (NMB). La base de la propuesta partía del hecho de que los pasivos de la deuda externa de México (UMS) se cotizaban en el mercado secundario a alrededor del 50 por ciento de su valor nominal. Y el proyecto en concreto era para que a través del mencionado NMB, el Banco de México aplicara tramos de su reserva internacional a la adquisición de los umb aprovechando los descuentos de mercado que se observaban. En términos burocráticos, lo más destacable en la referida comunicación es el mensaje manuscrito del secretario Aspe solicitando la opinión “urgente” por parte del economista Ernesto Zedillo.
En la comunicación del NMB se argumentaban tres ventajas para la aprobación de la propuesta que se estaba presentando. Primera, que le permitiría al Banco de México un mejor rendimiento financiero en el manejo de sus reservas internacionales. Segunda, que también haría posible mayor flexibilidad en el manejo de las cifras de ese acervo, al poder registrar contablemente los renglones “al 100 por ciento de su valor nominal…”. Tercera, lograr mayor control del mercado secundario de la deuda externa de México y (sic.) “prevención de fluctuaciones violentas en ambos sentidos” (NMB, 1989, p. 1). Operativamente, la compra con descuento de los títulos UMS se realizaría, supuestamente, por conducto de un fondo o fideicomiso que manejaría el mencionado banco NMB, en cuyo activo se conservarían los títulos que se fueran adquiriendo de forma “que en ningún momento podría hablarse de una redención, pre-pago o amortización de dichas obligaciones”. Y en cuanto al supuesto control del mercado de la deuda externa mexicana, según la comunicación del NMB “a través de este fondo, el gobierno de México podría dictar las condiciones de su propio mercado secundario, fijando precios para el mismo…”. Y como cereza del pastel, una última zanahoria supuestamente en favor del Banco de México: “el banco NMB estaría además dispuesto a abrir una línea de crédito revolvente al Banco de México o al fondo, con garantía en el valor de mercado que tuviera la cartera…” (NMB, 1989, p. 2).
Centrando la atención en los aspectos técnicos de la refutación, la primera de las respuestas fue relativa a que el mecanismo propuesto por el banco NMB resultaría incompatible con la finalidad legal declarada de la reserva internacional del Banco de México, que era la de poder “afrontar cualquier exceso de demanda por moneda extranjera que se presente inesperadamente… de tal manera que no tenga una repercusión negativa en el resto de la economía” (Zedillo, s.f., p. 1, punto 3, inciso a). Sería inaceptable cualquier procedimiento que pusiera en riesgo el principal de ese acervo o su grado de liquidez necesario. De manera paralela, el cálculo que se había presentado sobre el rendimiento de una inversión en UMS era incorrecto, en razón de que no tomaba en consideración las ganancias y posibles pérdidas de capital (Zedillo, s.f., p. 2, punto 3, inciso b). Tercero, lo que se aseveraba en el punto segundo de la comunicación resultaba “una barbaridad sin comparación”. En tal sentido, el Banco de México revalorizaba su cartera diariamente a precio de mercado, “tal como cualquier banco debería hacerlo, por lo que el argumento –en cuanto a registrar algunos pasivos a valor facial– era improcedente” (Zedillo, s.f., p. 2, punto 3, inciso c). En lo relativo a la posibilidad de poder controlar los precios de la deuda UMS en el mercado secundario, la opinión de Ernesto Zedillo fue igualmente desfavorable. El Banco de México o el gobierno mexicano estaban en la posibilidad de lograr esa finalidad con una cantidad sustancialmente menor a la propuesta del NMB, que ascendía a la utilización de entre mil y dos mil millones de dólares del saldo de la reserva internacional (Zedillo, s.f., p. 2, punto 3, inciso f). Por último, el Banco de México, mediante el manejo de su cartera de instrumentos en divisas diferentes al dólar, había obtenido en 1986 y 1987 “utilidades porcentuales superiores al 15 5/9 que el NMB presume se pueden obtener al invertir en UMS…”. Esto es, el Banco de México estaba en posibilidad de derivar utilidades mayores o sustanciales, sin necesidad de recurrir a “operaciones indebidas” (Zedillo, s.f., p. 2, punto 3, inciso d). En resumen, la propuesta presentada por el banco NMB había resultado repulsiva. Sin embargo, era un hecho irrefutable que en el mercado secundario la deuda mexicana se cotizaba con un descuento muy importante, el cual podría usufructuarse mediante algún esquema verdaderamente novedoso e imaginativo.
Resultó un tesoro documental que, en el Archivo Histórico del Banco de México, la comunicación del banco NMB viniera acompañada de la implacable opinión que le propinó Ernesto Zedillo a la propuesta que se había presentado. Desde un punto de vista analítico, las respuestas dadas por Zedillo pueden separarse en dos clases: de naturaleza técnica y del orden ético y legal. Para efectos de exposición, ya se ha visto que procedió comenzar por las primeras de ellas en un número de tres puntos, pero en cuanto al orden ético, en primer lugar, la propuesta respondía a “la mala intención de tratar de convencer a las autoridades mexicanas para que tomen decisiones a favor de acciones que son ilegales” (Zedillo, s.f., p. 1). De acuerdo con Zedillo, conforme a los contratos de reestructuración de la deuda externa mexicana, el Banco de México se encontraba en la imposibilidad legal de adquirir directa o indirectamente títulos UMS. En segunda instancia, previamente el Banco de México ya le había rechazado a ese mismo interlocutor una propuesta semejante. Y ahora volvían a la carga insistiendo en la ya conocida propuesta, pero por conducto de otras “autoridades gubernamentales” (Zedillo, s.f., p. 1, punto 2). En tercer lugar, pero no de menor importancia, el banco NMB nunca había revelado los beneficios que podría obtener “de conocer de antemano lo que el fondo haría en el mercado secundario de la deuda mexicana”. En ese orden, al disponer de información privilegiada dicha institución podría obtener grandes e inconfesadas ganancias, práctica que además resultaba “ilícita” (Zedillo, s.f., p. 2, punto 3, inciso e).
Corrían los inicios del año 1988. El mercado secundario de las deudas externas de los países emergentes con la banca internacional se encontraba ya perfectamente desarrollado, y más importante aún, en dicho mercado esas deudas se cotizaban con descuentos muy visibles. ¿Qué podía hacerse? ¿Qué podía proponerse al respecto? Se presentaba a la vista una solución muy simplista que, revisada con calma, resultaba claramente ilusoria. Esa solución podía plantearse en la forma de salir a liquidar esos pasivos con los amplios descuentos que se ofrecían en el mercado secundario, a manera de reducir el saldo a la mitad o menos de su valor facial. ¿Era aplicable dicha propuesta? Varias razones analíticas indicaron en la negativa. A la primera de ellas podríamos llamarle la razón de disponibilidad. ¿Con cuáles recursos frescos los países deudores –entre ellos México– podrían salir a comprar su deuda externa en el mercado secundario? Y de manera paralela, también podría pesar en contra, y mucho, la razón de mercado. En caso de poder intentarse esa solución, el mercado reaccionaría y las cotizaciones se elevarían tal vez hasta cerca de nulificar los descuentos. De forma adicional, asimismo pudo existir una razón de tipo legal. Frente a la propuesta del banco holandés NMB, en la consulta ya citada escrita por él mismo, Ernesto Zedillo explicó que en los acuerdos relativos a la última renegociación de la deuda mexicana el gobierno de México –incluido el Banco de México, desde luego– se había comprometido explícitamente a no salir a adquirir los títulos UMS en el mercado secundario. En un sentido parecido, podría pesar la amenaza de represalias financieras en caso de un intento semejante, bloqueando el eventual y deseado regreso de México y del resto de los países deudores a los mercados mundiales de crédito voluntario. Finalmente, también pudo tener peso una razón de tipo político, por vía del desacuerdo con aquella fórmula de solución unilateral por parte de los gobiernos de los países avanzados al igual que, posiblemente, de los organismos financieros internacionales.
La solución simplista y unilateral no era viable y por lo tanto ni siquiera valía la pena analizarla. Sin embargo, el mercado secundario se encontraba en funcionamiento y en el mismo la deuda de México se cotizaba con descuentos importantes. Esa situación abría el campo para la inventiva y la creatividad financiera. En esa forma lo entendieron en las entrañas del Banco de México los economistas Pascual O’Dogherty y Agustín Carstens y lograron escribir el trabajo de circulación interna ya mencionado líneas atrás. La gran novedad en dicho texto residió en tres cosas muy importantes. La primera, en tomar en cuenta, para fines de la negociación, los incentivos e intereses de los bancos acreedores, teniendo como telón de fondo los descuentos con los que se cotizaban los títulos UMS. La segunda, en implementar una propuesta de reducción del saldo de la deuda sobre bases de concertación dialogada. Tercero, y de bastante relevancia, en tratar de implementar la solución que se planteaba mediante operaciones de mercado que se aplicarían con toda transparencia. En ese contexto, la solución que se planteaba era precisamente una suerte de redocumentación de la deuda externa de México o de una parte de ella, por medio de la cual los bancos aceptaban una reducción en el principal a cambio de una garantía para el pago de la misma. Una garantía que estaría incorporada, por así decirlo, en la propia naturaleza de los títulos de la deuda nueva que se ofrecerían a los bancos acreedores. La causa implícita por la cual los títulos de la deuda externa de México se cotizaban en el mercado secundario con descuento era una probabilidad no infundada de que esa deuda nunca se pagara. De ahí el valor para los acreedores del ofrecimiento de una garantía de pago.
El lector perspicaz e informado comprenderá que en términos de técnica financiera la propuesta implicaba la aplicación de un intercambio o swap entre los títulos de la deuda externa de México existente (UMS) y los títulos de una deuda nueva que les ofreciera a los acreedores la garantía de pago ya mencionada. Desde el punto de vista técnico el gran reto que enfrentaron los economistas O’Dogherty y Carstens fue el de determinar matemáticamente el rango de resultados posibles para el valor del swap correspondiente, en función de las variables exógenas en juego. A saber, los descuentos a los que se cotizaban los títulos UMS en el mercado secundario, los niveles posibles para las tasas de interés implícitas (representadas por la tasa Libor más un margen de mercado) y los valores para la probabilidad de no pago de la deuda externa mexicana. De una gran valía analítica, la propuesta de O’Dogherty y Carstens. En el texto del documento correspondiente se habla de manera abierta que los bonos nuevos para documentar la deuda o los tramos que se pudieran gestionar mediante las operaciones swap estarían prepagados y serían, prácticamente, títulos con cupón cero emitidos por el Departamento del Tesoro de los Estados Unidos. Es decir, la probabilidad de no pago era mucho menor siendo el deudor el Departamento del Tesoro estadounidense que la Secretaría de Hacienda y Crédito Público (SHCP) de México. Así de simple y así de fácil. Con respecto a lo implícito en el documento, no se dice que de forma tácita habría una sustitución de deudor, siendo el reemplazante de la SHCP el Departamento del Tesoro del gobierno de Estados Unidos. Y el único elemento clave faltante en el esquema de O’Dogherty y Carstens es que no se especificó el monto de los recursos o reservas internacionales que se podrían aplicar a la compra del “bono con cupón cero” que emitiera “el Departamento del Tesoro Americano”, aunque en el documento se habla de que las autoridades se comprometían a no ofrecer “más de 2 500 millones de dólares de Reservas Internacionales a la adquisición de bonos cupón cero del Tesoro Americano”. Es decir, con base en el mecanismo del interés compuesto, a su vencimiento el pago del principal del tramo de la deuda que pudiera recibir cobertura quedaría “garantizado” mediante la adquisición del “bono con cupón cero” ya mencionado, y para redondear el esquema, los nuevos bonos mexicanos quedarían inscritos “en la Bolsa de Valores de Luxemburgo, por lo que en el futuro los bancos los podrán negociar libremente” (O’Dogherty y Carstens, enero de 1988, pp. 1-2).
La parte técnica o matemática de la propuesta fue desarrollada de manera brillante por O’Dogherty y Carstens en el resto del documento. No sería la presente la fuente indicada para reproducir textualmente todos esos desarrollos en su expresión matemática, aunque sí para presentar una explicación sintética de los mismos –una suerte de exégesis didáctica– y sobre todo comentar y explicar los resultados más importantes. El excelente estudio de simulación de Pascual O’Dogherty y Agustín Carstens empezó con un cálculo del valor presente tanto para la deuda existente como para la deuda nueva. Según era de esperarse, el valor presente de la deuda nueva arrojó un resultado visiblemente mayor que el correspondiente a la deuda existente por la razón obvia de la aparición de una garantía. Es decir, en el cálculo del descuento relativo al flujo de las amortizaciones de la nueva deuda, la probabilidad de no pago de la deuda mexicana se incluyó en el nivel de cero, por efecto precisamente de la garantía aportada. En la fórmula para el cálculo del valor presente de la deuda existente, junto con una referencia a la tasa de interés aplicable (Libor más un diferencial o premio) y el número de años, la variable explicativa restante era, precisamente, la probabilidad de no pago de la deuda mexicana. Sin embargo, al aparecer esta última variable como incógnita y carecer de una referencia proxy, fue necesario estimarla. La estimación se realizó despejando la probabilidad de no pago (p) de la expresión correspondiente al cálculo del valor presente de la deuda existente. El resultado arrojó un valor de 0.4758 para p, no muy distante de la cotización de 0.51 observada para la deuda mexicana en el mercado secundario durante las últimas dos semanas de diciembre de 1987. Cabía claramente atribuir la cercanía de esos dos datos al hecho, muy evidente en términos lógicos, de que la cotización de castigo en el mercado secundario podía considerarse como una buena aproximación de la probabilidad de no pago. A continuación, ya con una referencia aceptable para “p”, se procedió al cálculo del Valor Presente tanto para la deuda existente como para la nueva, para un espectro de la tasa Libor de 7 a 9 por ciento. En promedio aritmético simple esos resultados fueron de 0.509 para la deuda existente y de 0.663 para la deuda nueva. De este último resultado procede destacar su no coincidencia con el valor facial de dicha deuda nueva atribuible a que no se había considerado garantía para el pago de los intereses. En términos técnicos, el descuento del flujo correspondiente al pago de intereses se realizó incluyendo en su totalidad la probabilidad de no pago, previamente estimada en 0.476.
En un sentido puramente aritmético –es decir, casi mecánico– el precio de mercado del swap entre la deuda existente (“antigua”) y la nueva se derivaba del cociente resultante de dividir el valor presente de la primera y el correspondiente a la segunda. Incidentalmente, en un espectro de niveles para la tasa Libor de 7 a 9 %, dicho precio del swap quedó ubicado en el rango entre 0.739 y 0.795. Pero los investigadores O’Dogherty y Carstens no solo estaban interesados en ese resultado fríamente aritmético, sino en los niveles posibles del swap que representaran los incentivos extremos o límite para las partes interesadas en la negociación. En otras palabras, entre el deudor, que era el gobierno mexicano, y la banca internacional, que era la parte acreedora, lo que esos investigadores lograron fue determinar los precios extremos del swap que cada una de las partes involucradas en la operación estarían dispuestas a aceptar. Ello, en función de sus perspectivas grupales específicas, dentro de la negociación que se propalaba. En términos conceptuales, el precio máximo para el swap –o el inverso, en la forma de la reducción mínima en el saldo de la deuda antigua– que el gobierno deudor de México estaría dispuesto a aceptar se definió como el rango en el cual quedaran igualados los beneficios brutos de la operación –en la forma de los ahorros que se obtendrán en pagos de intereses– con respecto de los costos –que se medirían mediante el pago de los intereses que causarían los bonos nuevos más el pago por el bono cupón cero a emitirse por el Departamento del Tesoro. El resultado indicó, para un rango de la tasa Libor de 7 a 9 por ciento anual, que el precio máximo del swap aceptable fluctuaría entre los extremos de 0.913 y 0.925. Por su parte, en términos conceptuales, el precio mínimo para el swap que los bancos acreedores estarían dispuestos a pagar –o el descuento máximo entre la deuda existente y la nueva– dependería, en forma clave, de tres variables: el precio de la deuda vieja en el mercado secundario (en el rango entre 0.45 y 0.70), la probabilidad de que México pagara su deuda (en el rango entre 0.47 y 0.65) y el precio de mercado a que se pudieran emitir los nuevos bonos (en el espectro posible de 0.623 y 0.843). De manera muy interesante, según los investigadores O’Dogherty y Carstens ese precio mínimo aceptable para los bancos podría fluctuar entre 0.721 y 0.830.
Expuesto lo anterior y a manera de conclusión, en la Gráfica 1 se presenta el margen de negociación que se abriría para el forcejeo entre el gobierno de México y la banca acreedora, mediando el antecedente del ofrecimiento de una garantía para la liquidación del principal de la deuda. Un margen de negociación que, a manera de ilustración, se expresaría en exactamente 200 puntos base para un nivel supuesto de la tasa Libor de 4 por ciento. Inexorablemente, ese margen para la negociación se estrecharía un tanto en la medida en que la tasa Libor subiese a niveles plausibles más altos, pero otra posibilidad importante a considerar es que ese margen de negociación podría asimismo usufructuarse mediante operaciones de mercado. Por ejemplo, por la vía de la organización de subastas en las que los bancos acreedores pudiesen pujar por los bonos nuevos con el tope del descuento mínimo aceptable para el gobierno de México.
PRECIO DEL SWAP
(Deuda vieja por bonos nuevos)
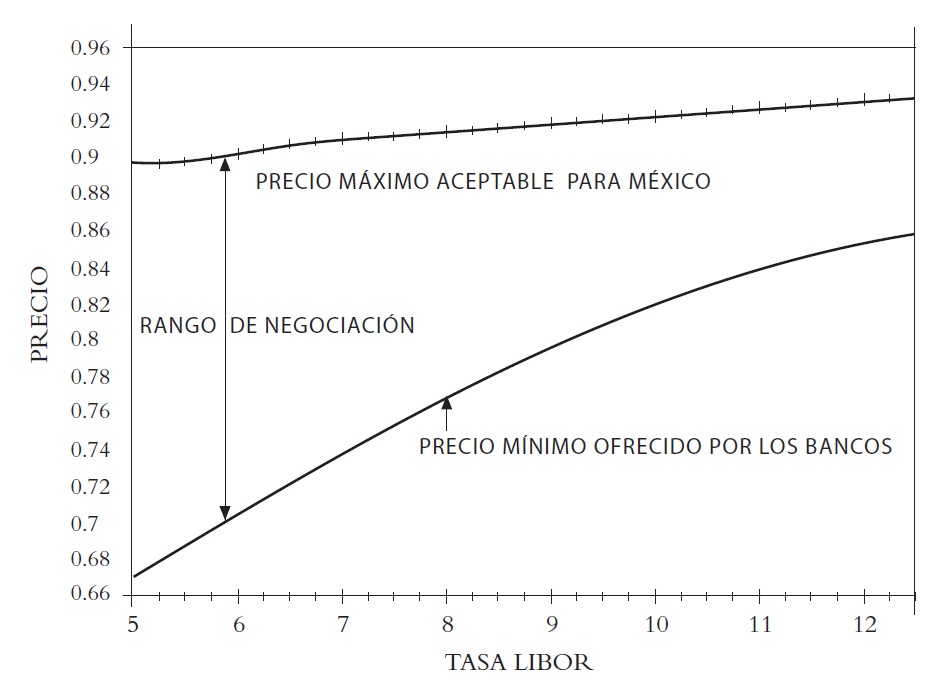
| Nota: Tomado de Análisis de la propuesta de México a la banca internacional de intercambio de deuda externa existente por deuda nueva (p. 26), por Pascual O’Dogherty y Agustín Carstens, enero de 1988, Banco de México. |
¿Por cuáles razones resultó imposible que se pusiera en aplicación la propuesta de renegociación de la deuda externa discurrida por los economistas O’Dogherty y Carstens en el Banco de México? La explicación no pudo encontrarse en ninguna de las fuentes de consulta, incluyendo desde luego los documentos relativos al tema. No obstante, echando la mente a volar es posible deducir algunas de las razones causales para que se produjese esa no aplicación. Una de ellas, muy clara a la vista de cualquier observador, la insuficiencia de recursos frescos necesarios para llevar a cabo una operación que implicara a la totalidad de la deuda y no tan solo a un tramo de ella. De manera muy evidente, en la propuesta de Pascual O’Dogherty y Agustín Carstens se habló de no comprometer a la finalidad de la compra del bono cupón cero del Departamento del Tesoro más de 2 500 millones de dólares de reservas internacionales, en tanto que en la renegociación definitiva de 1989 se etiquetaron a tal destino más de 7 000 millones de dólares. Otra razón, que pudo ser muy importante, fue que en aquel esquema no se consideraron garantías para el pago de intereses. Así que, desde esta perspectiva, se trató claramente de una propuesta incompleta. Y en el orden técnico, es factible que hubiera también otro factor adicional: la insuficiencia del plazo para el bono cupón cero que se adquiriría del Tesoro de Estados Unidos. En el primer esquema de Pascual O’Dogherty y Agustín Carstens, ese plazo se pensó en 20 años, mientras que en la renegociación definitiva de 1989 se amplió a 30. En términos muy sencillos, todo lo demás permanecería constante, a mayor plazo se tendría una cobertura más amplia de deuda restructurada con un descuento por causa de las garantías. Por último, tal vez desde la perspectiva de la política, los tiempos no se presentaban tampoco muy favorables con Ronald Reagan y Miguel de la Madrid ya en la fase de salida de sus respectivas presidencias.
En ocasiones, el lenguaje tecnocrático ofrece más claridad que diez explicaciones dictadas por la intención didáctica. Fue el caso del trabajo realizado por el joven economista del Banco de México (adscrito a la Dirección de Operaciones Internacionales) Agustín Carstens Carstens, bajo el título “Propuesta para renegociar la deuda externa de México” e inmediatamente después de la cabeza, la introducción aclaratoria: el documento respondía, textualmente, al “objetivo de exponer –presentar– un mecanismo mediante el cual México puede renegociar su deuda externa (Carstens s.f. p. 1.). Es decir, en términos sencillos, el mecanismo no sería tan solo un auxiliar o una refacción accesoria para tal renegociación, sino su palanca instrumental. Sorprende que el documento se haya encontrado en el archivo histórico de la institución carente de fecha y tampoco sin la compañía del coautor con el que Carstens había redactado, conjuntamente, la propuesta antecedente de enero de 1988. En las fuentes consultadas no fue posible encontrar explicación para ninguna de los dos interrogantes anteriores. Respecto de la segunda de ellas, solo cabe constatar de manera personal que a Carstens le sobraban recursos técnicos y conocimientos para no requerir de coautor alguno que lo ayudase a redondear el esquema, pero las lagunas de información no terminan ahí. Aparte de la indudable calidad técnica y académica del esquema que se planteó, no se sabe exactamente por cuál conducto llegó a convertirse en la propuesta oficial del gobierno de México para tal renegociación, es decir, como lo designa Gurría en su libro, en “la estrategia de negociación” (1993, pp. 113-114, 272). A quien esto escribe le consta, testimonialmente, que, dentro del Banco de México, el economista Carstens presentó el documento a la consideración de un órgano colegiado que se denominaba Junta de Dirección, obteniendo la aprobación unánime por parte de ese cónclave y también un juicio muy elogioso de sus integrantes. El problema hermenéutico es que las minutas correspondientes a ese órgano colegiado no se conservaron en el archivo histórico de la institución. De esa instancia, lo que muy bien pudo haber sucedido es que el director general, Mancera, presentara la propuesta a la consideración del secretario de Hacienda, Pedro Aspe, bendecida con su recomendación personal y la institucional del Banco México. Como se sabe, Aspe había sido designado por el presidente Salinas como jefe del equipo para la renegociación de la deuda.
Inmediatamente después de la introducción referida, el proponente Carstens expuso los objetivos para la renegociación de la deuda a llevarse a cabo con apoyo en el esquema de su inspiración:
- “Lograr una reducción inmediata en el servicio de la deuda externa.
- Minimizar el uso de reservas internacionales.
- Elevar el atractivo de la operación de los acreedores, a través de garantizar una porción creciente de los intereses y eventualmente también del capital.
- Contar con una estrategia lo suficientemente flexible que permita llevar a cabo una renegociación iterativa con los bancos, a la vez de que en un momento dado pueda encajar con propuestas alternativas que se le presenten a los acreedores” (Carstens, s.f., p. 1).
El telón de fondo que enmarcaba la propuesta discurrida por el economista Carstens se integraba, primeramente, por el hecho, muy importante, de que en el mercado secundario la deuda externa de México se había venido depreciando de forma continua a causa de la probabilidad de no pago que se asignaba a los títulos bajo la sombrilla de UMS. Un dato de relevancia al respecto, es que al momento de la redacción del documento de Carstens (probablemente a principios de 1989) la mencionada cotización se había reducido hasta 38 centavos por dólar de principal. La circunstancia se presentaba propicia para obtener de los bancos acreedores “una reducción inmediata en el servicio de la deuda externa” de México, mediando que se ofreciera a esos bancos una garantía para el pago de los intereses o del principal, en cobertura parcial o total (s.f., p. 1). El mecanismo para ofrecer la mencionada garantía sería el ya mencionado en el trabajo de enero de 1988, de adquirir un bono cupón cero del Departamento del Tesoro de Estados Unidos. Por conducto del ofrecimiento de una garantía semejante, de una forma virtual el gobierno de Estados Unidos se iría convirtiendo en el deudor de los bancos acreedores en sustitución del gobierno de México.
Una de las virtudes en el documento de Carstens derivó de tomar en cuenta, con gran cuidado, los incentivos y las perspectivas de los bancos acreedores. Ello, con la intención declarada (inciso “c” anterior) de “elevar el atractivo de la operación para los acreedores” y así poder reducir la serie de iteraciones que requiriese el proceso de negociación. Partiendo de la idea de que la instrumentación de la propuesta implicaría el intercambio de la deuda vieja (UMS) por una deuda nueva con garantía parcial o total mediante un bono cupón cero del gobierno estadounidense, se necesitaría que los reguladores bancarios del exterior no obligaran a los bancos acreedores a contabilizar los bonos nuevos a precios de mercado y a la vez que éstos no se vieran forzados a constituir reservas preventivas adicionales (s.f., p. 2). Lo anterior, de acuerdo con los lineamientos establecidos por la Junta de Normas de Contabilidad Financiera (fasb) a cargo de emitir las reglas relativas al tratamiento contable de las operaciones de los bancos regulados. Por un lado, para la satisfacción de los imperativos referidos, se necesitaría que México ofreciera a los bancos acreedores el canje de deudas “en términos fijos –negociados– para que la operación no pudiera ser clasificada regulatoriamente como una renegociación” (Carstens, s.f., p. 2). Ello implicaría que los parámetros relevantes de la transacción deberían quedar predeterminados por adelantado, mediante concertación y no como resultado de una subasta o mecanismos de asignación similar. En ese mismo orden, el canje de deuda vieja por nueva no debería afectar el valor de las acciones de los bancos en el mercado. Esto último, tomando en consideración que las reservas preventivas requeridas ya se habían constituido y que las acciones de los bancos ya reflejaban la cotización castigada para UMS en el mercado secundario.
Asimismo, como parte integral del esquema, se requeriría que el canje entre deuda vieja y nueva se realizara a la par y no se considerara regulatoriamente como una renegociación para, precisamente, no tener que constituir reservas preventivas adicionales. Según el proponente Carstens (s.f.), la satisfacción indispensable de los requerimientos anteriores permitiría por parte de los bancos acreedores una participación potencial mayor en el intercambio de deudas o que el volumen de deuda vieja que desearan cambiar fuera una variable a determinar para los propios bancos. Con todo, a final de cuentas lo que determinó la participación de los bancos en el intercambio propuesto de deudas fue el total de recursos a canalizar por parte del gobierno de México a la compra del bono cupón cero de la Tesorería. Es decir, de manera significativa, el total de UMS.
De particular importancia en el esquema de solución discurrido por Carstens, fue el tema relativo a las características financieras, contables y legales que deberían tener los nuevos bonos que se intercambiarían por los precedentes UMS (Carstens, s.f., pp. 2-3). En cuanto a plazo, esos títulos tendrían un vencimiento a 30 años, al igual que el bono cupón cero con el que se ofrecería la garantía. En lo relativo a liquidación, quedarían pagados en su totalidad de manera automática al transcurrir el plazo de vencimiento. De manera muy relevante, en lo relativo a réditos, se pagarían en cupones semestrales a tasa fija la cual sería en principio mucho menor que Libor más 13/16 por ciento. De ofrecerse el total de cobertura para garantizar el pago de intereses, la tasa aplicable debería ser la que permitiera que el valor presente de los bonos nuevos, descontando sus flujos a tasas de mercado, fuese cuando menos igual al valor de UMS en el mercado secundario. En materia de garantía para el pago de intereses, en términos de planificación se podría, en principio, ofrecer cobertura hasta por cinco años, aumentando la misma en la medida que transcurriese el plazo de vencimiento. En su esquema, Carstens también contempló la posibilidad de que si se fortalecía la capacidad de pago de México –determinada por la evolución del precio real del petróleo y de la razón de exportaciones petroleras anuales sobre el saldo de la deuda externa pública– pudieran pagarse cupones de intereses de manera anticipada. Aparte de que mediante ese mecanismo se evitaría la transferencia al exterior de una mayor capacidad de pago del país, el prepago de cupones a valor presente se comenzaría por el más lejano en razón de que el resultado del descuento sería también el menor. De manera adicional, Carstens también argumentó que ese método para el prepago de cupones sería el más aceptable para los bancos acreedores, debido a que reduciría el riesgo para esos títulos al disminuir su plazo. De manera adicional, Carstens igualmente destacó otras características que podrían ser atractivas, al ofrecer los bonos nuevos, al constituirse como títulos al portador, la formación para ellos de un mercado secundario además de que no estarían atados a la deuda antigua mediante una cláusula de cross default. Finalmente, el proponente también destacó que al ser los nuevos bonos “de salida”, al participar los bancos acreedores en la instrumentación del esquema con la totalidad de sus pasivos con México, quedarían exentos de la obligación eventual de tener que prestarle al país dinero fresco adicional (Carstens, s.f.).
Esta última observación era de relevancia, en razón de que las opciones que las autoridades mexicanas le presentarían finalmente a los bancos acreedores incluían no solo las posibilidades equivalentes de reducción del principal o de la tasa de interés aplicable, sino también de la aportación de dinero fresco. Las dos primeras alternativas estarían directamente encaminadas a la finalidad fundamental del esquema planteado por Carstens, en cuanto a “lograr una reducción inmediata en el servicio de la deuda externa” (s.f., p. 1). En lo relativo a la opción de la disminución del principal, el analista la presentó con todo detalle en el inciso iv de su escrito. En este último sentido, el proponente escribió que en razón “de su actual nivel de reservas preventivas y otras consideraciones de tipo fiscal y aspectos regulatorios”, a algunos o a muchos de los bancos acreedores les podría resultar más atractivo un canje mediante el cual “México consiguiera el alivio requerido por conducto de la reducción del monto del capital” de su deuda (Carstens, s.f., p. 4). La opción era perfectamente posible dentro del esquema planteado, dada su planeada y deseada flexibilidad. Para ello se requería la solución –perfectamente viable– de una dificultad de naturaleza técnica: determinar la reducción proporcional exacta que igualara el valor presente que se obtendría por vía de una reducción de los réditos. Para llegar a tal resultado, explicó Carstens, el punto de partida era que los bonos nuevos pagasen una tasa de interés fija. Así, a los niveles entonces vigentes de Libor, esa tasa fija podría ser de 10 por ciento anual y bajo dicho supuesto se obtuvo, a manera de ejemplo, que los bonos nuevos tendrían un valor de “43 centavos de dólar sobre un capital igual a 39 por ciento del capital original” (Carstens, s.f., p. 9). Ulteriormente, lo que sucedió en la negociación definitiva fue que en las discusiones con los acreedores se llegó al acuerdo de una reducción del capital de 35 por ciento, lo cual convirtió a la tasa de interés en la variable de ajuste dentro de los cálculos financieros.
De manera necesaria, en la propuesta presentada por el economista Carstens se hizo también un análisis muy cuidadoso y exhaustivo para que la “reducción inmediata en el servicio de la deuda externa” se lograse mediante una disminución aplicable a las tasas de interés que se ofrecieran en los bonos nuevos. Textualmente, “una tasa de interés sustancialmente menor a Libor…” (Carstens, s.f., pp. 1-2). En términos técnicos o si se quiere financieros, la tasa de interés aplicable a los bonos nuevos debería ser aquélla capaz de hacer que el valor presente del bono nuevo, descontando sus flujos a tasas de mercado, fuera cuando menos igual a la cotización de UMS en el mercado secundario (Carstens, s.f., p. 2). Como ejemplo, a una cotización de la deuda vieja en el mercado secundario de 38 centavos por dólar de valor facial, la tasa mínima de aceptarse para los bancos acreedores sería de 2.99 por ciento anual. De manera adicional, la sola reducción de la tasa de interés ofrecida en los bonos nuevos haría que se redujese la probabilidad de no pago por parte del deudor México. Sin embargo, el analista Carstens explicó que ese resultado de ninguna forma sería incentivo suficiente para que los bancos aceptaran una reducción de la tasa de interés aplicable y menos de la magnitud sugerida. Y para cerrar esa brecha, era precisamente donde podían entrar en acción las garantías que pudieran ofrecerse. En ese orden, explicó que, de aportarse una garantía por 2.2 miles de millones de dólares en la forma de un bono cupón cero del Tesoro estadounidense, podrían ofrecerse de entrada garantías para el pago de intereses por hasta 5 años. No obstante, el detalle a destacar es que además de considerar la posible aportación de una garantía mayor mediante un bono cupón cero más cuantioso, en términos estrictamente financieros el número de años de intereses a garantizar podría crecer con tan solo el transcurso del tiempo. Esto, de forma que al año ocho de la aplicación del esquema podrían quedar cubiertos a valor presente la totalidad de los cupones vigentes en poder de los bancos acreedores. Todo ello, por efecto de la magia del interés compuesto en el cuerpo del bono cupón cero del Tesoro (Carstens, s.f., pp. 3-4).